
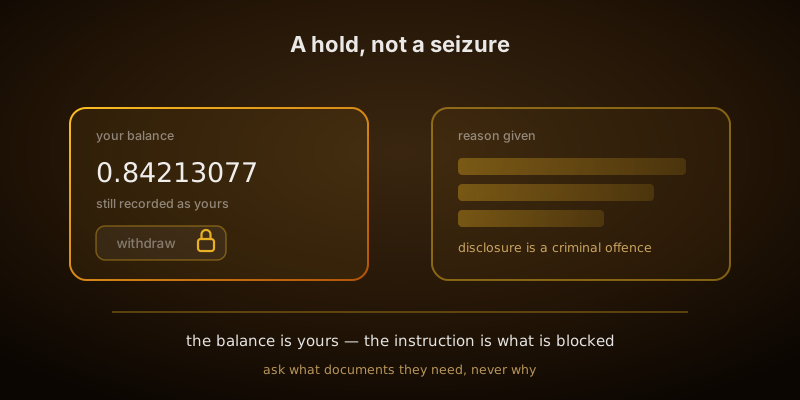
La version courte
- Un gel est un blocage, pas une saisie. Le solde reste inscrit à votre nom et l'établissement se contente de refuser d'exécuter vos instructions le temps qu'un examen se déroule. Une saisie s'accompagne d'un document que vous pouvez lire et contester. En l'absence de document, vous êtes dans un blocage — ce qui est une meilleure nouvelle qu'il n'y paraît.
- Personne ne vous dira pourquoi, parce que dans la plupart des pays vous le dire est un délit. La législation anti-divulgation interdit à un établissement régulé de révéler qu'une déclaration de soupçon existe. Le message évasif n'est pas de la mauvaise volonté ; c'est le seul message que la loi autorise.
- L'agent du support ne le sait sincèrement pas non plus. Les déclarations de soupçon sont cloisonnées. Hausser le ton auprès de quelqu'un qui n'a pas accès au dossier ne change rien, sinon le ton de la réponse.
- Une demande sur l'origine des fonds est une épreuve documentaire, pas une conversation. Les relevés bancaires, fiches de paie, factures, contrats, avis d'imposition et identifiants de transaction vérifiables passent l'épreuve. Un paragraphe d'explications, aussi vrai soit-il, ne la passe pas.
- Là où un délai légal court, le calendrier est fixe. Au Royaume-Uni, une demande de consentement donne sept jours ouvrés aux autorités, et un refus déclenche un moratoire de trente et un jours, prolongeable par un tribunal jusqu'à cent quatre-vingt-six. Aucune insistance ne le raccourcit.
- Les régulateurs, le plus souvent, ne tranchent pas — ils supervisent. La vraie valeur d'une réclamation est qu'elle sort votre dossier du premier niveau, crée un enregistrement daté et impose un délai interne. Dans l'Union européenne, MiCA fait de la procédure de réclamation une obligation plutôt qu'une simple courtoisie.
- Deux actions aggravent sensiblement la situation. Ouvrir un second compte, et payer un service de récupération. La première est une preuve de dérobade ; la seconde est le terrain de chasse préféré de l'escroquerie à l'avance de frais.
- La vraie solution structurelle tient à l'endroit où vivent vos actifs, pas à la plateforme que vous choisissez. Un exchange est une voie de transit. Presque toute histoire de gel sérieux est en réalité l'histoire d'un solde qui n'avait aucune raison de rester là où il était.
Ceci ne constitue pas un conseil juridique. Les gels relèvent du droit de la juridiction où la plateforme est agréée, pas de celle où vous vivez, et les procédures diffèrent sensiblement d'un pays à l'autre. Ce guide décrit les mécanismes communs à la plupart des régimes en 2026 et cite les délais légaux lorsqu'ils sont arrêtés. Rien ici ne constitue un moyen de contourner une quelconque obligation, et rien de tout cela n'aidera quiconque dont les fonds sont véritablement le produit d'un crime. Si une décision de justice, une accusation ou une somme que vous ne pouvez pas vous permettre de perdre est en jeu, prenez un conseil juridique local qualifié, tôt plutôt que tard.
Quatre choses différentes sont appelées « gelées »
La première chose utile à faire est d'établir dans laquelle des quatre vous vous trouvez réellement, car elles ont des responsables différents, des calendriers différents et des remèdes différents. La plupart des gens sautent cette étape et passent la première semaine à appliquer la mauvaise stratégie.
- Une restriction totale du compte. Vous ne pouvez pas vous connecter, ou vous vous connectez et tout est désactivé. C'est une décision de risque propre à l'établissement, prise par sa fonction conformité, et c'est celle qui a le plus de chances de se résoudre sur pièces.
- Une restriction limitée aux retraits. Vous pouvez vous connecter, voir vos soldes, parfois même trader, mais rien ne sort. Cela signifie généralement l'examen d'un dépôt précis ou un cycle de revérification plutôt qu'un jugement sur vous, et c'est souvent la plus rapide à lever.
- Un blocage sur un dépôt ou un actif. Le reste du compte fonctionne normalement. C'est presque toujours un score de filtrage sur la transaction entrante — une étiquette attachée à une adresse quelque part dans son historique, pas un constat sur vous. Le guide sur les cryptos signalées explique comment ces scores sont construits et pourquoi les mêmes pièces passent sur une plateforme et échouent sur une autre.
- Un gel légal. Une décision de justice, une ordonnance de gel de compte, une ordonnance de blocage des avoirs, un mandat de saisie, ou une injonction d'un régulateur. Le signe qui ne trompe pas est qu'un document existe, même si on ne vous l'a pas montré, et que le langage de l'établissement passe de « en cours d'examen » à quelque chose de plus prudent. C'est la seule catégorie où l'établissement ne peut réellement pas libérer les fonds, aussi fort qu'il le souhaite, et la seule où un avocat n'est pas facultatif.
Lisez le libellé exact de la notification plutôt que le souvenir que vous en avez. Vérifiez, concrètement : pouvez-vous vous connecter, pouvez-vous trader, pouvez-vous déplacer des actifs autres que celui qui est signalé, et quelque chose a-t-il été retourné à la source. La combinaison des réponses vous indique dans quelle catégorie vous vous trouvez plus sûrement que tout ce que dira le support.
Pourquoi personne ne vous dira pourquoi
L'aspect le plus déstabilisant d'un gel est l'absence de raison, et il vaut la peine de comprendre que cela résulte d'une conception délibérée, pas d'un hasard. Lorsqu'un établissement régulé forme un soupçon sur une transaction ou un client, il signale ce soupçon à une cellule de renseignement financier. À partir de ce moment, révéler au client qu'une déclaration existe — ou qu'une enquête est envisagée — constitue une infraction pénale dans la plupart des juridictions développées.
Au Royaume-Uni, la disposition est l'article 333A du Proceeds of Crime Act 2002. Il prévoit jusqu'à deux ans d'emprisonnement en cas de poursuite sur inculpation, et il n'exige pas que l'établissement ait eu l'intention de nuire. Les directives européennes de lutte contre le blanchiment de capitaux imposent une interdiction équivalente dans tous les États membres, et aux États-Unis la confidentialité attachée à une déclaration d'activité suspecte remplit la même fonction en d'autres termes : le signalement, et jusqu'à son existence même, ne peuvent être révélés à la personne concernée.
Trois conséquences en découlent, et toutes sont contre-intuitives :
- Le message peu utile est le message conforme. « Votre compte fait l'objet d'un examen conformément à nos conditions générales » n'est pas une fin de non-recevoir. C'est à peu près la seule phrase que les juristes de l'établissement autoriseront, et une version plus détaillée exposerait un employé à des poursuites.
- La personne qui vous répond n'a pas été informée. Le signalement des soupçons est délibérément cloisonné. Le support de premier niveau voit généralement un signal et une réponse toute faite, pas une raison. Hausser le ton auprès de quelqu'un qui n'a pas accès au dossier n'est pas seulement inutile — cela produit, dans le dossier, un enregistrement de votre comportement que lira plus tard un examinateur.
- Tous les silences ne cachent pas une déclaration de soupçon. Beaucoup de gels sont banals — une pièce d'identité expirée, un cycle de revérification, un décalage entre l'activité que vous avez déclarée et ce que le compte a réellement fait. Ceux-là peuvent s'expliquer, et le sont souvent, si vous posez une question qui a une réponse.
Alors changez de question. « Pourquoi avez-vous gelé mon compte ? » n'a pas de réponse disponible et consume la fenêtre d'examen. « Quels documents précis exigez-vous, sous quel format, pour terminer cet examen ? » a une réponse, peut être communiquée légalement, et c'est la question que l'équipe conformité attend que quelqu'un lui pose.
Les huit choses qui déclenchent réellement un gel
Classées à peu près selon la fréquence à laquelle elles en sont la cause réelle, plutôt que selon la fréquence à laquelle on les blâme.
- Un dépôt qui a obtenu un mauvais score. Le logiciel de filtrage attribue un score de risque aux fonds entrants en fonction des étiquettes attachées aux adresses de leur historique, et un score supérieur au seuil de la plateforme déclenche un blocage. L'étiquette peut se trouver à plusieurs sauts de distance et n'avoir aucun rapport avec vous. C'est de loin la cause la plus fréquente, et elle est traitée en détail dans le guide sur la crypto contaminée.
- Un schéma signalé par le système de surveillance. La surveillance des transactions repose sur des règles et ne connaît pas votre situation personnelle. Des cycles rapides de dépôt-retrait, un changement brutal de volume, une série de transferts juste sous un seuil déclaratif, ou une activité qui ne correspond pas au profil déclaré à l'inscription, génèrent tous des alertes. La règle de détection du fractionnement attrape un nombre considérable de personnes qui déplaçaient simplement de l'argent par montants pratiques — et il vaut la peine de savoir qu'organiser délibérément des transferts pour rester sous un seuil est une infraction distincte dans la plupart des régimes.
- Un cycle de revérification. Les pièces d'identité expirent, la réglementation change, et les établissements relancent périodiquement leurs diligences sur l'ensemble de leur portefeuille de clients. Une demande de revérification restée sans réponse se transforme en restriction, et l'e-mail d'origine a souvent atterri dans une boîte que vous ne consultez plus.
- Une correspondance de nom avec une liste de sanctions ou de personnes politiquement exposées. Le filtrage s'exécute sur des listes avec correspondance floue, et les noms courants génèrent constamment des faux positifs. Cela se résout généralement vite dès qu'un humain compare une date de naissance, mais seulement après que quelqu'un a regardé — et en cas de retard accumulé, regarder prend des semaines.
- Une défaillance des données de la contrepartie. Là où la règle de voyage s'applique, un retrait vers un autre prestataire régulé transporte une charge utile d'identité que le côté destinataire doit accepter. Quand les deux systèmes de conformité ne parviennent pas à mener à bien la poignée de main, le transfert se bloque et le solde reste en suspens. C'est une défaillance de coordination entre régulateurs qui se présente comme si c'était de votre faute ; le guide sur la règle de voyage en explique le mécanisme.
- Un problème de juridiction. Se connecter depuis un pays que la plateforme ne dessert pas, un nœud de sortie VPN situé dans une zone restreinte, ou déménager réellement à l'étranger sans mettre à jour son adresse, peuvent tous restreindre un compte. Certaines plateformes restreignent d'abord et posent des questions ensuite, et la restriction peut durer plus longtemps que le voyage.
- Un signalement par un tiers. Quelqu'un affirme qu'un paiement qui vous a été fait était frauduleux, une banque rappelle un virement, un émetteur de carte lance une rétrofacturation sur la jambe fiat, ou la victime d'une arnaque cite une adresse qui a plus tard croisé la vôtre. L'établissement gèle en attendant la résolution, et vous ne saurez peut-être jamais lequel de ces cas s'est produit.
- Une demande des forces de l'ordre ou une décision de justice. Le cas le moins fréquent et le plus sérieux. Ici, l'établissement est un instrument plutôt qu'un décideur, et le remède est judiciaire plutôt qu'administratif.
Remarquez combien peu d'entre elles impliquent une faute de votre part, et combien sont invisibles depuis l'endroit où vous vous trouvez. Cette asymétrie est toute la difficulté : on vous demande de résoudre un problème dont on ne vous autorise pas à connaître la nature.
Ce qu'une demande sur l'origine des fonds attend réellement de vous
Si l'examen débouche sur une demande d'informations plutôt que sur une clôture, ce sera presque toujours une demande sur l'origine des fonds, et c'est le point où la plupart des gens perdent des semaines en se méprenant sur ce qui est attendu.
Deux termes sont employés l'un pour l'autre alors qu'ils ne désignent pas la même chose. L'origine des fonds est étroite : d'où vient cet argent précis, immédiatement avant son arrivée ici. L'origine du patrimoine est large : comment en êtes-vous venu à posséder des actifs de cette ampleur, tout simplement. La seconde question est posée lorsque le montant est important par rapport au profil que vous avez déclaré, et c'est une demande bien plus lourde — elle remonte sur des années plutôt que sur des semaines.
Les deux sont des épreuves documentaires. L'examinateur n'évalue pas si votre récit est plausible ; il constitue un dossier qui doit satisfaire une norme interne, résister à un audit et, dans le pire des cas, être remis à un régulateur. Sa question n'est pas « est-ce que je vous crois » mais « puis-je le prouver ». Une explication parfaitement vraie mais sans aucune pièce jointe échoue à cette épreuve, à chaque fois, et cet échec n'est pas un jugement sur votre honnêteté.
Le principe sous-jacent est la chaîne de traçabilité. Chaque saut entre l'origine licite et l'argent qu'ils ont sous les yeux doit être prouvé par quelque chose produit par un tiers : un employeur, une banque, un client, une contrepartie, une administration fiscale, ou un registre public. Là où un saut ne peut pas être prouvé, dites-le explicitement plutôt que de laisser un vide que l'examinateur comblera par une supposition.
Les cas véritablement difficiles sont les cas honnêtes. Des pièces achetées en 2015 sur un exchange qui n'existe plus. Un achat de pair à pair sans contrat. Un revenu de minage issu d'un pool qui ne délivrait aucun relevé. Un héritage géré de façon informelle. Aucun de ces cas n'est illégitime, et tous sont difficiles à documenter — ce qui explique précisément pourquoi la trace doit être constituée sur le moment, un point que le guide fiscal établit pour la même raison, sous un angle différent.
Les preuves qui fonctionnent, et celles qui ne fonctionnent pas
Ce qui passe l'épreuve :
- Des relevés bancaires couvrant la période concernée, complets et non caviardés, montrant le paiement sortant qui a financé l'achat.
- Des fiches de paie, des contrats de travail, ou des factures clients mis en correspondance avec les dépôts qu'ils expliquent.
- Des déclarations ou avis d'imposition. Ils pèsent d'un poids disproportionné, car un tiers que vous ne contrôlez pas a déjà validé le chiffre.
- Des relevés ou exports de la plateforme où les actifs ont été initialement acquis, même anciens, même partiels.
- Des identifiants de transaction qu'un examinateur peut vérifier de façon indépendante sur un explorateur de blocs, accompagnés d'une note d'une ligne précisant ce que chacun représente.
- Des actes de vente, des attestations de finalisation immobilière, des actes d'homologation successorale, des déclarations de don — tout ce qui a impliqué un avocat, un notaire ou un registre.
Ce qui échoue, et pourquoi :
- Une explication sans pièce jointe. Elle ne peut être versée au dossier, donc elle ne compte pour rien.
- Des captures d'écran recadrées. Une capture d'écran ne prouve rien de l'authenticité d'un document et ne peut être rapprochée d'une date, d'un solde ou d'un numéro de compte.
- Des relevés lourdement caviardés. Noircir précisément les lignes qui prouveraient le flux va à l'encontre du but recherché, et cela se lit comme de la dissimulation même quand ce n'est qu'un réflexe de protection de la vie privée.
- Des tableurs construits après réception de la demande. Une reconstitution est une preuve auto-produite ; elle convient comme index renvoyant à de vrais documents, et ne vaut rien à elle seule.
- Des réponses partielles. Fournir huit des dix documents demandés remet le compteur à zéro plutôt que de le faire avancer, car le dossier reste incomplet.
La présentation compte plus qu'elle ne le devrait. Envoyez des fichiers complets dans un format standard, nommés de façon à ce qu'un inconnu puisse deviner ce qu'est chacun, un fichier par élément, avec une courte note de couverture reliant chaque document à chaque dépôt et indiquant explicitement où se situe une lacune et pourquoi. Les examinateurs traitent des files d'attente sous contrainte de temps ; un dossier évaluable en une seule passe est évalué en une seule passe. Une pile d'images sans nom part au fond de la file.
N'envoyez jamais une phrase de récupération, une clé privée ou un mot de passe de portefeuille à qui que ce soit, pour quelque raison que ce soit, à quelque étape que ce soit d'un examen. Aucun processus de vérification légitime n'en a jamais exigé un. Un message signé depuis une adresse, ou une petite transaction test, prouve le contrôle sans rien divulguer — et une demande portant sur la clé elle-même est une tentative de compromission, quel que soit le caractère officiel de la page. Les détenteurs de comptes gelés forment un groupe fortement ciblé ; le guide sur les arnaques explique comment ce ciblage fonctionne.
À quoi ressemble réellement le calendrier
La distinction utile est de savoir si le délai relève de l'établissement ou de la loi, car un seul des deux est négociable.
Un examen interne suit le calendrier propre à l'établissement. Un blocage au niveau d'un dépôt ou une revérification se résout généralement en quelques jours à environ deux semaines une fois le dossier demandé complet. Un examen de l'origine du patrimoine portant sur un solde important prend plus de temps, car il exige une validation par un responsable senior, laquelle est planifiée plutôt qu'immédiate.
Une procédure légale suit un calendrier fixe que personne, au sein de l'établissement, ne peut raccourcir. La version britannique est la plus simple à décrire et constitue un bon modèle mental pour comprendre comment ces choses fonctionnent ailleurs : lorsqu'un établissement a besoin d'un consentement pour poursuivre une transaction qu'il soupçonne d'impliquer des biens criminels, la demande donne sept jours ouvrés à la National Crime Agency pour répondre. Si le consentement est refusé dans ce délai, un moratoire de trente et un jours commence, pendant lequel les forces de l'ordre décident d'agir ou non. Un tribunal peut prolonger ce moratoire par tranches supplémentaires allant jusqu'à trente et un jours, jusqu'à un maximum de cent quatre-vingt-six. Par ailleurs, depuis octobre 2023, les établissements peuvent restituer des sommes inférieures à mille livres sterling en mettant fin à une relation avec un client sans avoir besoin d'aucun consentement — ce qui explique pourquoi de très petits soldes gelés reviennent parfois rapidement et sans explication.
D'autres régimes ont leurs propres délais de suspension — une cellule de renseignement financier d'un État membre de l'UE peut généralement bloquer une transaction pour une courte période définie, prolongeable par décision judiciaire — et les États-Unis n'ont aucun blocage automatique équivalent, si bien qu'un gel américain est soit une décision de risque propre à l'établissement, soit une action des forces de l'ordre appuyée par un document.
Trois implications pratiques :
- Le silence des deux premières semaines est normal. Inconfortable, mais normal. Relancer chaque jour ne produit aucune information et épuise la bonne volonté dont vous aurez besoin plus tard.
- Un silence qui dépasse trente jours signifie quelque chose de structurel. Soit un délai légal est en cours, soit votre ticket est bloqué. Les deux se traitent de la même façon : une réclamation formelle, qui déclenche un délai différent et documenté.
- Un délai précis qui vous a été communiqué est bon signe. Cela signifie qu'un humain a le dossier et qu'un processus est en cours. Un « aucun délai ne peut être communiqué » répété signifie généralement ni l'un ni l'autre.
L'échelle des recours, dans l'ordre
Chaque étape existe parce que la précédente a échoué, et sauter des étapes affaiblit la suivante — la première question d'un régulateur porte sur ce que disait la réponse finale de l'établissement.
- Conservez tout, immédiatement. Des captures d'écran des soldes, la notification de restriction, l'intégralité du fil du ticket avec horodatages, et un export complet des transactions tant que vous pouvez encore en générer un. L'accès est parfois réduit pendant un examen, et une preuve que vous n'avez pas capturée dès le premier jour peut devenir indisponible exactement au moment où une réclamation en a besoin.
- Posez la seule question qui ait une réponse. Quels documents précis, sous quel format, sont nécessaires pour terminer cet examen. Obtenez-le par écrit. La liste orale d'un agent du support n'est pas une preuve.
- Soumettez un dossier complet, une seule fois. Tout ce qui a été demandé, correctement nommé, avec une note de couverture. Résistez à l'envie d'envoyer les documents par tranches au fur et à mesure que vous les trouvez ; chaque soumission partielle tend à redémarrer l'évaluation.
- Transformez le ticket en réclamation formelle au bout de trente jours. Utilisez le canal de réclamation publié, pas le support. Indiquez le montant retenu, les dates, ce qui a été soumis et quand, ce que vous demandez, et exigez une réponse écrite définitive. C'est le point de bascule de tout le processus : cela sort le dossier du traitement de premier niveau pour le confier à une fonction soumise à des obligations de reporting, et cela produit le document dont dépend chaque étape ultérieure.
- Envisagez une demande d'accès à vos données personnelles, là où ce droit existe. Les régimes européen et britannique de protection des données vous permettent de demander les données personnelles qu'un établissement détient sur vous. Cela ne produira pas la déclaration de soupçon — elle en est exemptée, à juste titre — mais cela fait souvent apparaître des notes de compte, des dates d'examen, et le fait qu'un processus existe et a un statut. Cela impose aussi un délai de réponse légal à un établissement qui ignorait jusque-là votre demande volontaire.
- Saisissez l'autorité qui supervise la plateforme. La bonne autorité est le régulateur du lieu où l'établissement est agréé, pas celui où vous vivez. Attendez-vous à de la supervision plutôt qu'à un arbitrage, et envoyez-la quand même — le signalement augmente la priorité interne et constitue le dossier.
- Rendez l'affaire publique, prudemment, si le montant le justifie. Un récit public factuel, daté et sans émotion d'un dossier bloqué atteint parfois une équipe qu'un ticket n'a pas atteinte. Restez précis et restez ennuyeux ; l'exagération est ce qui permet à un établissement de balayer toute l'affaire, et un récit qui ressemble à une menace appelle une réponse juridique plutôt qu'une résolution.
- Prenez conseil auprès d'un avocat quand le calcul le justifie. Une mise en demeure rédigée par un avocat n'a rien à voir avec un e-mail. Au-delà de quelques milliers d'unités de votre monnaie, ou lorsqu'une décision existe réellement, c'est l'étape qui compte — et elle fonctionne mieux une fois que les étapes précédentes ont produit une trace écrite que comme premier geste.
Où se plaindre, régime par régime
Dit honnêtement, y compris là où la réponse est qu'il n'existe aucune voie de recours efficace.
- Union européenne. La position la plus solide de tous les régimes. Depuis l'application de MiCA, un prestataire de services sur crypto-actifs agréé doit exploiter une procédure de traitement des réclamations publiée, mettre à disposition un modèle, instruire équitablement et répondre dans un délai raisonnable — le détail étant précisé par un règlement délégué de 2025. Les réclamations vont d'abord à l'établissement, puis à l'autorité nationale compétente qui l'a agréé : BaFin en Allemagne, l'AMF en France, la CNMV en Espagne, la Consob en Italie, la Banque centrale d'Irlande, et ainsi de suite. L'autorité de surveillance européenne elle-même ne traite pas les litiges individuels et vous redirigera.
- Royaume-Uni. Pour la plupart des établissements crypto, l'enregistrement auprès de la Financial Conduct Authority est un enregistrement au titre de la lutte contre le blanchiment de capitaux, pas un agrément complet — et la conséquence pratique est que le Financial Ombudsman Service ne peut généralement pas examiner une réclamation crypto, car l'activité se situe hors du périmètre régulé. C'est la fausse attente la plus répandue au Royaume-Uni. Plaignez-vous auprès de l'établissement, saisissez la FCA à titre de renseignement pour la supervision, et comprenez que le futur régime applicable aux crypto-actifs est conçu pour combler cette lacune plutôt que de l'avoir déjà comblée.
- États-Unis. Pas de voie unique. Le Consumer Financial Protection Bureau accepte les réclamations sur crypto-actifs et les transmet à l'entreprise, qui est censée répondre sous quinze jours — ce qui vaut la peine rien que pour obtenir une réponse forcée. Les régulateurs d'État comptent ici plus que les régulateurs fédéraux : le Department of Financial Services de l'État de New York supervise directement les opérateurs agréés et reçoit les réclamations de consommateurs, et les procureurs généraux d'État se sont montrés actifs. Le réseau de lutte contre la criminalité financière ne traite pas les litiges de consommation.
- Singapour. La Monetary Authority of Singapore supervise les prestataires agréés, et un dispositif de règlement des différends financiers existe pour certains litiges. Les deux voies supposent que la plateforme y est réellement agréée plutôt que simplement présente.
- Hong Kong. La Securities and Futures Commission agrée les plateformes de négociation et reçoit les réclamations concernant les entités agréées.
- Canada. L'enregistrement auprès du centre de déclaration des opérations financières est un enregistrement au titre de la lutte contre le blanchiment de capitaux et ne comporte aucune fonction de règlement des litiges de consommation ; les régulateurs provinciaux des valeurs mobilières constituent la voie la plus productive pour les plateformes enregistrées auprès d'eux.
- Plateformes offshore et non agréées. La réponse honnête est qu'il n'existe généralement aucune voie de recours externe efficace. Une plateforme constituée dans une juridiction qui ne se soucie aucunement des utilisateurs particuliers offre exactement le recours qu'implique son absence d'agrément, c'est-à-dire aucun. Cela vaut la peine de le savoir avant d'alimenter un compte plutôt qu'après.
Le schéma général est qu'une réclamation constitue un levier et une trace, plus qu'une décision. Les établissements suivent les signalements réglementaires d'une façon qu'ils ne font pas pour les tickets, un signalement tend à faire passer un dossier d'une file d'attente à une personne, et chaque étape suivante — juridique, publique ou commerciale — dépend de la trace que les précédentes ont créée. Le panorama juridictionnel derrière tout cela, et pourquoi le lieu d'agrément d'une plateforme détermine ce qu'elle doit faire, est exposé dans le guide pays par pays.
Ce qui ne fonctionne jamais, et les deux gestes qui aggravent tout
- Exiger la raison, sans relâche. Il leur est illégal de la donner. Chaque message consacré à cela est un message qui n'est pas consacré aux documents.
- Menacer d'un procès que vous n'engagerez pas. Les établissements en reçoivent constamment, et une menace en l'air transforme une question de conformité en question juridique, ce qui fait passer le dossier à une équipe dont le réflexe est d'en dire moins.
- Enjoliver le récit. Ajuster un récit sur l'origine des fonds pour qu'il sonne mieux, alors que les documents le contrediront plus tard, transforme un examen résoluble en soupçon confirmé. L'incohérence entre votre explication et vos preuves est, à elle seule, la chose la plus dommageable du dossier.
- Faire pression émotionnellement sur un agent du support pour qu'il fasse remonter le dossier. Les notes sont lues par les personnes qui décident de votre dossier.
- Supprimer ou fermer le compte. Cela ne libère pas les fonds et peut détruire votre accès aux preuves dont vous avez besoin.
- Attendre en silence pendant des mois. La passivité est interprétée comme un abandon, et certaines juridictions finissent par traiter les soldes dormants comme des biens non réclamés.
Deux gestes aggravent activement la situation :
- Ouvrir un second compte. Que ce soit à votre nom ou à celui de quelqu'un d'autre, cela viole les conditions générales de presque toutes les plateformes, se détecte sans effort grâce aux empreintes de l'appareil et du moyen de paiement, et — surtout — transforme un dépôt inexpliqué en dérobade apparente. C'est le moyen le plus rapide de transformer un blocage en clôture.
- Payer un service de récupération. Les détenteurs de soldes gelés forment un groupe précisément ciblé, très motivé et facile à identifier, ce qui en fait le marché idéal pour l'escroquerie à l'avance de frais. Le schéma consiste en des frais pour « libérer » ou « débloquer » des fonds, parfois avec des documents falsifiés, parfois avec un portail convaincant. Aucun tiers ne peut débloquer un compte qu'il n'exploite pas. Un avocat régulé engagé dans le cadre d'un véritable mandat est une chose entièrement différente, et cela se voit : vous pouvez vérifier son inscription au barreau, les honoraires sont documentés, et personne ne demande de crypto d'avance.
Quand ce n'est pas du tout une question de conformité
Quatre scénarios se présentent de façon identique de votre côté et appellent des réponses totalement différentes. Les signes qui les distinguent valent la peine d'être connus.
- Une insolvabilité ou un problème de liquidité. Le signe distinctif est que tout le monde est touché, pas seulement vous : retraits suspendus sur toute la plateforme, « maintenance temporaire » du système de retrait, retards qui ont commencé le même jour pour tout le monde. Les documents n'y changeront rien, l'escalade n'y changera rien, et la rapidité compte plus que la procédure — c'est le seul cas où être précoce vaut plus qu'avoir raison. Observez ce que l'établissement dit à tout le monde, pas ce qu'il vous dit à vous.
- Une sortie de juridiction. La plateforme cesse de desservir votre pays et donne aux utilisateurs une fenêtre pour clôturer leurs positions, après quoi l'accès se dégrade. Cela arrive généralement par e-mail à une adresse que vous ne lisez peut-être pas, est annoncé publiquement, et comporte une échéance ferme. C'est rattrapable si vous agissez dans la fenêtre, et douloureux si vous ne le faites pas.
- Dormance. Les comptes inactifs depuis longtemps sont restreints, et dans certaines juridictions les soldes finissent par être reversés à l'État en tant que biens non réclamés, dont la récupération relève d'une démarche administrative plutôt que du service client. Se connecter périodiquement est une habitude réellement utile.
- Un gel pour décès ou incapacité. Un compte verrouillé après le signalement du décès du titulaire n'est débloqué qu'au profit d'un représentant de la succession muni des documents d'homologation. Il est notable que c'est aussi le scénario où un portefeuille en auto-conservation sans plan de succession est pire qu'un compte d'exchange, et non l'inverse — cela vaut la peine de le dire clairement dans un guide qui, par ailleurs, plaide pour l'auto-conservation.
Vous l'avez récupéré. Et maintenant ?
La libération des fonds n'est pas la fin du parcours, et ce que vous faites la semaine suivante décide si la même chose se reproduira.
- Faites-le sortir, rapidement, en une seule transaction explicable. Pas une rafale de petits transferts — c'est exactement le schéma que les systèmes de surveillance sont réglés pour signaler, et le faire immédiatement après un examen est le pire moment possible pour déclencher une alerte de fractionnement.
- Ne présumez pas que la relation est réparée. Un compte débloqué porte souvent un seuil interne abaissé. Le prochain cas limite se résout moins favorablement, et de nombreux établissements mettent fin à la relation, discrètement, quelques semaines plus tard.
- Consignez ce que vous savez désormais. Quel dépôt l'a déclenché, quels documents ont satisfait l'examen, quelles dates étaient en jeu. Si une future plateforme pose la même question sur les mêmes pièces, vous aurez déjà la réponse toute prête.
- Comprenez ce qui subsiste. Les documents que vous avez soumis sont conservés pendant des années en vertu des règles de conservation des documents, dans des systèmes que vous ne verrez jamais, et ne sont généralement pas supprimables sur demande. Le guide sur ce qui arrive à vos pièces d'identité une fois transmises explique où vivent ces copies et pourquoi l'effacement est légalement refusé.
- Vérifiez la situation fiscale de tout ce qui a été liquidé. Lorsqu'une plateforme a converti de la crypto en fiat avant de la restituer, une cession a eu lieu à une date que vous n'avez pas choisie, et elle est à déclarer que vous l'ayez consentie ou non.
Réduire l'exposition la prochaine fois
Sept changements, classés par ordre d'importance réelle. Aucun d'eux ne vise à échapper à un examen ; tous visent à limiter la part de votre vie financière qu'un seul examen peut atteindre.
- Cessez de stocker des actifs sur une plateforme. Tout le guide tient en une phrase. Un exchange est une voie de transit — vous y passez pour convertir quelque chose, puis vous repartez. Presque toute histoire de gel catastrophique est en réalité l'histoire d'un solde qui restait quelque part depuis des années sans autre raison que l'inertie.
- Séparez les fonctions entre plateformes. L'endroit où vous convertissez du fiat ne devrait pas être celui où vous conservez vos avoirs, et ce ne devrait pas non plus être celui où vous tradez. Un examen n'atteint alors qu'une seule fonction, au lieu de tout ce que vous possédez. Le coût est un peu d'inconfort ; le bénéfice est qu'un gel devient une nuisance plutôt qu'une crise.
- Constituez le dossier de provenance le jour même, pas sur demande. Plateforme, date, montant, identifiant de transaction, et ce que représentaient les fonds. Cinq minutes sur le moment ; pratiquement impossible à reconstituer trois ans plus tard, quand un exchange qui n'existe plus est le chaînon manquant de votre chaîne de traçabilité.
- Connaissez le régulateur de la plateforme avant de l'alimenter. Le lieu où un établissement est agréé détermine ce qu'il vous doit, quel calendrier s'impose à lui, et si une voie de recours externe existe quand les choses tournent mal. Le faire après un gel, c'est ainsi que l'on découvre que son recours a toujours été nul.
- Vérifiez ce que vous êtes sur le point de déposer. Filtrer l'historique des fonds entrants avant de les envoyer vers une plateforme régulée ne coûte rien et prévient d'emblée le déclencheur le plus fréquent. Le guide sur la crypto contaminée explique comment procéder et jusqu'à quel point faire confiance à la réponse.
- Ne mélangez pas les historiques. Consolider dans une seule transaction des sorties d'origines différentes fusionne ces origines de façon permanente et irréversible, si bien qu'une seule réception douteuse peut contaminer un solde entier. C'est le cœur de l'hygiène des portefeuilles, et cela compte au moins autant pour les résultats en matière de conformité que pour ceux en matière de confidentialité.
- Tenez les documents d'urgence rassemblés. Un dossier avec pièces d'identité, justificatif de domicile, relevés bancaires récents, avis d'imposition et vos notes de provenance. Quand une demande arrive avec un délai de quatorze jours, la différence entre répondre en un jour et s'agiter pendant trois semaines tient à l'existence préalable de ce dossier.
Notre position dans tout cela, dite clairement
Un guide sur les comptes gelés publié par un service qui n'a pas de comptes a un angle commercial évident, alors voici sa version honnête.
- Nous ne pouvons rien débloquer, et personne d'autre ne le peut non plus s'il n'exploite pas la plateforme. Si votre solde est détenu par un exchange tiers, aucun service de swap, agent de récupération ou intermédiaire ne dispose d'un moyen de le libérer. Quiconque prétend le contraire pratique l'escroquerie à l'avance de frais décrite plus haut.
- Il n'existe ici aucun compte à geler. Aucune inscription, aucun solde stocké, aucune identité enregistrée — si bien que la condition structurelle préalable à un gel de compte n'existe pas à notre niveau. C'est un fait architectural plutôt qu'une politique, et c'est la seule forme de garantie qui vaille vraiment quelque chose.
- Une commande individuelle peut malgré tout être bloquée en amont. Nous acheminons vers des fournisseurs de liquidité tiers qui filtrent les dépôts, et un dépôt au score défavorable peut entraîner le signalement d'une commande précise. Cela affecte une seule transaction, pas un solde permanent — et notre politique est une offre de remboursement vers une adresse que vous contrôlez, jamais une demande de documents. C'est écrit noir sur blanc sur la page LCB-FT plutôt que laissé à la bonne volonté.
- Utiliser une voie sans KYC peut, en soi, attirer une question plus tard. Plusieurs fournisseurs de filtrage tiennent une catégorie pour les services qui ne vérifient pas l'identité, et des fonds dont le saut précédent se trouve dans cette catégorie peuvent susciter une demande sur l'origine des fonds auprès d'une plateforme aux critères prudents. C'est un coût réel lié à notre utilisation, et il vaut mieux l'anticiper que le découvrir.
- Ce que nous détenons, et pour combien de temps. Les enregistrements de commande sont purgés en moins de trente jours ; les journaux serveur tournent en moins de vingt-quatre heures. Rien de tout cela ne contient d'identité, car aucune n'a jamais été collectée. Le détail est répertorié sur la page de transparence et la page de confidentialité.
- Nous ne sommes pas un moyen de contourner un gel déjà survenu. Si une plateforme régulée détient vos fonds, la réponse tient dans les documents et l'escalade, pas dans un autre service de swap. Ce qu'une voie non-custodiale change, c'est l'exposition des fonds que vous contrôlez encore — pas le statut de ceux que vous ne contrôlez plus.
Lectures complémentaires
Pour comprendre comment un dépôt obtient d'abord un score de risque — le mécanisme derrière le déclencheur de gel le plus courant — voir la crypto contaminée expliquée. Pour la mécanique de clustering et d'attribution qui sous-tend ces scores, l'analyse blockchain expliquée. Pour ce qu'il advient des documents qu'un examen de l'origine des fonds vous fait transmettre, violations de données KYC. Pour comprendre pourquoi un retrait entre deux plateformes régulées reste bloqué sans que personne n'ait rien fait de mal, le guide sur la règle de voyage. Le pendant préventif de ce guide est l'hygiène des portefeuilles pour les swaps privés, qui couvre le contrôle des pièces qui empêche une seule réception signalée d'atteindre tout ce que vous détenez. Pour l'obligation déclarative qui survit à tout gel, la fiscalité des swaps crypto ; pour la carte réglementaire qui détermine sous quel régime vous vous trouvez, le swap sans KYC est-il légal où vous vivez ; et pour l'argument contre le fait même de détenir un compte, ce qu'est réellement la crypto sans KYC. Le vocabulaire utilisé tout au long de ce guide est défini dans le glossaire.









