
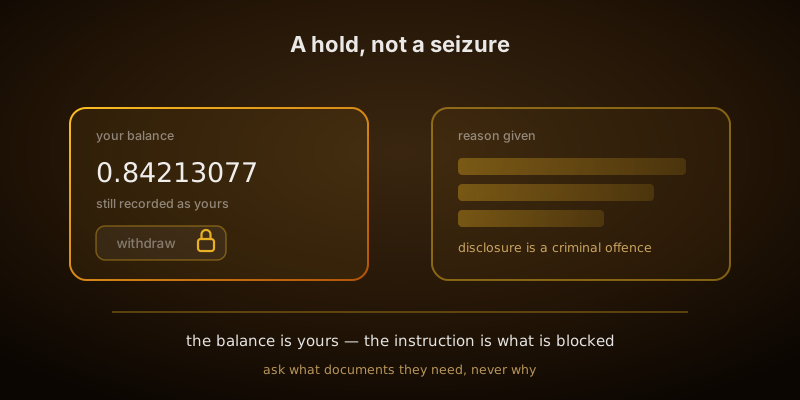
النسخة المختصرة
- التجميد حجزٌ مؤقت، لا مصادرة. الرصيد لا يزال مسجَّلاً باسمك، والشركة ترفض ببساطة تنفيذ تعليماتك ريثما تجري المراجعة. أما المصادرة فتأتي بمستند يمكنك قراءته والطعن فيه. وإن لم يوجد مستند، فأنت في حالة حجز مؤقت — وهو خبر أفضل مما يبدو عليه.
- لن يخبرك أحد بالسبب، لأن إخبارك في معظم الدول جريمة. يحظر قانون حظر الإفصاح عن البلاغات على الشركة المنظَّمة أن تُفصح عن وجود بلاغ اشتباه. الرسالة الغامضة ليست مراوغة؛ إنها الرسالة المشروعة الوحيدة المتاحة.
- موظف الدعم لا يعرف السبب فعلاً هو الآخر. بلاغات الاشتباه مُجزَّأة قسرياً بين الجهات. وتصعيد نبرتك تجاه شخص لا يملك حق الاطلاع على الملف لا يُغيّر شيئاً سوى نبرة الرد.
- طلب مصدر الأموال اختبار مستندي، لا محادثة. كشوف الحسابات المصرفية، وقسائم الرواتب، والفواتير، والعقود، والإقرارات الضريبية، ومُعرِّفات المعاملات القابلة للتحقق، كلها تنجح في هذا الاختبار. أما فقرة من الخلفية فلا تنجح، مهما كانت صادقة.
- حيث تكون هناك مهلة قانونية سارية، يكون الجدول الزمني ثابتاً. في المملكة المتحدة يمنح طلب الموافقة السلطات سبعة أيام عمل، ويبدأ الرفض مهلة تعليق مدتها واحد وثلاثون يوماً قابلة للتمديد من المحكمة إلى مائة وستة وثمانين يوماً. لا يُقصِّرها أي قدر من السؤال.
- الجهات التنظيمية في الغالب لا تفصل في النزاعات — بل تُشرِف فقط. القيمة الحقيقية للشكوى أنها تُخرِج قضيتك من خط المعالجة الأول، وتُنشئ سجلاً مؤرَّخاً، وتفرض مهلة داخلية. وفي الاتحاد الأوروبي، تجعل MiCA إجراء الشكاوى التزاماً لا مجاملة.
- تصرّفان اثنان يزيدان الأمور سوءاً بشكل ملموس. فتح حساب ثانٍ، ودفع مبلغ لخدمة استرداد. الأول دليل على المراوغة؛ والثاني هو حيث يزدهر احتيال الرسوم المُسبقة أكثر ما يزدهر.
- الحل البنيوي هو أين تعيش أصولك، لا أي منصة تختارها. البورصة ممرّ عبور. وتكاد كل قصة تجميد خطيرة أن تكون في حقيقتها قصة عن رصيد لم يكن هناك سبب لبقائه في مكانه.
هذا ليس استشارة قانونية. تخضع حالات التجميد لقانون المكان الذي رُخِّصت فيه المنصة، لا المكان الذي تعيش فيه، وتختلف الإجراءات اختلافاً كبيراً بين الولايات القضائية. يصف هذا الدليل الآليات المشتركة بين معظم الأنظمة حتى عام 2026، ويذكر الجداول الزمنية القانونية حيث تكون مستقرة. لا شيء هنا وسيلة للتحايل على أي التزام، ولن يُفيد أياً من ذلك أي شخص تكون أمواله بالفعل عائدات جريمة. وإن كان الأمر يتعلق بأمر رسمي، أو ادّعاء، أو مبلغ لا يمكنك تحمّل خسارته، فاطلب استشارة محلية مؤهَّلة مبكراً لا متأخراً.
أربعة أشياء مختلفة تُسمّى «مجمَّدة»
أول خطوة مفيدة هي تحديد أي من هذه الحالات أنت فيها فعلاً، لأن للحالات الأربع جهات مختلفة مسؤولة عنها، وجداول زمنية مختلفة، وسبل علاج مختلفة. ويتخطى معظم الناس هذه الخطوة فيقضون الأسبوع الأول وهم يطبّقون الاستراتيجية الخاطئة.
- تقييد كامل للحساب. لا يمكنك تسجيل الدخول، أو تدخل فتجد كل شيء مُعطَّلاً. هذا قرار مخاطر خاص بالشركة نفسها، تتخذه وظيفة الامتثال لديها، وهو الأقرب إلى الحل بمجرد تقديم المستندات.
- تقييد يقتصر على السحب. يمكنك تسجيل الدخول ورؤية الأرصدة، وأحياناً حتى التداول، لكن لا شيء يغادر الحساب. يعني هذا عادة مراجعة إيداع معين أو دورة إعادة تحقّق، لا رأياً بشأنك أنت، وغالباً ما يكون الأسرع في الزوال.
- حجز على إيداع واحد أو أصل واحد. بقية الحساب تعمل بشكل طبيعي. يكون هذا في الغالب الأعم نتيجة درجة مخاطر أُسنِدت للمعاملة الواردة — علامة مُلصَقة بعنوان في مكان ما من تاريخه، لا استنتاجاً بشأنك أنت. يتناول دليل العملات المُعلَّمة كيفية بناء هذه الدرجات ولماذا تنجح العملات نفسها في منصة وتفشل في أخرى.
- تجميد قانوني. أمر من محكمة، أو أمر تجميد حساب، أو أمر تقييد، أو إذن مصادرة، أو توجيه من جهة تنظيمية. العلامة الدالة هي وجود مستند، حتى لو لم يُعرَض عليك، وأن لغة الشركة تتحول من «قيد المراجعة» إلى صياغة أكثر حذراً. هذه هي الفئة الوحيدة التي لا تستطيع فيها الشركة فعلاً الإفراج عن الأموال مهما رغبت في ذلك، والوحيدة التي لا يكون فيها الاستعانة بمحامٍ أمراً اختيارياً.
اقرأ الصياغة الدقيقة للإشعار بدلاً من الاعتماد على ذاكرتك له. تحقّق بشكل ملموس: هل يمكنك تسجيل الدخول، هل يمكنك التداول، هل يمكنك تحريك أصول غير الأصل المُعلَّم، وهل أُعيد أي شيء إلى مصدره. مجموعة الإجابات تخبرك في أي فئة أنت أكثر موثوقية من أي شيء سيقوله الدعم.
لماذا لن يخبرك أحد بالسبب
أكثر ما يُربِك في التجميد هو غياب السبب، ويستحق الأمر أن نفهم أن هذا مُصمَّم عمداً لا عرضياً. فعندما تتكوّن لدى شركة منظَّمة شبهة حول معاملة أو عميل، تُبلِّغ عن تلك الشبهة إلى وحدة الاستخبارات المالية. ومنذ تلك اللحظة، يُعد إخبار العميل بوجود بلاغ — أو بأن تحقيقاً قيد النظر — جريمة جنائية في معظم الولايات القضائية المتقدمة.
في المملكة المتحدة، النص القانوني هو المادة 333A من Proceeds of Crime Act 2002 (قانون عائدات الجريمة). تصل عقوبتها إلى السجن سنتين عند الإدانة الجنائية، ولا تشترط أن تكون الشركة قد قصدت إلحاق أي ضرر. وتفرض توجيهات مكافحة غسل الأموال الأوروبية حظراً معادلاً في جميع الدول الأعضاء، وفي الولايات المتحدة تؤدي السرّية المُلحَقة بتقرير النشاط المشبوه (suspicious activity report) الوظيفة نفسها بعبارات مختلفة: لا يجوز الإفصاح عن التقرير، ولا حتى عن وجوده، لصاحب الشأن.
يترتب على ذلك ثلاث نتائج، وكلها تخالف الحدس:
- الرسالة غير المفيدة هي الرسالة الملتزمة بالقانون. عبارة «حسابك قيد المراجعة وفقاً لشروطنا» ليست تملّصاً مؤسسياً. إنها أقرب إلى الجملة الوحيدة التي سيسمح بها محامو الشركة، وأي صياغة أكثر تفصيلاً قد تُعرِّض موظفاً للملاحقة القضائية.
- الشخص الذي يرد عليك لم يُخبَر بشيء. الإبلاغ عن الاشتباه مُجزَّأ قسرياً وعن قصد. يرى موظفو الدعم في الخط الأول عادة علامة ورداً جاهزاً، لا سبباً. وتصعيد نبرتك تجاه شخص لا يملك حق الاطلاع على الملف ليس عديم الجدوى فحسب — بل يُنتج سجلاً عن سلوكك يبقى ضمن ملاحظات الحالة نفسها التي سيقرأها المراجِع لاحقاً.
- ليس كل صمت بلاغ اشتباه. كثير من حالات التجميد سببها أمر عادي — وثيقة هوية منتهية الصلاحية، أو دورة إعادة تحقّق، أو عدم تطابق بين النشاط الذي أعلنته وما قام به الحساب فعلاً. هذه أمور يمكن تفسيرها، وكثيراً ما تُفسَّر، إن طرحتَ سؤالاً له إجابة.
لذا غيِّر السؤال. سؤال «لماذا جمَّدتم حسابي؟» لا إجابة متاحة له ويستنفد مهلة المراجعة. أما سؤال «ما المستندات المحددة التي تحتاجونها، وبأي صيغة، لإتمام هذه المراجعة؟» فله إجابة، ومن المشروع تقديمها، وهو السؤال الذي ينتظر فريق الامتثال أن يطرحه عليه أحد.
الأمور الثمانية التي تُسبِّب التجميد فعلاً
مُرتَّبة تقريباً بحسب تكرار كونها السبب الحقيقي، لا بحسب تكرار اتهامها بذلك.
- إيداع حصل على درجة سيئة. يُسنِد برنامج الفرز درجة مخاطر للأموال الواردة استناداً إلى علامات مُلصَقة بعناوين في تاريخها، وأي درجة تتجاوز عتبة المنصة تُطلِق حجزاً. قد تكون العلامة على بُعد عدة قفزات وقد لا علاقة لها بك على الإطلاق. هذا هو السبب الأكثر شيوعاً بفارق كبير، ويتناوله بالتفصيل دليل العملات المُعلَّمة.
- نمط رصده نظام المراقبة. مراقبة المعاملات تعمل وفق قواعد ولا تعرف ظروفك. دورات سريعة من الإيداع والسحب، أو تغيّر مفاجئ في الحجم، أو سلسلة تحويلات تقل بقليل عن عتبة الإبلاغ، أو نشاط لا يتطابق مع الملف الذي قدَّمته عند التسجيل، كل ذلك يُولِّد تنبيهات. وتُوقِع قاعدة التجزئة عدداً هائلاً من الناس ممن كانوا ببساطة يُحرِّكون أموالاً بمبالغ مريحة لهم — ويستحق العلم أن ترتيب التحويلات عمداً للبقاء تحت عتبة معينة جريمة مستقلة في معظم الأنظمة.
- دورة إعادة تحقّق. وثائق الهوية تنتهي صلاحيتها، والأنظمة تتغيّر، والشركات تُعيد بشكل دوري تطبيق العناية الواجبة على كامل قاعدة عملائها. طلب إعادة تحقّق لم يُجَب عنه يتحول إلى تقييد، وغالباً ما ذهب البريد الإلكتروني الأصلي إلى صندوق لم تعد تقرأه.
- تطابق اسم مع قوائم عقوبات أو شخص سياسي معرَّض للمخاطر. يعمل الفرز على القوائم بمطابقة تقريبية، وتُولِّد الأسماء الشائعة نتائج إيجابية كاذبة باستمرار. عادة ما تُحسَم هذه بسرعة بمجرد أن يُقارِن شخص تاريخ الميلاد، لكن فقط بعد أن ينظر أحدهم إليها — وفي ظل تراكم الطلبات، يستغرق النظر إليها أسابيع.
- عطل في بيانات الطرف المقابل. حيث تنطبق قاعدة السفر، يحمل السحب إلى مزوّد منظَّم آخر حمولة هوية يجب على الجانب المُستقبِل قبولها. وعندما لا يستطيع نظاما الامتثال إكمال المصافحة بينهما، يتوقف التحويل ويبقى الرصيد معلَّقاً. هذا فشل تنسيق بين جهات تنظيمية يظهر في صورة خطأ منك؛ ويشرح دليل قاعدة السفر هذه الآلية.
- مشكلة تتعلق بالولاية القضائية. تسجيل الدخول من بلد لا تخدمه المنصة، أو عقدة خروج لشبكة VPN في موقع مقيَّد، أو الانتقال الفعلي إلى الخارج دون تحديث عنوانك، كل ذلك يمكن أن يُقيِّد الحساب. بعض المنصات تُقيِّد أولاً وتسأل لاحقاً، وقد يستمر التقييد بعد انتهاء الرحلة بوقت طويل.
- بلاغ من طرف ثالث. يدّعي شخص أن دفعة إليك كانت احتيالية، أو يسترجع بنك تحويلاً، أو تفتح جهة إصدار بطاقة نزاعاً على الدفعة على الشق النقدي، أو تذكر ضحية احتيال عنواناً لامس عنوانك لاحقاً. تُجمِّد الشركة الحساب ريثما يُحسَم الأمر، وقد لا تعرف أبداً أياً من هذه كان السبب.
- طلب من جهة إنفاذ القانون أو أمر من محكمة. الأقل شيوعاً والأكثر خطورة. هنا تكون الشركة أداة لا صاحبة قرار، وسبيل العلاج قانوني لا إداري.
لاحظ كم قليل من هذه الأسباب ينطوي على أي تقصير من جانبك، وكم كبير عدد ما هو غير مرئي من موقعك. هذا التفاوت هو الصعوبة كلها: يُطلَب منك حل مشكلة لا يُسمَح لك بمعرفة طبيعتها.
ما الذي يطلبه طلب مصدر الأموال فعلاً
إذا أفضت المراجعة إلى طلب معلومات بدلاً من إغلاق الملف، فسيكون ذلك في الغالب الأعم طلب مصدر أموال، وهذه هي النقطة التي يخسر فيها معظم الناس أسابيع بسبب سوء فهم المطلوب.
يُستخدم مصطلحان بالتبادل رغم أنهما ليسا الشيء نفسه. مصدر الأموال ضيق: من أين جاء هذا المبلغ تحديداً، مباشرة قبل وصوله إلى هنا. أما مصدر الثروة فواسع: كيف آل بك الأمر إلى امتلاك أصول بهذا الحجم أصلاً. يُطرَح الثاني عندما يكون المبلغ كبيراً بالنسبة إلى الملف الذي أعلنته، وهو طلب أثقل بكثير — إذ يمتد إلى سنوات ماضية لا أسابيع.
كلاهما اختبار مستندي. المراجِع لا يُقيِّم مدى معقولية روايتك؛ بل يبني ملفاً يجب أن يستوفي معياراً داخلياً، ويصمد أمام تدقيق، وفي أسوأ الحالات، يُسلَّم إلى جهة تنظيمية. سؤاله ليس «هل أُصدِّقك» بل «هل يمكنني إثبات هذا بالمستندات». تفسير صادق تماماً بلا أي مرفق يفشل في هذا الاختبار، في كل مرة، وهذا الفشل ليس حكماً على صدقك.
المبدأ الكامن وراء ذلك هو سلسلة الحيازة. يجب أن تُثبَت كل قفزة من المصدر المشروع إلى المال الماثل أمامهم بشيء أنتجه طرف ثالث: صاحب عمل، أو بنك، أو عميل، أو طرف مقابل، أو جهة ضريبية، أو دفتر أستاذ عام. وحيث يتعذّر إثبات قفزة ما، قل ذلك صراحة بدلاً من ترك فجوة يملؤها المراجِع بافتراض خاص به.
الحالات الصعبة فعلاً هي الحالات الصادقة. عملات اشتُريت عام 2015 من بورصة لم تعد موجودة. شراء مباشر بين نظيرين دون عقد. دخل تعدين من تجمُّع لم يحتفظ بأي كشوف. ميراث تمت معالجته بشكل غير رسمي. لا شيء من هذا غير مشروع وكلها صعبة التوثيق — وهذا بالتحديد سبب ضرورة إنشاء السجل وقت حدوث الأمر، وهي نقطة يُبرزها دليل الضرائب للسبب نفسه من زاوية مختلفة.
الأدلة التي تنجح، والأدلة التي لا تنجح
ما ينجح في الاختبار:
- كشوف حسابات مصرفية تغطي الفترة المعنية، كاملة وغير مُحجَّبة، تُظهر الدفعة الصادرة التي موَّلت الشراء.
- قسائم رواتب، أو عقود عمل، أو فواتير عملاء مُطابَقة مع الإيداعات التي تفسّرها.
- إقرارات ضريبية أو تقديرات ضريبية. تحمل هذه وزناً أكبر مما يبدو لأن طرفاً ثالثاً لا سيطرة لك عليه قد قبل الرقم بالفعل.
- كشوف أو تصديرات بيانات من المنصة التي اقتُنيت منها الأصول أصلاً، حتى لو كانت قديمة، حتى لو كانت جزئية.
- مُعرِّفات معاملات يمكن للمراجِع التحقق منها بشكل مستقل على مستكشف كتل، مع ملاحظة من سطر واحد توضح ما يمثله كل منها.
- عقود بيع، أو مستندات إتمام صفقات عقارية، أو صكوك إثبات وصية، أو إقرارات هبة — أي شيء شارك فيه محامٍ أو كاتب عدل أو سجل رسمي.
ما يفشل، ولماذا:
- تفسير بلا أي مرفقات. لا يمكن حفظه في ملف، فلا يُحتسَب كشيء على الإطلاق.
- لقطات شاشة مقصوصة. لا تُثبت لقطة الشاشة شيئاً عن صحة المستند، ولا يمكن مطابقتها مع تاريخ أو رصيد أو رقم حساب.
- كشوف مُحجَّبة بشكل مكثّف. إخفاء السطور نفسها التي كانت ستُثبت مسار الأموال يُفرِغ الغرض من مضمونه، ويُقرَأ كإخفاء متعمَّد حتى عندما يكون مجرد غريزة خصوصية.
- جداول بيانات أُعِدَّت بعد وصول الطلب. إعادة البناء دليل من تأليف صاحبه؛ وهي مقبولة كفهرس يُشير إلى مستندات حقيقية، ولا قيمة لها بمفردها.
- إجابات جزئية. تقديم ثمانية من أصل عشرة مستندات مطلوبة يُعيد ضبط المهلة بدلاً من تقديمها، لأن الملف لا يزال ناقصاً.
طريقة العرض تهم أكثر مما ينبغي. أرسل ملفات كاملة بصيغة قياسية، مُسمّاة بحيث يستطيع شخص غريب معرفة ماهية كل منها، ملف واحد لكل ادّعاء، مع مذكرة تغطية قصيرة تربط كل مستند بكل إيداع وتذكر صراحة أين توجد فجوة ولماذا. يعمل المراجعون على طوابير تحت ضغط الوقت؛ وأي حزمة يمكن تقييمها في مرة واحدة تُقيَّم في مرة واحدة. أما كومة من الصور غير المُسمّاة فتذهب إلى مؤخرة الطابور.
لا تُرسِل أبداً عبارة بذرة، أو مفتاحاً خاصاً، أو كلمة مرور محفظة إلى أي شخص، لأي سبب، في أي مرحلة من مراحل المراجعة. لم تتطلب أي عملية تحقق مشروعة قط أياً منها. توقيع رسالة من عنوان، أو معاملة اختبار صغيرة، يُثبت التحكم دون الكشف عن أي شيء آخر — وأي طلب للمفتاح نفسه محاولة اختراق بصرف النظر عن مدى رسمية الصفحة. أصحاب الحسابات المُجمَّدة فئة مُستهدَفة بشدة؛ ويتناول دليل الاحتيال كيفية عمل هذا الاستهداف.
كيف يبدو الجدول الزمني فعلاً
التمييز المفيد هو ما إذا كانت المهلة مِلكاً للشركة أم لنص قانوني، لأن واحدة منهما فقط قابلة للتفاوض.
تسير المراجعة الداخلية وفق جدول زمني خاص بالشركة. عادة ما يُحسَم حجز على مستوى إيداع واحد أو إعادة تحقّق في غضون أيام إلى نحو أسبوعين بمجرد اكتمال المواد المطلوبة. أما مراجعة مصدر الثروة على رصيد كبير فتستغرق وقتاً أطول، لأنها تتطلب موافقة من مسؤول أعلى تُجدوَل بدلاً من أن تكون فورية.
أما العملية القانونية فتسير وفق جدول زمني ثابت لا يستطيع أحد في الشركة تقصيره. نسخة المملكة المتحدة هي الأوضح وصفاً ونموذج ذهني معقول لكيفية عمل هذه الأمور في أماكن أخرى: حين تحتاج شركة إلى موافقة للمضي في معاملة تشتبه في أنها تتعلق بممتلكات إجرامية، يمنح الطلب هيئة National Crime Agency (الوكالة الوطنية لمكافحة الجريمة) سبعة أيام عمل للرد. وإذا رُفِضت الموافقة خلال تلك المهلة، تبدأ مهلة تعليق مدتها واحد وثلاثون يوماً، تقرر خلالها جهات إنفاذ القانون ما إذا كانت ستتحرك. ويمكن لمحكمة أن تُمدِّد تلك المهلة على دفعات إضافية تصل كل منها إلى واحد وثلاثين يوماً، بحد أقصى مائة وستة وثمانين يوماً. وعلى نحو منفصل، تستطيع الشركات منذ أكتوبر 2023 صرف مبالغ أقل من ألف جنيه إسترليني عند إنهاء علاقتها بعميل دون الحاجة إلى أي موافقة على الإطلاق — وهذا سبب عودة الأرصدة المُجمَّدة الصغيرة جداً أحياناً بسرعة ودون تفسير.
لدى أنظمة أخرى مهلات تعليق خاصة بها — يمكن لوحدة استخبارات مالية في دولة عضو بالاتحاد الأوروبي أن تُوقِف عادة معاملة لفترة محددة قصيرة، قابلة للتمديد بأمر قضائي — أما الولايات المتحدة فلا يوجد فيها حجز تلقائي معادل، لذا فإن التجميد الأمريكي إما قرار مخاطر خاص بالشركة نفسها أو إجراء من جهة إنفاذ القانون خلفه مستند.
ثلاثة آثار عملية:
- الصمت في الأسبوعين الأولين أمر طبيعي. مزعج، لكنه طبيعي. المتابعة اليومية لا تُنتج أي معلومة وتستنزف حسن النية الذي ستحتاجه لاحقاً.
- الصمت بعد مرور ثلاثين يوماً يعني وجود أمر بنيوي. إما أن مهلة قانونية سارية أو أن تذكرتك توقفت. وكلاهما يُعالَج بالطريقة نفسها: شكوى رسمية، تبدأ مهلة موثَّقة مختلفة.
- مهلة دقيقة أُعطيت لك علامة جيدة. فهي تعني أن شخصاً يمسك بالملف وأن عملية جارية بالفعل. أما تكرار عبارة «لا يمكن تقديم جدول زمني» فيعني عادة غياب الاثنين معاً.
سلّم التصعيد، بالترتيب
توجد كل خطوة لأن التي قبلها فشلت، وتخطّي خطوات يُضعِف التي تليها — فأول سؤال تطرحه جهة تنظيمية هو ما الذي جاء في الرد النهائي للشركة.
- احفظ كل شيء، فوراً. لقطات شاشة للأرصدة، وإشعار التقييد، وسلسلة التذاكر كاملة بطوابعها الزمنية، وتصديراً كاملاً للمعاملات ما دمت لا تزال قادراً على إنشائه. يُخفَّض الوصول أحياناً أثناء المراجعة، وقد يصبح الدليل الذي لم تلتقطه في اليوم الأول غير متاح بالضبط حين تحتاجه شكوى لاحقاً.
- اطرح السؤال الوحيد الذي له إجابة. ما المستندات المحددة، وبأي صيغة، اللازمة لإتمام هذه المراجعة. احصل على ذلك كتابياً. فقائمة شفهية من موظف الدعم ليست سجلاً.
- قدِّم حزمة كاملة، مرة واحدة. كل ما طُلِب، بتسمية صحيحة، مع مذكرة تغطية. قاوم الرغبة في إرسال المستندات على دفعات كلما وجدت واحداً منها؛ فكل تقديم جزئي يميل إلى إعادة ضبط التقييم من جديد.
- حوِّل التذكرة إلى شكوى رسمية عند بلوغ ثلاثين يوماً. استخدم قناة الشكاوى المنشورة، لا الدعم. اذكر المبلغ المحجوز، والتواريخ، وما قُدِّم ومتى، وما تطلبه، واطلب رداً كتابياً نهائياً. هذه هي نقطة التحول في العملية كلها: إذ تنقل القضية من المعالجة في الخط الأول إلى وظيفة عليها التزامات إبلاغ، وتُنتج المستند الذي تعتمد عليه كل خطوة لاحقة.
- فكِّر في طلب الوصول إلى البيانات الشخصية، حيث يكون لك الحق في ذلك. بموجب أنظمة حماية البيانات الأوروبية والبريطانية يمكنك طلب البيانات الشخصية التي تحتفظ بها شركة عنك. لن يُظهِر هذا تقرير الاشتباه — فذلك مُستثنى، وعن حق — لكنه كثيراً ما يُظهِر ملاحظات الحساب، وتواريخ المراجعة، وحقيقة وجود عملية جارية ولها حالة. كما يفرض مهلة رد قانونية على شركة كانت تتجاهل مهلتك الطوعية.
- صعِّد إلى الجهة التي تُشرِف على المنصة. الجهة الصحيحة هي الجهة التنظيمية في مكان ترخيص الشركة، لا مكان إقامتك. توقّع إشرافاً لا فصلاً في النزاع، وأرسِلها رغم ذلك — فالإحالة ترفع الأولوية الداخلية وتبني السجل.
- صعِّد علناً، بحذر، إن كان المبلغ يبرر ذلك. سرد علني وقائعي ومؤرَّخ وخالٍ من الانفعال لقضية متوقفة يصل أحياناً إلى فريق لم تصله التذكرة. اجعله دقيقاً واجعله بلا إثارة؛ فالمبالغة هي ما يسمح للشركة بتجاهل الأمر برمّته، وأي سرد يُقرَأ كتهديد يستدعي رداً قانونياً بدلاً من حل.
- اطلب استشارة قانونية عندما تبرر الحسابات ذلك. إنذار سابق على الدعوى من محامٍ شيء مختلف تماماً عن رسالة إلكترونية. فوق بضعة آلاف من وحدات عملتك، أو حيث يوجد أمر فعلي، هذه هي الخطوة المهمة — وهي تعمل بشكل أفضل بعد أن تكون الخطوات السابقة قد أنتجت أثراً مستندياً، لا كخطوة افتتاحية.
أين تشتكي، بحسب النظام
مذكورة بصراحة، بما في ذلك الحالات التي تكون فيها الإجابة أنه لا يوجد مسار فعّال على الإطلاق.
- الاتحاد الأوروبي. أقوى موقف بين كل الأنظمة. فمنذ سريان MiCA، يجب على مزوّد خدمات أصول مشفرة مرخَّص أن يُشغِّل إجراءً منشوراً للتعامل مع الشكاوى، وأن يُتيح نموذجاً لها، وأن يُحقِّق بإنصاف ويرد خلال مدة معقولة — مع تفاصيل حدَّدتها لائحة تفويضية صدرت عام 2025. تذهب الشكاوى أولاً إلى الشركة، ثم إلى الجهة المختصة الوطنية التي رخَّصت لها: BaFin في ألمانيا، وAMF في فرنسا، وCNMV في إسبانيا، وConsob في إيطاليا، وCentral Bank of Ireland (البنك المركزي الآيرلندي)، وما إلى ذلك. أما الجهة الإشرافية الأوروبية نفسها فلا تتعامل مع النزاعات الفردية وستُحيلك إلى غيرها.
- المملكة المتحدة. التسجيل لدى Financial Conduct Authority (هيئة السلوك المالي) بالنسبة لمعظم شركات العملات المشفرة هو تسجيل لمكافحة غسل الأموال، لا ترخيص كامل — والنتيجة العملية أن Financial Ombudsman Service (خدمة أمين المظالم المالي) لا يمكنها عموماً النظر في شكوى متعلقة بالعملات المشفرة، لأن هذا النشاط يقع خارج المحيط المنظَّم. هذا هو التوقع الخاطئ الأكثر شيوعاً في المملكة المتحدة على الإطلاق. اشتكِ إلى الشركة، وصعِّد إلى FCA بوصف ذلك معلومات إشرافية، وافهم أن نظام الأصول المشفرة القادم مصمَّم لسدّ هذه الثغرة لا أنه سدّها بالفعل.
- الولايات المتحدة. لا يوجد مسار واحد. يقبل Consumer Financial Protection Bureau (مكتب حماية المستهلك المالي) الشكاوى المتعلقة بالأصول المشفرة ويُحيلها إلى الشركة، التي يُتوقَّع منها الرد خلال خمسة عشر يوماً — وهذا يستحق فعله لمجرد الحصول على رد مفروض. الجهات التنظيمية على مستوى الولاية أهم هنا من الجهات الاتحادية: تُشرِف Department of Financial Services (إدارة الخدمات المالية) في نيويورك مباشرة على المشغِّلين المرخَّصين وتتلقى شكاوى المستهلكين، وكان المدّعون العامون للولايات نشطين في هذا المجال. أما شبكة إنفاذ الجرائم المالية فلا تتعامل مع نزاعات المستهلكين.
- سنغافورة. تُشرِف هيئة النقد السنغافورية على المزوّدين المرخَّصين، ويوجد نظام لتسوية النزاعات المالية لبعض النزاعات. ويفترض كلا المسارين أن المنصة مرخَّصة فعلاً هناك لا مجرد متواجدة.
- هونغ كونغ. ترخِّص هيئة الأوراق المالية والعقود الآجلة منصات التداول وتتلقى شكاوى عن الكيانات المرخَّصة.
- كندا. التسجيل لدى مركز الإبلاغ عن المعاملات المالية تسجيل لمكافحة غسل الأموال ولا يحمل أي وظيفة لتسوية نزاعات المستهلكين؛ والجهات التنظيمية للأوراق المالية على مستوى المقاطعات هي المسار الأجدى للمنصات المسجَّلة لديها.
- المنصات الخارجية وغير المرخَّصة. الإجابة الصادقة أنه عادة لا يوجد أي مسار خارجي فعّال على الإطلاق. فالمنصة المؤسَّسة في ولاية قضائية لا تُبدي أي اهتمام إشرافي بمستخدمي التجزئة تمنحك بالضبط سبيل الانتصاف الذي يوحي به ترخيصها، أي لا شيء. وهذا يستحق معرفته قبل تمويل حساب لا بعده.
الصورة العامة أن الشكوى نفوذ وسجل لا قرار. تتابع الشركات الإحالات التنظيمية بطريقة لا تتابع بها التذاكر، والإحالة تميل إلى نقل الملف من طابور إلى شخص، وكل خطوة لاحقة — قانونية أو علنية أو تجارية — تعتمد على الأثر الذي أنشأته الخطوات السابقة. والصورة المتعلقة بالولايات القضائية وراء كل هذا، ولماذا يُحدِّد مكان ترخيص المنصة ما يجب عليها فعله، مشروحة في الدليل بلداً بلداً.
ما لا ينجح أبداً، والتصرّفان اللذان يزيدان الأمر سوءاً
- المطالبة بالسبب، مراراً وتكراراً. إعطاؤه غير قانوني بالنسبة لهم. وكل رسالة تُنفَق على ذلك رسالة لم تُنفَق على المستندات.
- التهديد بدعوى قضائية لن تُقيمها فعلاً. تتلقى الشركات هذا باستمرار، والتهديد الفارغ يُحوِّل مسألة امتثال إلى مسألة قانونية، مما ينقل الملف إلى فريق غريزته أن يقول أقل.
- تحسين الرواية. تعديل رواية مصدر الأموال لتبدو أفضل، بينما ستناقضها المستندات لاحقاً، يُحوِّل مراجعة قابلة للحل إلى شبهة مؤكَّدة. وعدم الاتساق بين تفسيرك وأدلتك هو أكثر شيء ضرراً في الملف على الإطلاق.
- مطالبة موظف الدعم بالتصعيد بطريقة انفعالية. الملاحظات يقرأها الأشخاص الذين يقررون مصير قضيتك.
- حذف الحساب أو إغلاقه. لا يُفرِج ذلك عن الأموال ويمكن أن يُدمِّر قدرتك على الوصول إلى الأدلة التي تحتاجها.
- الانتظار بصمت لأشهر. يُقرَأ السلوك السلبي كتخلٍّ، وتُعامِل بعض الولايات القضائية في نهاية المطاف الأرصدة الخاملة كممتلكات غير مُطالَب بها.
تصرّفان يزيدان الأمور سوءاً بشكل فعّال:
- فتح حساب ثانٍ. سواء باسمك أو باسم شخص آخر، هذا يخالف شروط كل منصة تقريباً، ويُكتشَف بسهولة تامة عبر بصمات الجهاز والدفع، والأهم من ذلك — أنه يُحوِّل إيداعاً غير مُفسَّر إلى مراوغة ظاهرة. إنها أسرع طريقة لتحويل حجز إلى إغلاق.
- دفع مبلغ لخدمة استرداد. أصحاب الأرصدة المُجمَّدة فئة مُستهدَفة بدقة، وشديدة الدافعية، وسهلة التحديد، مما يجعلها السوق المثالية لاحتيال الرسوم المُسبقة. النمط هو رسوم مقابل «الإفراج عن» الأموال أو «فك تجميدها»، أحياناً بمستندات مزوَّرة، وأحياناً ببوابة إلكترونية مقنعة. لا يستطيع أي طرف ثالث فك تجميد حساب لا يُشغِّله. أما محامٍ منظَّم يُستعان به بموجب اتفاقية أتعاب فعلية فأمر مختلف تماماً، ويبدو مختلفاً: يمكنك التحقق من الممارسة المهنية، وترتيب الأتعاب موثَّق، ولا أحد يطلب عملات مشفرة مقدَّماً.
حين لا يكون الأمر امتثالاً على الإطلاق
أربعة سيناريوهات تبدو متطابقة من جانبك وتحتاج إلى استجابات مختلفة تماماً. العلامات الدالة تستحق أن تُتعلَّم.
- إعسار أو مشكلة سيولة. العلامة الدالة أن الجميع متأثر، لا أنت وحدك: سحوبات مُعلَّقة على مستوى المنصة بأكملها، «صيانة مؤقتة» لنظام السحب، تأخيرات بدأت للجميع في اليوم نفسه. لن تُصلِح المستندات هذا، ولن يُصلِحه التصعيد، والسرعة تهم هنا أكثر من الإجراء — وهذه هي الحالة الوحيدة التي تكون فيها المبادرة المبكرة أهم من الدقة. راقب ما تقوله الشركة للجميع، لا ما تقوله لك أنت.
- انسحاب من ولاية قضائية. تتوقف المنصة عن خدمة بلدك وتمنح المستخدمين مهلة لإغلاق مراكزهم، وبعدها يتراجع الوصول. يصل هذا عادة برسالة بريد إلكتروني إلى عنوان قد لا تقرأه، ويُعلَن عنه علناً، وله موعد نهائي صارم. الأمر قابل للتدارك إن تصرَّفت ضمن المهلة، ومؤلم إن لم تفعل.
- الخمول. تُقيَّد الحسابات غير النشطة لفترة طويلة، وفي بعض الولايات القضائية تُحوَّل الأرصدة في نهاية المطاف إلى الدولة بوصفها ممتلكات غير مُطالَب بها، ويكون استردادها منها عملية بيروقراطية لا عملية خدمة عملاء. تسجيل الدخول بشكل دوري عادة مفيدة فعلاً.
- تجميد بسبب وفاة أو فقدان أهلية. لا يُفرَج عن حساب مُقفَل بعد الإبلاغ عن وفاة صاحبه إلا لممثل التركة بمستندات إثبات الوصية. ومن اللافت أن هذا أيضاً هو السيناريو الذي تكون فيه محفظة ذاتية الحفظ بلا خطة توريث أسوأ من حساب في بورصة، لا أفضل — ويستحق ذلك أن يُذكَر بوضوح في دليل يدعو في بقية فقراته إلى الحفظ الذاتي.
استعدته. فماذا الآن؟
الإفراج ليس نهاية التسلسل، وما تفعله في الأسبوع التالي يُقرِّر ما إذا كان الأمر نفسه سيتكرر.
- انقله إلى الخارج، بسرعة، في معاملة واحدة يمكن تفسيرها. لا في دفعة من تحويلات صغيرة — فهذا النمط بالتحديد هو ما تُضبَط أنظمة المراقبة لرصده، والقيام به فور انتهاء مراجعة هو أسوأ وقت ممكن لإثارة تنبيه تجزئة.
- لا تفترض أن العلاقة أُصلِحت. كثيراً ما يحمل الحساب بعد الإفراج عنه عتبة داخلية مُخفَّضة. والحدث الحدّي التالي يُحَل بشكل أقل مواتاة، وتُنهي كثير من الشركات علاقتها بالعميل بهدوء بعد أسابيع قليلة.
- دوِّن ما تعرفه الآن. أي إيداع تسبَّب في الأمر، وأي مستندات أرضَت المراجعة، وما التواريخ المعنية. فإذا سألتك منصة مستقبلية السؤال نفسه عن العملات نفسها، ستكون الإجابة جاهزة بالفعل.
- افهم ما يستمر بقاؤه. تُحفَظ المستندات التي قدَّمتها بموجب قواعد الاحتفاظ بالسجلات لسنوات، في أنظمة لن تراها أبداً، وهي عموماً غير قابلة للحذف بناءً على طلب. يتناول دليل ما يحدث لوثائق الهوية بعد رفعها أين تعيش تلك النسخ ولماذا يُرفَض المحو قانوناً.
- تحقّق من الوضع الضريبي لأي شيء جرت تصفيته. حين تُحوِّل منصة عملات مشفرة إلى عملة نقدية قبل إعادتها، يكون قد وقع تصرّف في تاريخ لم تختره أنت، وهو خاضع للإبلاغ سواء وافقت عليه أم لا.
تقليل التعرّض في المرة القادمة
سبعة تغييرات، مرتَّبة بحسب مدى أهميتها الفعلية. لا علاقة لأي منها بتفادي التدقيق؛ بل يتعلق كل منها بالحد من مقدار ما يمكن لمراجعة واحدة أن تصل إليه من حياتك المالية.
- توقّف عن تخزين الأصول في منصة. هذا هو الدليل كله في سطر واحد. البورصة ممرّ عبور — تمر خلاله لتحويل شيء ما، ثم تغادر. وتكاد كل قصة تجميد كارثية أن تكون في حقيقتها قصة عن رصيد ظل جالساً في مكان ما لسنوات لسبب لا يعدو كونه الجمود.
- افصل الوظائف بين منصات مختلفة. المكان الذي تُحوِّل فيه إلى عملة نقدية يجب ألا يكون المكان الذي تحتفظ فيه، وينبغي ألا يكون أي منهما المكان الذي تتداول فيه. عندئذ تصل أي مراجعة إلى وظيفة واحدة بدلاً من كل ما تملكه. التكلفة إزعاج بسيط؛ والفائدة أن يصبح التجميد مصدر إزعاج لا أزمة.
- ابنِ سجل المنشأ في يوم الحدث، لا عند الطلب. المنصة، والتاريخ، والمبلغ، ومُعرِّف المعاملة، وما كانت عليه الأموال. خمس دقائق في حينه؛ يكاد يكون مستحيلاً إعادة بنائه بعد ثلاث سنوات حين تكون بورصة لم تعد موجودة هي الحلقة المفقودة في سلسلة حيازتك.
- اعرف الجهة التنظيمية للمنصة قبل أن تموِّلها. مكان ترخيص الشركة يُحدِّد ما تدين به لك، وأي جدول زمني يُلزِمها، وما إذا كان يوجد أي مسار خارجي حين تسوء الأمور. القيام بذلك بعد التجميد هو كيف يكتشف الناس أن سبيل انتصافهم كان دائماً صفراً.
- تحقّق مما أنت على وشك إيداعه. فرز تاريخ الأموال الواردة قبل إرسالها إلى منصة منظَّمة لا يُكلِّف شيئاً ويمنع السبب الأكثر شيوعاً منعاً تاماً. يتناول دليل العملات المُعلَّمة كيفية القيام بذلك ومدى الثقة التي تستحقها الإجابة.
- لا تخلط التواريخ. توحيد مخرجات ذات منشأ مختلف في معاملة واحدة يدمج تلك المنشأ بشكل دائم ولا رجعة فيه، بحيث يمكن لإيصال واحد مثير للشبهة أن يُلوِّث رصيداً بأكمله. هذا هو جوهر نظافة المحفظة، وهو يهم بالنسبة لنتائج الامتثال بقدر ما يهم بالنسبة لنتائج الخصوصية على الأقل.
- احتفظ بمستندات الطوارئ جاهزة ومُجمَّعة. مجلد يحوي وثائق الهوية، وإثبات العنوان، وكشوف حسابات مصرفية حديثة، وإقرارات ضريبية، وملاحظات المنشأ الخاصة بك. وحين يصل طلب بمهلة أربعة عشر يوماً، فإن الفرق بين الرد في يوم واحد والتخبّط لثلاثة أسابيع هو ما إذا كان ذلك المجلد موجوداً بالفعل.
أين نقف من هذا، بصراحة
دليل عن الحسابات المُجمَّدة تنشره خدمة لا تملك حسابات له زاوية تجارية واضحة، فإليك النسخة الصادقة منها.
- لا يمكننا فك تجميد أي شيء، ولا يستطيع ذلك أي طرف آخر لا يُشغِّل المنصة. إذا كان رصيدك محجوزاً لدى بورصة تابعة لطرف ثالث، فلا توجد لأي خدمة مبادلة أو وكيل استرداد أو وسيط أي آلية للإفراج عنه. وأي من يخبرك بعكس ذلك إنما يُدير احتيال الرسوم المُسبقة الموصوف أعلاه.
- لا يوجد هنا حساب لتجميده. لا تسجيل، ولا رصيد مُخزَّن، ولا هوية في ملف — فالشرط البنيوي المسبق لتجميد حساب غير موجود في طبقتنا أصلاً. هذه حقيقة معمارية لا سياسة، وهي النوع الوحيد من الضمانات الذي يستحق شيئاً.
- يمكن أن يُحجَز طلب فردي مع ذلك في مرحلة أعلى من السلسلة. نحن نوجّه إلى مزوّدي سيولة من طرف ثالث يقومون بفرز الإيداعات، وإيداع حصل على درجة سيئة يمكن أن يتسبب في وضع علامة على طلب معين. يؤثر هذا في معاملة واحدة، لا في رصيد قائم — وسياستنا هي عرض استرداد إلى عنوان تتحكم فيه، لا طلب مستندات أبداً. وهذا مكتوب في صفحة مكافحة غسل الأموال لا متروكاً لحسن النية.
- استخدام مسار بدون KYC يمكن أن يستدعي بذاته سؤالاً لاحقاً. تحتفظ عدة قواعد بيانات فرز بفئة مخصصة للخدمات التي لا تتحقق من الهوية، والأموال التي تقع قفزتها السابقة ضمن تلك الفئة يمكن أن تستدعي طلب مصدر أموال في منصة متحفِّظة. هذه تكلفة حقيقية لاستخدامنا، وينبغي أن تخطط لها لا أن تكتشفها.
- ما نحتفظ به، وإلى متى. تُمحى سجلات الطلبات في غضون ثلاثين يوماً؛ وتُستبدَل سجلات الخادم في غضون أربع وعشرين ساعة. لا شيء من ذلك يحتوي على هوية لأنه لم يُجمَع منها شيء أصلاً. النسخة المفصَّلة موجودة على صفحة الشفافية وصفحة الخصوصية.
- نحن لسنا وسيلة للالتفاف على تجميد وقع بالفعل. إذا كانت منصة منظَّمة تحتجز أموالك، فالحل هو المستندات والتصعيد، لا خدمة مبادلة مختلفة. ما يُغيِّره المسار غير الحافظ هو مدى تعرّض الأموال التي لا تزال تحت سيطرتك — لا وضع الأموال التي لم تعد كذلك.
قراءات ذات صلة
لمعرفة كيف يحصل إيداع على درجة مخاطر في المقام الأول — الآلية الكامنة خلف السبب الأكثر شيوعاً للتجميد — انظر العملات المشفرة المُعلَّمة موضّحة. ولآلية التجميع العنقودي والإسناد الكامنة خلف تلك الدرجات، تحليل السلسلة موضّحاً. ولمعرفة ما يحدث للمستندات التي تجعلك مراجعة مصدر الأموال ترفعها، اختراقات بيانات KYC. ولمعرفة لماذا يتوقف سحب بين منصتين منظَّمتين دون أن يرتكب أحد أي خطأ، دليل قاعدة السفر. والنظير الوقائي لهذا الدليل هو نظافة المحفظة لمبادلات الخصوصية، الذي يتناول التحكم في العملات الذي يمنع وصول إيصال واحد مُعلَّم إلى كل ما تملكه. ولالتزام الإبلاغ الذي يبقى قائماً رغم أي تجميد، ضرائب مبادلة العملات المشفرة؛ وللخريطة التنظيمية التي تُحدِّد أي نظام أنت خاضع له، هل مبادلة بدون KYC قانونية حيث تعيش؛ وللحجة ضد الاحتفاظ بحساب من الأساس، ما هي العملات المشفرة بدون KYC فعلاً. المصطلحات المستخدمة في كل هذا مُعرَّفة في المسرد.









