
La version courte
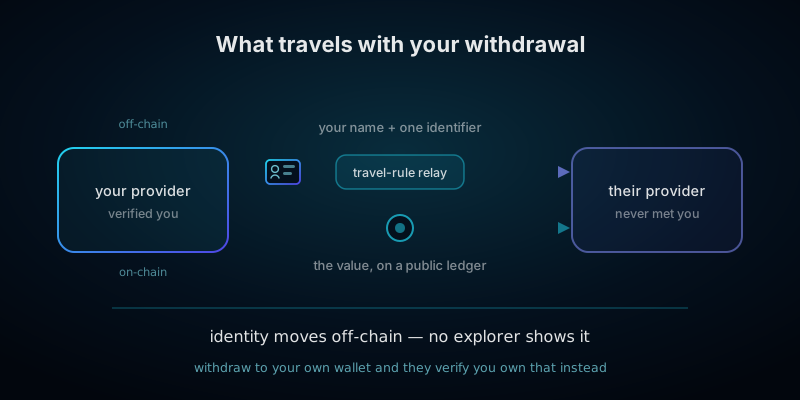
- La règle de voyage fait voyager votre identité avec votre argent. Lorsqu'un prestataire régulé envoie de la crypto à un autre, il doit transmettre votre nom et au moins un autre identifiant en même temps que le transfert.
- Rien de tout cela ne se trouve sur la blockchain. La charge utile circule sur un canal de messagerie distinct entre deux sociétés. Aucun explorateur de blocs ne le montre, et on ne vous montre jamais ce qui a été envoyé à votre sujet.
- Elle n'est pas déclenchée par un soupçon. Elle s'applique aux transferts ordinaires, de façon routinière, comme condition même du fonctionnement du prestataire.
- Le seuil dépend de la licence du prestataire, pas de vous. 3 000 dollars aux États-Unis, 1 000 au Canada, un million de wons en Corée du Sud — et depuis le 30 décembre 2024, aucun seuil du tout dans l'Union européenne.
- La clause d'auto-conservation est la partie qui compte vraiment. Retirer vers votre propre portefeuille ne laisse aucune contrepartie à notifier, si bien que les régulateurs ont substitué une obligation de vérifier qui possède l'adresse. C'est pourquoi les exchanges vous demandent désormais de prouver la propriété d'un portefeuille que vous contrôlez déjà.
- Cette vérification est une attribution, et l'attribution se propage. C'est l'ancre d'identité faisant autorité dont les outils d'analyse blockchain ont toujours manqué, et le clustering ordinaire l'étend à des adresses que vous n'avez jamais déclarées.
- Un retrait bloqué est souvent le problème de l'aube, pas une erreur de votre part. Les juridictions ont activé la règle à des moments différents, et deux systèmes de conformité incapables de mener à bien une poignée de main produisent un transfert en attente et un message d'erreur peu utile.
- L'obligation incombe aux prestataires. Il n'y a rien qu'un particulier doive déposer, déclarer ou signaler — mais les effets en aval sont réels, permanents, et méritent d'être anticipés.
Ceci ne constitue pas un conseil juridique. La règle de voyage est mise en œuvre séparément dans chaque juridiction, les seuils et les obligations relatives aux portefeuilles auto-hébergés diffèrent, et le calendrier continue d'évoluer. Ce guide décrit les mécanismes communs à la plupart des régimes en 2026 et cite les dates et les chiffres lorsqu'ils sont arrêtés. Il est écrit pour les personnes qui essaient de comprendre ce qui arrive à leurs données, pas comme une référence de conformité — et rien ici ne constitue un moyen de contourner une quelconque obligation. Si un solde gelé, une demande formelle ou une accusation est en jeu, prenez un conseil juridique local qualifié.
Ce qu'est réellement la règle de voyage
La plupart des gens rencontrent la règle de voyage sans qu'on leur en dise le nom. Un formulaire de retrait demande soudain si l'adresse de destination vous appartient ou appartient à quelqu'un d'autre. Un transfert qui ne prenait autrefois que quelques minutes reste en attente pendant une journée. Un exchange refuse d'envoyer vers une adresse qu'il ne peut pas attribuer. Ce ne sont pas des bugs et ce ne sont pas des bizarreries de politique locale — c'est une seule norme internationale mise en œuvre, de façon inégale, dans l'ensemble de l'industrie crypto régulée.
La règle elle-même est ancienne. En 1996, les autorités américaines ont exigé que certaines informations sur le client accompagnent un transfert de fonds effectué par le système bancaire, afin qu'un virement arrivant dans une banque soit accompagné d'un enregistrement de son expéditeur. L'information devait voyager avec l'argent, et le nom est resté. En juin 2019, l'organisme international de normalisation pour la lutte contre le blanchiment de capitaux a étendu la même exigence aux actifs virtuels, obligeant les prestataires qui traitent de la crypto à recueillir et transmettre les informations sur le donneur d'ordre et le bénéficiaire lorsque de la valeur circule entre eux.
Deux caractéristiques du mécanisme expliquent l'essentiel de la confusion qui l'entoure.
- Les données ne voyagent pas sur la blockchain. C'est le malentendu le plus courant, et de loin, et il compte. La charge utile d'identité circule sur un canal distinct et privé entre les deux sociétés — un protocole de messagerie ou un réseau commercial auquel les deux appartiennent. Rien n'apparaît on-chain, aucun explorateur ne le révèle, et la transaction elle-même ressemble exactement à n'importe quelle autre. Le registre porte la valeur ; un tuyau parallèle porte votre nom.
- Cela n'a rien à voir avec un soupçon. Il n'existe aucun seuil de suspicion à franchir. L'obligation est routinière et inconditionnelle au-dessus du plancher monétaire applicable, quel qu'il soit, et elle tient à la licence du prestataire plutôt qu'à une réaction à quoi que ce soit que vous ayez fait. Personne n'examine votre transfert pour décider d'y attacher votre identité ; le système l'attache par défaut.
Le périmètre est tracé autour des prestataires, pas des personnes. Les exchanges, les dépositaires, les courtiers, les prestataires de paiement et les autres intermédiaires qui détiennent ou transmettent de la crypto pour le compte de clients sont à l'intérieur. Vous, en déplaçant vos propres pièces entre vos propres portefeuilles, n'y êtes pas — et aucune version de la règle, où que ce soit, ne demande à un particulier de déposer, déclarer ou divulguer quoi que ce soit. Cette distinction est réelle, et elle est aussi plus étroite en pratique qu'il n'y paraît, pour des raisons qui font l'objet du reste de ce guide.
Ce qui voyage exactement avec votre retrait
Le minimum international est précis, ce qui est utile, car cela signifie que la réponse ne dépend pas de l'exchange que vous utilisez. Lorsqu'un transfert passe d'un prestataire à un autre, la partie émettrice doit transmettre :
- Votre nom — le nom légal vérifié figurant sur votre compte, pas un nom d'utilisateur ou un pseudonyme d'affichage.
- Le compte ou l'adresse de portefeuille d'origine — l'adresse depuis laquelle la valeur est partie, lorsqu'un compte est utilisé pour traiter le transfert.
- Un identifiant supplémentaire vous concernant, choisi par le prestataire dans une liste fixe : votre adresse postale, votre numéro d'identité nationale, un numéro d'identification client qui vous identifie de façon unique auprès de ce prestataire, ou votre date et lieu de naissance.
- Le nom du bénéficiaire — celui que vous avez déclaré payer, ce qui est à nouveau votre propre nom lorsque vous déplacez des fonds entre vos propres comptes.
- L'adresse de portefeuille du bénéficiaire — la destination.
Comme la partie destinataire doit analyser cela automatiquement plutôt que le lire, le secteur a convergé vers un modèle de données commun, généralement noté IVMS101, qui normalise la façon dont un nom, une adresse et un identifiant national sont structurés, afin qu'un système de conformité dans un pays puisse traiter une charge utile générée dans un autre. C'est une tuyauterie peu glamour, et c'est la raison pour laquelle la charge utile est lisible par machine et facile à stocker, indexer et rechercher pendant le reste de sa durée de conservation.
Trois propriétés de cette charge utile méritent d'être énoncées explicitement, car elles ne sont évidentes dans aucune interface que vous verrez :
- Vous ne la voyez pas et ne pouvez pas la modifier. Il n'existe aucun écran qui montre la charge utile transmise en votre nom. Une demande d'accès aux données adressée à l'une ou l'autre société la fera généralement apparaître après coup, ce qui est un droit qu'il vaut la peine de connaître — le guide sur ce qui arrive à vos documents d'identité explique comment en formuler une qui fonctionne réellement.
- Elle atteint une société avec laquelle vous n'avez aucune relation. Le prestataire destinataire obtient votre nom et votre identifiant à cause d'un transfert que vous avez fait, pas parce que vous vous êtes inscrit chez lui. Sa durée de conservation, sa posture de sécurité et sa juridiction échappent toutes à votre contrôle et généralement aussi à votre connaissance.
- Elle est conservée, typiquement pendant cinq ans. Les obligations de conservation des données liées à la lutte contre le blanchiment de capitaux font que la charge utile n'expire pas avec la transaction. Les deux prestataires la détiennent, tout comme n'importe quel fournisseur exploitant la couche de messagerie entre eux.
Le compte grimpe plus vite qu'on ne l'imagine. Un seul retrait produit un enregistrement chez le prestataire émetteur, un enregistrement chez le prestataire destinataire, et un enregistrement chez l'intermédiaire qui a transporté le message — trois organisations détenant votre identité vérifiée aux côtés d'une adresse de portefeuille précise et d'un montant précis, pour un transfert que vous pensiez impliquer une seule société.
Les seuils : le chiffre qui décide de tout
Il n'existe aucun seuil mondial, et les différences sont suffisamment importantes pour changer entièrement ce qui arrive à un transfert donné. Le chiffre qui s'applique à vous est fixé par le lieu où votre prestataire est agréé — pas par votre résidence, votre nationalité, ou la destination.
- La recommandation internationale : 1 000 dollars ou euros. Les pays peuvent fixer un seuil de minimis à ce niveau, en dessous duquel les prestataires n'ont besoin de transmettre que les noms et les adresses de portefeuille des deux parties, sans vérifier les informations sur le donneur d'ordre. C'est une permission d'être plus légers, pas une instruction, et de nombreuses juridictions l'ont refusée.
- Union européenne : aucun seuil du tout. Le règlement refondu sur les transferts de fonds, le règlement (UE) 2023/1113, s'applique depuis le 30 décembre 2024 et exige des informations complètes sur le donneur d'ordre et le bénéficiaire pour les transferts de crypto-actifs, quelle que soit leur valeur. Un transfert de dix euros entre deux prestataires européens transporte la même charge utile d'identité qu'un transfert très important. C'est actuellement le régime majeur le plus strict, et c'est un écart délibéré par rapport à la position adoptée pour les transferts classiques, où un seuil subsiste.
- États-Unis : 3 000 dollars. L'obligation de conservation des données et de règle de voyage prévue par la réglementation fédérale s'applique à partir de ce chiffre, et la monnaie virtuelle convertible est considérée comme relevant de son champ depuis les lignes directrices de 2019. Une proposition de 2020 visant à abaisser le seuil à 250 dollars pour les transferts transfrontaliers a rencontré une forte opposition du secteur et n'a jamais été finalisée — à savoir, car elle est fréquemment citée comme si elle était en vigueur.
- Canada : 1 000 dollars canadiens. Appliqué aux transferts de monnaie virtuelle depuis juin 2021.
- Singapour : 1 500 dollars de Singapour. Fixé par la notice de la banque centrale régissant les services de jetons de paiement numérique.
- Corée du Sud : un million de wons. En vigueur depuis mars 2022, et notable pour avoir poussé les prestataires nationaux à former des alliances de messagerie partagées afin de pouvoir se mettre en conformité.
- Japon : aucun de minimis. L'obligation s'applique aux transferts entre prestataires depuis avril 2023, sans plancher monétaire.
- Royaume-Uni : en vigueur depuis septembre 2023, avec des informations réduites autorisées sous l'équivalent de 1 000 euros et un aménagement explicite fondé sur le risque pour les transferts vers des juridictions qui n'ont pas mis en œuvre la règle.
- Suisse : stricte spécifiquement sur les portefeuilles externes. Le régulateur attend depuis des années des prestataires qu'ils établissent la propriété d'un portefeuille externe avant de lui libérer des fonds, ce qui en a fait un aperçu précoce de la question de l'auto-conservation que le reste du monde a rencontrée plus tard.
Deux remarques pratiques. Premièrement, un seuil n'est pas une fonction de confidentialité : rester sous un seuil réduit ce qui doit être vérifié, pas l'existence ou non d'un enregistrement. Deuxièmement, et plus important encore, fractionner délibérément un transfert en plusieurs morceaux pour rester sous un plancher déclaratif est une infraction distincte dans la plupart des régimes — le fractionnement — et c'est précisément le schéma que la surveillance automatisée des transactions détecte le plus fiablement. Savoir où se situent les seuils est utile. Organiser ses transferts autour d'eux est le seul usage de cette connaissance qui puisse créer un véritable problème juridique là où il n'en existait aucun.
La clause qui vous concerne vraiment : retirer vers votre propre portefeuille
Tout ce qui précède concerne les transferts entre deux prestataires. La question la plus lourde de conséquences est ce qui se passe quand il n'y a pas de second prestataire — quand vous retirez d'un exchange vers un portefeuille dont vous détenez les clés.
Structurellement, la règle de voyage n'a rien à envoyer. Il n'y a aucun établissement destinataire pour accepter une charge utile, aucun système de conformité de l'autre côté, aucune contrepartie du tout. Les régulateurs n'ont pas traité cela comme une lacune à tolérer ; ils ont substitué une obligation différente. Plutôt que de transmettre des données à quelqu'un, le prestataire doit établir quelque chose sur la destination : à qui appartient ce portefeuille.
Dans l'Union européenne, un transfert supérieur à 1 000 euros vers ou depuis une adresse auto-hébergée exige que le prestataire vérifie que son client contrôle ou possède cette adresse. La Suisse est arrivée au même point plus tôt, par une voie différente. Plusieurs autres juridictions appliquent une version fondée sur le risque, et un bon nombre de prestataires appliquent une politique interne plus stricte que ce qu'exige leur régulateur, parce que le coût d'une erreur est asymétrique.
Les méthodes que vous rencontrerez réellement, de la plus solide à la plus faible :
- Signer un message de défi. Le prestataire vous donne une chaîne de caractères ; vous la signez avec la clé qui contrôle l'adresse et renvoyez la signature. C'est la bonne réponse sur le plan cryptographique : cela démontre le contrôle et ne révèle rien d'autre. La plupart des portefeuilles compétents peuvent le faire, même si la fonction est souvent enfouie dans les menus.
- Un petit paiement test. Vous envoyez un montant infime depuis l'adresse, ce qui montre que vous pouvez en dépenser. Efficace, légèrement gaspilleur, et tout à fait raisonnable.
- Une capture d'écran du portefeuille. Largement demandée et proche de l'insignifiance — elle démontre seulement que vous savez utiliser un outil de capture d'écran. Elle ajoute une image à votre dossier permanent et ne prouve rien quant au contrôle. Lorsque c'est la seule option proposée, cela vous dit quelque chose sur la profondeur de la vérification.
- Une phrase de récupération ou une clé privée. Jamais. Aucun processus de vérification légitime, où que ce soit, n'exige l'une ou l'autre, et toute demande de ce type est une tentative de compromission, quel que soit le caractère officiel de la page qui l'entoure. Notre guide pour vérifier un service avant d'envoyer des fonds couvre la famille d'escroqueries bâties exactement sur cette demande.
Il y a eu une brève tentative de standardiser la version conviviale de tout cela. Début 2022, un protocole d'automatisation des preuves de propriété d'adresse est apparu, et plusieurs portefeuilles bien considérés en ont livré la prise en charge, sur la théorie raisonnable qu'une poignée de main cryptographique fluide vaut mieux qu'une capture d'écran. Le retour de bâton a été immédiat, et le raisonnement était la partie intéressante : les utilisateurs ont fait valoir que rendre la preuve sans friction normalisait l'exigence, et qu'un portefeuille ne devrait pas aider à construire la correspondance entre identité et adresse, quelle que soit l'élégance avec laquelle il le faisait. La prise en charge a été retirée en quelques semaines. Cet épisode mérite d'être retenu, car c'est l'énoncé le plus clair que quiconque ait formulé de ce qui est réellement en jeu ici — non pas le désagrément de la vérification, mais ce que la vérification crée.
Pourquoi ceci est en réalité un programme d'attribution
Le coût en confidentialité d'un transfert soumis à la règle de voyage est facile à énoncer et, isolément, modeste : une société supplémentaire apprend votre nom. Le coût de la vérification d'auto-conservation est d'une autre nature, et c'est ce à quoi il faut réellement réfléchir.
L'analyse blockchain ne casse pas la cryptographie. Elle lit un registre public permanent, regroupe des adresses en clusters qui partagent probablement un même propriétaire, puis tente d'attacher un nom du monde réel à un cluster. Le clustering est la moitié facile — les heuristiques sont bien comprises et pour l'essentiel mécaniques. L'intrant rare a toujours été l'ancre d'identité : un lien confirmé entre un cluster et une personne, dont tout le reste découle. Notre guide sur la façon dont la crypto est réellement tracée détaille ce pipeline.
Une déclaration de propriété vérifiée est l'ancre d'identité de la plus haute qualité qui existe. Ce n'est pas une inférence ou une correspondance probabiliste ; c'est un client, formellement vérifié selon une norme réglementaire, affirmant pour le dossier qu'une adresse précise lui appartient, conservée dans un fichier qui doit être gardé pendant des années et produit sur demande légale. Rien de ce qu'une heuristique de clustering produit n'en approche.
Et cela ne reste pas contenu. Une fois qu'une adresse est ancrée, les heuristiques ordinaires s'étendent à partir d'elle :
- Propriété commune des entrées. Toute transaction dépensant votre adresse déclarée conjointement avec une autre sortie affirme que les deux sont contrôlées par la même personne, ce qui entraîne la seconde adresse dans le cluster ancré.
- Sorties de monnaie rendue. Dépenser depuis l'adresse déclarée produit de la monnaie rendue que vous n'avez jamais déclarée, et les heuristiques de détection de la monnaie rendue sont assez fiables pour que la nouvelle adresse hérite de l'attribution.
- Sauts ultérieurs. Les transferts sortant du cluster ancré sont visibles, et une adresse à un saut d'un cluster nommé n'est anonyme en aucun sens utile.
La bonne façon de penser un formulaire de retrait qui demande qui possède la destination n'est donc pas comme une question portant sur une seule transaction. C'est la création d'un lien durable entre votre identité légale et une région du registre qui continuera de croître aussi longtemps que vous utiliserez ce portefeuille. Le transfert est un événement. L'attribution est un fait permanent qui se propage de lui-même.
Rien de tout cela ne rend la vérification illégitime. Cela justifie une décision prise à l'avance — quelles adresses vous êtes prêt à y consacrer, et lesquelles vous ne l'êtes pas — plutôt qu'un formulaire rempli à la hâte parce qu'un retrait est en attente. Le guide d'hygiène des portefeuilles en est le pendant opérationnel, et ses règles sur le contrôle des pièces et la séparation des adresses sont exactement celles qui décident jusqu'où une seule déclaration se propage.
Le problème de l'aube, et le retrait qui refuse de partir
Un retrait vers un exchange parfaitement légitime reste en attente pendant six heures, puis échoue avec un message qui n'explique rien. Le support dit qu'il s'agit d'une question de conformité et ne peut pas en dire davantage. Rien ne pose problème avec votre compte, la destination, ou le réseau.
Ce qui s'est généralement produit, c'est le problème de l'aube, et c'est la manière la plus courante dont la règle de voyage atteint les utilisateurs ordinaires sous la forme d'un dysfonctionnement apparent. La règle a été adoptée à l'échelle internationale mais mise en œuvre à l'échelle nationale, selon des calendriers extrêmement différents. Un prestataire dans une juridiction qui l'a activée des années plus tôt doit transmettre des données à une contrepartie qui peut n'avoir aucune obligation de les recevoir, aucun système capable de les accepter, et aucune adhésion au même réseau de messagerie. Il n'existe aucun annuaire universel et aucun canal de repli. La poignée de main, tout simplement, ne s'achève pas.
Les prestataires gèrent ce décalage de façons incompatibles entre elles. Certains recueillent les données, les conservent, et libèrent le transfert sur la base d'une évaluation des risques. Certains le mettent en file d'attente pour un examen manuel, ce qui est là où les heures passent. Certains refusent purement et simplement le transfert plutôt que d'accepter une contrepartie non résolue. Certains demandent au client de fournir les coordonnées de l'établissement destinataire — la partie que les utilisateurs trouvent la plus déconcertante, puisqu'un transfert vers une adresse ne devrait pas exiger une dissertation sur le destinataire.
Plusieurs conséquences en découlent, qu'il vaut la peine de connaître avant qu'elles ne vous arrivent :
- Des transferts identiques se comportent différemment. Le même montant vers le même exchange peut réussir depuis un prestataire et échouer depuis un autre, parce que les deux relèvent de régimes réglementaires différents et appartiennent à des réseaux différents.
- Les petites plateformes et les juridictions récentes échouent plus souvent. L'adhésion aux réseaux de messagerie a un coût, et la longue traîne des prestataires ne l'a pas payé.
- Le support ne peut sincèrement pas toujours expliquer. Lorsqu'une déclaration de soupçon a été déposée, la divulguer au client constitue elle-même une infraction au Royaume-Uni et dans une grande partie de l'Union européenne. Une réponse peu utile n'est pas toujours une réponse évasive.
- Réessayer aggrave les choses. Des tentatives répétées après un blocage de conformité se lisent comme un contournement pour la surveillance automatisée. Un transfert, puis une question, est la meilleure séquence.
Notre guide de dépannage couvre les causes mécaniques d'un transfert bloqué — mauvais réseau, mémo manquant, sous-paiement, congestion. Voici la cause qui n'est pas mécanique du tout, et aucune vérification de l'adresse, quelle qu'elle soit, ne la résoudra.
Qui finit par détenir l'enregistrement
Cela vaut la peine de compter les organisations, car le nombre n'est pas un, et la liste n'est visible depuis aucune interface.
- Votre prestataire. Détient déjà votre identité vérifiée, et détient désormais aussi une correspondance entre votre identité et des adresses de destination précises, avec montants et horodatages.
- Le prestataire destinataire. Reçoit votre nom et au moins un identifiant pour un transfert que vous avez effectué vers l'un de ses clients — ou vers vous-même, si c'est votre propre compte. Vous n'avez jamais contracté avec lui.
- La couche de messagerie entre eux. Une partie du trafic lié à la règle de voyage circule sur des protocoles ouverts ; une grande partie transite par des réseaux commerciaux et des fournisseurs de conformité. Dans les deux cas, un tiers traite la charge utile, et dans le cas commercial, il la stocke généralement.
- Leurs sous-traitants. Hébergement cloud, sauvegardes, surveillance, reprise après sinistre. Une infrastructure standard, qui multiplie le nombre de systèmes dans lesquels une copie existe.
- Quiconque le demande légalement plus tard. L'enregistrement existe précisément pour pouvoir être produit, et les obligations de conservation font qu'il sera encore là des années après que vous avez oublié le transfert.
Ceci n'est pas une accusation de mauvaise foi à l'encontre de l'un ou l'autre d'entre eux. C'est la conséquence ordinaire d'une conception qui exige que l'identité accompagne la valeur : le nombre de parties détenant une copie de votre identité augmente avec le nombre de transferts que vous effectuez, par des mécanismes qui fonctionnent exactement comme prévu. La même observation s'applique aux documents d'identité, et c'est le cœur du guide sur ce qui se passe après en avoir transmis un — la suppression est généralement indisponible, car la conservation est précisément le but recherché.
Cinq idées reçues qui sont fausses
- « Les données de la règle de voyage sont sur la blockchain. » Elles n'y sont pas, nulle part. La charge utile circule entre deux sociétés sur un canal privé et n'apparaît sur aucun registre. Inversement, le fait qu'un transfert paraisse anodin on-chain ne dit rien de ce qui a été transmis à ses côtés.
- « Cela ne s'applique qu'aux gros transferts. » Cela dépend entièrement du régime, et le plus strict des régimes majeurs n'a aucun plancher. Depuis décembre 2024, un transfert très modeste entre deux prestataires européens transporte la charge utile d'identité complète.
- « Cela signifie que je dois déclarer mes propres transactions. » Aucune version de la règle n'impose d'obligation à un particulier. Les obligations sont celles des prestataires. Ce qui vous atteint, c'est de la friction et un enregistrement, pas une obligation de dépôt.
- « Utiliser un portefeuille en auto-conservation m'en tient à l'écart. » Cela supprime la transmission à une contrepartie et la remplace par quelque chose sans doute plus lourd de conséquences — une attribution vérifiée de votre adresse à votre nom, conservée au dossier.
- « Un retrait bloqué signifie que j'ai fait quelque chose de mal. » Cela signifie généralement que deux systèmes de conformité n'ont pas pu mener à bien une poignée de main. Le problème de l'aube est une défaillance de coordination entre régulateurs, qui se présente sous la forme d'un message d'erreur qui vous vise.
Que faire face à cela
Sept choses, par ordre d'efficacité. Aucune n'est un moyen de contourner une obligation quelconque — chacune vise à limiter la part de votre vie financière qu'un transfert de routine décrit de façon permanente.
- Découvrez sous quel régime se trouve votre prestataire. Le seuil, l'obligation relative aux portefeuilles auto-hébergés et la politique de refus découlent tous du lieu où il est agréé, pas du lieu où vous vivez. Ce seul fait prédit presque tout du comportement de vos retraits.
- Traitez toute adresse que vous déclarez comme définitivement attribuée. Une déclaration de propriété vérifiée est l'ancre d'identité la plus forte de l'écosystème, et le clustering l'étendra à des adresses que vous n'avez jamais mentionnées. Décidez quelles adresses vous êtes prêt à dépenser de cette façon avant qu'un formulaire ne vous le demande pendant qu'un retrait est en attente.
- Conservez un portefeuille dédié aux retraits depuis des plateformes identifiées. Sa seule fonction est de recevoir des fonds dont l'origine était déjà connue d'une société qui connaît votre nom. Cela confine l'attribution à des pièces qui n'ont jamais été privées, plutôt que de la laisser atteindre tout ce que vous détenez.
- Ne consolidez jamais des pièces attribuées avec des pièces non attribuées. Dépenser deux sorties ensemble affirme un contrôle commun et fusionne leurs historiques de façon irréversible. C'est l'étape qui transforme une seule adresse déclarée en un portefeuille entièrement cartographié, et c'est celle qui ne peut pas être annulée.
- Préférez une signature, acceptez un paiement test, refusez une clé. Un défi signé prouve le contrôle et ne divulgue rien d'autre. Une capture d'écran ne prouve rien et alourdit votre dossier. Une demande de phrase de récupération est une attaque, toujours, quelle que soit l'apparence de la page.
- Retirez d'une façon que vous pouvez expliquer, et ne fractionnez jamais pour contourner un seuil. Fractionner des transferts pour rester sous un plancher est une infraction distincte dans la plupart des régimes et c'est le schéma que la surveillance repère le mieux. Un seul transfert propre que vous pouvez justifier vaut mieux que plusieurs transferts savamment construits.
- Notez la provenance le jour même de son arrivée. Plateforme, date, montant, identifiant de transaction. Une question sur l'origine des fonds peut arriver des années plus tard, et une note écrite sur le moment fait toute la différence entre une demande résolue et une demande qui s'envenime. Le guide sur les pièces contaminées détaille à quoi ressemblent ces questions quand elles arrivent.
Les étapes deux et quatre sont l'essentiel du jeu, et elles expriment la même idée sous deux formes : l'attribution créée par un seul formulaire n'est aussi grande que le portefeuille que vous la laissez toucher.
Notre position dans tout cela, dite clairement
Un guide sur la transmission d'identité publié par un service de swap ne vaut rien s'il ne dit pas ce que ce service transmet. Voici donc :
- Il n'existe ici aucun enregistrement de donneur d'ordre à transmettre. Nous sommes une interface de routage non-custodial. Pas de compte, pas de nom, pas d'e-mail, pas de numéro de téléphone, pas de document — donc les données que la règle de voyage exige qu'un prestataire envoie n'existent pas à notre niveau. C'est un fait architectural, pas une politique dont nous pourrions changer d'avis.
- Les entités régulées sont en amont. Nous acheminons vers des fournisseurs de liquidité tiers, et ces prestataires sont à l'intérieur du périmètre régulé pour leurs propres opérations, y compris le filtrage. Nous n'affirmons pas que la chaîne dans son ensemble échappe à la régulation — nous décrivons seulement quelle partie de celle-ci nous sommes.
- Les lignes directrices internationales sur les logiciels non-custodiaux sont réellement incertaines. Un logiciel purement non-custodial qui ne contrôle jamais les fonds peut échapper à la définition de prestataire, et ces mêmes lignes directrices préviennent que toute personne exerçant un contrôle ou une influence suffisants sur un service peut être traitée comme un prestataire indépendamment de l'architecture, avec des interprétations qui diffèrent selon le pays. Nous préférons décrire cela comme incertain plutôt que de présenter une lecture commode comme un droit établi. Le panorama pays par pays se trouve dans le guide des juridictions.
- Ce que nous détenons, et pour combien de temps. Les enregistrements de commande sont purgés en moins de trente jours ; les journaux serveur tournent en moins de vingt-quatre heures. Rien de tout cela ne contient d'identité, car aucune n'a jamais été collectée. Le détail est répertorié sur la page de transparence et la page de confidentialité.
- Une commande signalée reçoit une offre de remboursement, jamais une demande de document. Lorsque la couche amont signale une commande, la page de la commande demande une adresse que vous contrôlez. La vérification d'identité n'est jamais une condition préalable pour récupérer vos fonds. La politique est écrite noir sur blanc sur la page LCB-FT plutôt que laissée à la bonne volonté.
- Avoir utilisé une voie sans KYC peut, en soi, vous coûter plus tard. Plusieurs bases de données de filtrage comportent une catégorie pour les services comme le nôtre, et des fonds qui atteignent plus tard une plateforme régulée prudente peuvent attirer une question sur l'origine des fonds sur cette seule base. C'est un coût réel de notre utilisation. Nous préférons que vous l'anticipiez plutôt que vous le découvriez.
Ce que nous ne pouvons pas faire, c'est vous soustraire à la règle de voyage, et nous nous méfierions de quiconque prétendrait le contraire. Si vos fonds partent d'un exchange régulé ou y aboutissent, cette portion y est soumise, quoi qu'il se passe entre les deux. Ce qu'une voie non-custodiale change, c'est la génération ou non d'une charge utile d'identité supplémentaire entre les deux — pas le fait que les portions identifiées aient été identifiées.
Lectures complémentaires
Pour la machinerie de clustering et d'attribution qu'alimente une déclaration d'adresse vérifiée, voir l'analyse blockchain expliquée. Pour ce qui arrive aux documents d'identité qui rendent la charge utile possible en premier lieu, violations de données KYC. Le pendant opérationnel de ce guide est l'hygiène des portefeuilles pour les swaps privés, qui couvre le contrôle des pièces et la séparation des adresses qui décident jusqu'où une attribution se propage. Pour le contexte réglementaire pays par pays, le swap sans KYC est-il légal où vous vivez ; pour comprendre pourquoi une cession est imposable quel que soit celui qui l'a signalée, le guide fiscal ; et pour ce que signifie un score de risque quand il s'applique à votre dépôt, la crypto contaminée expliquée. Si la question qui sous-tend tout cela est ce qu'un swap dissimule et ne dissimule pas, commencez par le swap crypto est-il anonyme. Le vocabulaire utilisé tout au long de ce guide est défini dans le glossaire.









