
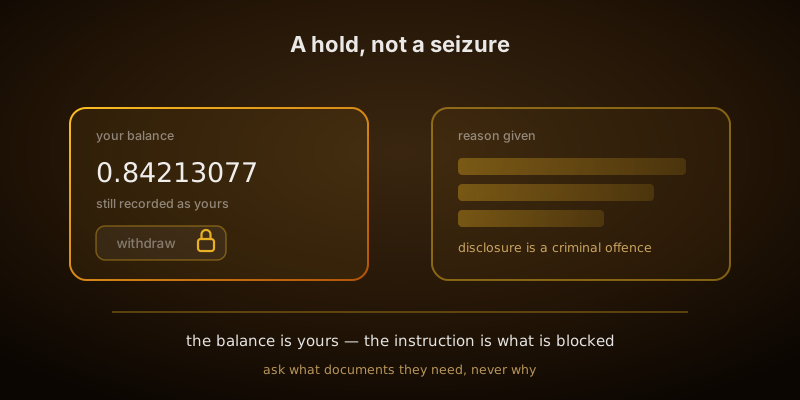
خلاصهی کوتاه
- مسدودشدن، یک توقف است، نه ضبط. موجودی همچنان به نامِ شما ثبت است و شرکت صرفاً از اجرایِ دستورهایِ شما، تا زمانی که یک بررسی در جریان است، خودداری میکند. ضبط همراه با سندی میآید که میتوانید آن را بخوانید و به چالش بکشید. اگر هیچ سندی وجود نداشته باشد، شما در وضعیتِ توقف هستید — که خبرِ بهتری است از آنچه حس میشود.
- هیچکس به شما نمیگوید چرا، چون در بیشترِ کشورها گفتنش جرم است. قانونِ منعِ اطلاعرسانی، یک شرکتِ تحتِ نظارت را از افشایِ اینکه گزارشِ سوءظنی وجود دارد، منع میکند. پیامِ مبهم، طفرهرفتن نیست؛ تنها پیامِ قانونیِ در دسترس است.
- کارشناسِ پشتیبانی هم واقعاً چیزی نمیداند. گزارشهایِ سوءظن کاملاً مجزا نگهداری میشوند. تندکردنِ لحنتان با کسی که به پرونده دسترسی ندارد، هیچچیز را تغییر نمیدهد جز لحنِ پاسخ.
- درخواستِ منشأِ وجوه، یک آزمونِ مستند است، نه یک گفتوگو. صورتحسابهایِ بانکی، فیشهایِ حقوقی، فاکتورها، قراردادها، اظهارنامههایِ مالیاتی و شناساگرهایِ تراکنشِ قابلِتأیید، این آزمون را پاس میکنند. یک پاراگراف توضیحِ پسزمینه پاس نمیشود، هرچقدر هم درست باشد.
- هرجا یک ساعتِ قانونی در حالِ شمارش باشد، برنامهی زمانی ثابت است. در بریتانیا، یک درخواستِ رضایت هفت روزِ کاری به مقامها میدهد، و ردِ آن، یک دورهی تعلیقِ سیویکروزه را آغاز میکند که دادگاه میتواند آن را تا صد و هشتاد و شش روز تمدید کند. هیچ میزانی از پرسوجو آن را کوتاهتر نمیکند.
- نهادهایِ ناظر بیشتر داوری نمیکنند — نظارت میکنند. ارزشِ واقعیِ یک شکایت این است که پروندهی شما را از خطِ مقدم خارج میکند، یک سابقهی تاریخدار میسازد، و یک مهلتِ داخلی تحمیل میکند. در اتحادیهی اروپا، MiCA رویهی رسیدگی به شکایات را یک تکلیف میکند، نه یک لطف.
- دو حرکت، اوضاع را بهطورِ محسوس بدتر میکنند. بازکردنِ یک حسابِ دوم، و پرداخت به یک سرویسِ بازیابی. اولی نشانهای از طفرهرفتن است؛ دومی جایی است که کلاهبرداریِ پیشپرداخت بهترین کسبوکارش را انجام میدهد.
- راهحلِ ساختاری، جایی است که داراییهای شما زندگی میکنند، نه اینکه کدام پلتفرم را انتخاب میکنید. یک صرافی، یک مسیرِ عبوری است. تقریباً هر داستانِ جدیِ مسدودشدنِ حساب، در واقع داستانِ موجودیای است که هیچ دلیلی برای ماندن در آنجا نداشت.
این توصیهی حقوقی نیست. مسدودشدنِ حساب تابعِ قانونِ هر کجایی است که پلتفرم در آن مجوز دارد، نه هر کجا که شما زندگی میکنید، و رویهها میانِ حوزههای قضاییِ مختلف تفاوتِ چشمگیری دارند. این راهنما سازوکارهایی را توصیف میکند که تا سالِ ۲۰۲۶ در بیشترِ نظامهای حقوقی مشترکاند، و برنامههای زمانیِ قانونی را در جاهایی که مشخصاند، نام میبرد. هیچچیز در اینجا راهی برای دورزدنِ هیچ تکلیفی نیست، و هیچکدام از اینها به کسی که وجوهش واقعاً عایداتِ ناشی از جرم است کمک نخواهد کرد. اگر یک دستورِ رسمی، یک اتهام، یا مبلغی که توانِ ازدستدادنش را ندارید درمیان باشد، هرچه زودتر — نه دیرتر — از یک مشاورِ محلیِ واجدِ شرایط راهنمایی بگیرید.
چهار چیزِ متفاوت را «مسدود» مینامند
نخستین کارِ مفید، مشخصکردنِ این است که واقعاً در کدامیک قرار دارید، چون این چهار مورد، مالکانِ متفاوت، برنامههای زمانیِ متفاوت و راهحلهای متفاوتی دارند. بیشترِ مردم این گام را نادیده میگیرند و هفتهی اول را صرفِ بهکاربردنِ راهبردِ اشتباه میکنند.
- محدودیتِ کاملِ حساب. نمیتوانید واردِ حساب شوید، یا واردِ آن میشوید اما همهچیز غیرفعال است. این، تصمیمِ ریسکِ خودِ شرکت است که توسطِ واحدِ انطباقش گرفته شده، و بیشترین احتمال را دارد که با ارائهی اسناد حل شود.
- محدودیتِ فقط برداشت. میتوانید واردِ حساب شوید، موجودیها را ببینید، گاهی حتی معامله کنید، اما هیچچیز از حساب خارج نمیشود. این معمولاً بهمعنایِ بررسیِ یک واریزِ مشخص یا یک چرخهی بازتأیید است، نه یک دیدگاه دربارهی شما، و اغلب سریعترین نوع برایِ رفعشدن است.
- توقفِ یک واریز یا یک دارایی. باقیِ حساب بهطورِ عادی کار میکند. این تقریباً همیشه یک امتیازِ غربالگری روی تراکنشِ ورودی است — برچسبی که در جایی از تاریخچهی یک آدرس چسبیده، نه یافتهای دربارهی خودِ شما. راهنمایِ کوینهایِ علامتگذاریشده پوشش میدهد که آن امتیازها چگونه ساخته میشوند و چرا کوینهایِ یکسان در یک پلتفرم قبول و در پلتفرمِ دیگر رد میشوند.
- مسدودسازیِ قانونی. یک دستورِ دادگاه، یک دستورِ مسدودسازیِ حساب، یک قرارِ منع، یک حکمِ ضبط، یا دستورِ یک نهادِ ناظر. نشانهاش این است که سندی وجود دارد، حتی اگر آن را به شما نشان نداده باشند، و اینکه لحنِ شرکت از «در حالِ بررسی» به چیزی محتاطانهتر تغییر میکند. این تنها دستهای است که شرکت واقعاً نمیتواند وجوه را آزاد کند، هرقدر هم که بخواهد، و تنها دستهای است که وکیلگرفتن اختیاری نیست.
متنِ دقیقِ اعلامیه را بخوانید، نه خاطرهی خودتان از آن را. بهطورِ مشخص بررسی کنید: آیا میتوانید واردِ حساب شوید، آیا میتوانید معامله کنید، آیا میتوانید داراییهایی غیر از موردِ علامتگذاریشده را جابهجا کنید، و آیا چیزی به مبدأ بازگردانده شده است. ترکیبِ این پاسخها، قابلِاعتمادتر از هر چیزی که پشتیبانی بگوید، به شما میگوید در کدام دسته قرار دارید.
چرا هیچکس به شما نمیگوید چرا
گیجکنندهترین بخشِ مسدودشدنِ حساب، نبودِ یک دلیل است، و ارزش دارد بدانید که این، طراحیشده است، نه تصادفی. وقتی یک شرکتِ تحتِ نظارت نسبت به یک تراکنش یا یک مشتری سوءظن پیدا میکند، آن سوءظن را به یک واحدِ اطلاعاتِ مالی گزارش میدهد. از همان لحظه، گفتنِ این به مشتری که گزارشی وجود دارد — یا اینکه بررسیِ یک تحقیق درمیان است — در بیشترِ حوزههای قضاییِ توسعهیافته، یک جرمِ کیفری است.
در بریتانیا، این حکم، مادّهی 333A از Proceeds of Crime Act 2002 است. این ماده، در صورتِ محکومیتِ کیفری، تا دو سال حبس در پی دارد، و نیازی نیست که شرکت قصدِ آسیبرساندن داشته باشد. دستورالعملهایِ ضدپولشوییِ اروپایی، ممنوعیتِ معادلی را در سراسرِ کشورهایِ عضو تحمیل میکنند، و در آمریکا، محرمانگیِ متصل به یک گزارشِ فعالیتِ مشکوک، همان کار را با کلماتِ متفاوت انجام میدهد: این گزارش، و حتی وجودش، نمیتواند به فردِ موضوعِ آن افشا شود.
سه پیامد از این موضوع نتیجه میشود، و همهشان خلافِ شهود هستند:
- پیامِ بیفایده، همان پیامِ منطبق با قانون است. «حسابِ شما طبقِ شرایطِ ما در حالِ بررسی است» یک طفرهی شرکتی نیست. این تقریباً تنها جملهای است که وکلایِ شرکت اجازهی گفتنش را میدهند، و جملهای مفصلتر، یک کارمند را در معرضِ پیگردِ قانونی قرار میدهد.
- کسی که به شما پاسخ میدهد، چیزی به او گفته نشده. گزارشِ سوءظن، عمداً مجزا نگهداری میشود. پشتیبانیِ خطمقدم معمولاً یک علامت و یک پاسخِ ازپیشنوشتهشده میبیند، نه یک دلیل. تندکردنِ لحنتان با کسی که به پرونده دسترسی ندارد، تنها بیفایده نیست — بلکه سابقهای از رفتارِ شما میسازد که در همان یادداشتهایِ پروندهای مینشیند که یک بازبین بعداً میخواند.
- هر سکوتی، یک گزارشِ سوءظن نیست. بسیاری از مسدودشدنها پیشپاافتادهاند — یک سندِ هویتیِ منقضیشده، یک چرخهی بازتأیید، یا ناهمخوانی میانِ فعالیتِ اعلامشدهی شما و آنچه حساب واقعاً انجام داده. اینها قابلِتوضیحاند، و اغلب هم توضیح داده میشوند، اگر پرسشی بپرسید که پاسخی دارد.
پس پرسش را عوض کنید. «چرا حسابِ مرا مسدود کردهاید؟» پاسخِ در دسترسی ندارد و پنجرهی بررسی را میسوزاند. «دقیقاً به چه اسنادی، در چه قالبی، برای تکمیلِ این بررسی نیاز دارید؟» پاسخی دارد، دادنش قانونی است، و همان پرسشی است که تیمِ انطباق منتظرِ شنیدنش از کسی است.
هشت چیزی که واقعاً باعثِ مسدودشدنِ حساب میشوند
بهطورِ تقریبی بر اساسِ اینکه چقدر واقعاً علتِ اصلیاند رتبهبندی شدهاند، نه بر اساسِ اینکه چقدر مقصر شناخته میشوند.
- واریزی که امتیازِ بدی گرفته. نرمافزارِ غربالگری، بر اساسِ برچسبهایِ چسبیده به آدرسها در تاریخچهشان، یک امتیازِ ریسک به وجوهِ ورودی میدهد، و امتیازی بالاترِ آستانهی پلتفرم، یک توقف را فعال میکند. آن برچسب ممکن است چندین گام دورتر باشد و هیچ ربطی به شما نداشته باشد. این، بهفاصلهی زیادی، رایجترین علت است، و بهطورِ کامل در راهنمایِ کریپتویِ آلوده پوشش داده شده.
- الگویی که سیستمِ پایش علامتگذاری کرده. پایشِ تراکنش، مبتنیبر قاعده است و از شرایطِ شما خبر ندارد. چرخههای سریعِ واریز-و-برداشت، تغییرِ ناگهانی در حجم، مجموعهای از انتقالها درست زیرِ یک آستانهی گزارشدهی، یا فعالیتی که با نمایهای که هنگامِ ثبتنام اعلام کردهاید همخوانی ندارد، همگی هشدار تولید میکنند. قاعدهی ساختاردهی، تعدادِ بسیار زیادی از افرادی را میگیرد که صرفاً پول را در مقادیرِ مناسب جابهجا میکردند — و ارزش دارد بدانید که عمداً چیدنِ انتقالها برایِ ماندن زیرِ یک آستانه، در بیشترِ نظامهای حقوقی، جرمی جداگانه است.
- یک چرخهی بازتأیید. اسنادِ هویتی منقضی میشوند، مقررات تغییر میکنند، و شرکتها بهطورِ دورهای بررسیِ لازم را روی کلِ دفترِ مشتریانِ خود دوباره اجرا میکنند. یک درخواستِ بازتأییدِ بیپاسخ به یک محدودیت تبدیل میشود، و ایمیلِ اصلی اغلب به صندوقی رفته که دیگر آن را نمیخوانید.
- تطابقِ نام با فهرستِ تحریمها یا اشخاصِ سیاسی-درمعرض. غربالگری در برابرِ فهرستهایی با تطابقِ فازی اجرا میشود، و نامهایِ رایج بهطورِ مداوم موجبِ نتیجههایِ مثبتِ کاذب میشوند. اینها معمولاً بهمحضِ اینکه یک انسان تاریخِ تولد را مقایسه کند سریع رفع میشوند، اما فقط پس از اینکه کسی نگاه کند — و در انباشتهای از پروندهها، نگاهکردن هفتهها طول میکشد.
- نقصِ دادهی طرفِ مقابل. در جایی که قاعدهی سفر اعمال میشود، یک برداشت به ارائهدهندهی تحتِ نظارتِ دیگر، محمولهی هویتیای حمل میکند که طرفِ گیرنده باید آن را بپذیرد. وقتی دو سیستمِ انطباق نمیتوانند یک دستدهی را کامل کنند، انتقال متوقف میشود و موجودی در بلاتکلیفی میماند. این یک شکستِ هماهنگی میانِ نهادهایِ ناظر است که به شکلِ تقصیرِ شما ظاهر میشود؛ راهنمایِ قاعدهی سفر این سازوکار را توضیح میدهد.
- مسئلهی حوزهی قضایی. واردشدن از کشوری که پلتفرم به آن خدمت نمیدهد، یک گرهی خروجیِ VPN در مکانی محدودشده، یا واقعاً مهاجرت به خارج بدونِ بهروزرسانیِ آدرس، همگی میتوانند حساب را محدود کنند. برخی پلتفرمها ابتدا محدود میکنند و بعد میپرسند، و محدودیت میتواند بیش از خودِ سفر دوام بیاورد.
- گزارشِ یک شخصِ ثالث. کسی ادعا میکند پرداختی به شما متقلبانه بوده، یک بانک انتقالی را فرامیخواند، صادرکنندهی کارتی در بخشِ فیاتِ ماجرا یک برگشتوجه ثبت میکند، یا قربانیِ یک کلاهبرداری، آدرسی را نام میبرد که بعداً با آدرسِ شما تماس داشته. شرکت تا رسیدن به نتیجه، حساب را مسدود میکند، و ممکن است هرگز نفهمید کدامیک از اینها بوده.
- درخواستِ مجریانِ قانون یا دستورِ دادگاه. کمتکرارترین و جدیترین مورد. اینجا شرکت یک ابزار است، نه یک تصمیمگیرنده، و راهحل، قانونی است، نه اداری.
توجه کنید چه تعدادِ کمی از اینها هرگونه تخلفی از سویِ شما را دربر میگیرند، و چه تعدادِ زیادی از آنها از جایی که شما ایستادهاید نامرئیاند. آن عدمِ تقارن، تمامِ دشواریِ ماجراست: از شما خواسته میشود مسئلهای را حل کنید که اجازه ندارید ماهیتش را بدانید.
درخواستِ منشأِ وجوه واقعاً چه میپرسد
اگر بررسی بهجایِ یک نتیجهگیریِ نهایی، به یک درخواستِ اطلاعات بینجامد، تقریباً همیشه یک درخواستِ منشأِ وجوه خواهد بود، و همین نقطهای است که بیشترِ مردم با بدفهمیِ آنچه خواسته شده، هفتهها را از دست میدهند.
دو اصطلاح، بهجایِ یکدیگر به کار میروند و یکسان نیستند. منشأِ وجوه محدود است: این پولِ مشخص، بلافاصله پیش از رسیدن به اینجا، از کجا آمده. منشأِ ثروت گسترده است: اصلاً چگونه داراییهایی در این حجم به دست آوردهاید. دومی زمانی پرسیده میشود که مبلغ نسبت به نمایهای که اعلام کردهاید بزرگ باشد، و درخواستِ بسیار سنگینتری است — سالها به عقب میرود، نه هفتهها.
هر دو، آزمونِ مستند هستند. بازبین ارزیابی نمیکند که آیا توضیحِ شما باورپذیر است یا نه؛ او در حالِ ساختنِ پروندهای است که باید یک استانداردِ داخلی را برآورده کند، از یک ممیزی جان به در ببرد، و در بدترین حالت، به یک نهادِ ناظر تحویل داده شود. پرسشِ او این نیست که «آیا حرفِ شما را باور میکنم» بلکه این است که «آیا میتوانم این را مستند کنم». توضیحی کاملاً درست اما بدونِ هیچ پیوستی، هر بار در آن آزمون رد میشود، و این ردشدن، قضاوتی دربارهی صداقتِ شما نیست.
اصلِ زیربنایی، زنجیرهی مالکیت است. هر گام از مبدأِ قانونی تا پولی که پیشِ رویِ آنهاست، باید با چیزی که یک شخصِ ثالث تولید کرده مستند شود: یک کارفرما، یک بانک، یک مشتری، یک طرفِ معامله، یک ادارهی مالیاتی، یا یک دفترکلِ عمومی. جایی که یک گام قابلِمستندسازی نیست، صریحاً همین را بگویید، بهجایِ اینکه شکافی باقی بگذارید که بازبین آن را با یک فرض پر کند.
دشوارترین موردها، واقعاً موردهایِ صادقانهاند. کوینهایی که در سالِ ۲۰۱۵ از صرافیای خریداری شدهاند که دیگر وجود ندارد. یک خریدِ همتا-به-همتا بدونِ قرارداد. درآمدِ استخراج از استخری که هیچ صورتحسابی نگه نداشته. ارثی که بهطورِ غیررسمی دستبهدست شده. هیچکدام از اینها نامشروع نیست و همهشان مستندسازیشان دشوار است — که دقیقاً به همین دلیل، سابقه باید همان زمان ساخته شود، نکتهای که راهنمایِ مالیات به دلیلِ مشابهی، از زاویهای دیگر، مطرح میکند.
مدارکی که کارساز است، و مدارکی که نیست
چه چیزی پاس میشود:
- صورتحسابهایِ بانکیِ پوششدهندهی بازهی مربوطه، کامل و بدونِ سانسور، که پرداختِ خروجیِ تأمینکنندهی خرید را نشان میدهد.
- فیشهایِ حقوقی، قراردادهایِ استخدام، یا فاکتورهایِ مشتریان، منطبقشده با واریزیهایی که توضیح میدهند.
- اظهارنامهها یا برگههایِ تشخیصِ مالیاتی. اینها وزنِ نامتناسبی دارند چون یک شخصِ ثالث که نمیتوانید کنترلش کنید، از پیش آن رقم را پذیرفته است.
- صورتحسابها یا خروجیها از پلتفرمی که داراییها ابتدا در آن به دست آمدهاند، حتی یک موردِ قدیمی، حتی یک موردِ ناقص.
- شناساگرهایِ تراکنش که یک بازبین میتواند بهطورِ مستقل روی یک مرورگرِ بلاکچین تأیید کند، همراه با یک یادداشتِ یکخطی دربارهی اینکه هرکدام نمایندهی چیست.
- قراردادهایِ فروش، صورتحسابهایِ تکمیلِ معاملاتِ ملکی، گواهیهایِ انحصارِ وراثت، اظهارنامههایِ هدیه — هرچیزی که یک وکیل، دفترخانه یا ادارهی ثبت در آن دخیل بوده.
چه چیزی رد میشود، و چرا:
- توضیحی بدونِ هیچ پیوستی. نمیتوان آن را ضمیمهی پرونده کرد، پس هیچ ارزشی ندارد.
- اسکرینشاتهایِ بریدهشده. یک اسکرینشات هیچچیز دربارهی اصالتِ یک سند ثابت نمیکند و نمیتوان آن را با یک تاریخ، یک موجودی یا یک شمارهحساب تطبیق داد.
- صورتحسابهایِ بهشدت سانسورشده. سیاهکردنِ دقیقاً همان خطهایی که جریانِ وجوه را مستند میکنند، هدف را نقض میکند، و حتی وقتی صرفاً یک غریزهی حریمِ خصوصی باشد، پنهانکاری به نظر میرسد.
- صفحهگستردههایی که پس از رسیدنِ درخواست ساخته شدهاند. یک بازسازی، مدرکی است که خودتان نوشتهاید؛ بهعنوانِ یک فهرست که به اسنادِ واقعی اشاره میکند خوب است، اما بهتنهایی هیچ ارزشی ندارد.
- پاسخهایِ ناقص. ارائهی هشت موردِ از ده مدرکِ درخواستشده، بهجایِ پیشبردنِ ساعت، آن را از نو آغاز میکند، چون پرونده هنوز ناقص است.
نحوهی ارائه، بیشتر از آنچه باید، اهمیت دارد. فایلهایِ کامل را در قالبی استاندارد ارسال کنید، بهگونهای نامگذاریشده که یک غریبه بتواند بفهمد هرکدام چیست، یک فایل بهازایِ هر ادعا، همراه با یک یادداشتِ کوتاهِ همراه که هر سند را به هر واریز نگاشت میکند و صریحاً بیان میکند کجا شکافی وجود دارد و چرا. بازبینها تحتِ فشارِ زمانی، صفها را پیش میبرند؛ بستهای که بتوان آن را در یک مرحله ارزیابی کرد، در یک مرحله ارزیابی میشود. تودهای از تصاویرِ بینام، به تهِ صف میرود.
هرگز عبارتِ بازیابی، کلیدِ خصوصی، یا رمزِ عبورِ کیفپول را به کسی، به هیچ دلیلی، در هیچ مرحلهای از یک بررسی نفرستید. هیچ فرآیندِ احرازِ مشروعی تاکنون به یکی از اینها نیاز نداشته است. یک پیامِ امضاشده از یک آدرس، یا یک تراکنشِ آزمایشیِ کوچک، کنترل را ثابت میکند بدونِ اینکه چیزی را افشا کند — و درخواستِ خودِ کلید، صرفِنظر از اینکه صفحه چقدر رسمی به نظر برسد، یک تلاشِ نفوذ است. دارندگانِ حسابهایِ مسدودشده، گروهی بهشدت هدفگرفتهشدهاند؛ راهنمایِ کلاهبرداریها پوشش میدهد که آن هدفگیری چگونه کار میکند.
برنامهی زمانی واقعاً چه شکلی دارد
تمایزِ مفید این است که آیا ساعت متعلق به شرکت است یا به یک قانون، چون فقط یکی از این دو قابلِمذاکره است.
یک بررسیِ داخلی، طبقِ برنامهی زمانیِ خودِ شرکت پیش میرود. یک توقف در سطحِ واریز یا یک بازتأیید، معمولاً ظرفِ چند روز تا حدودِ دو هفته، بهمحضِ تکمیلشدنِ مدارکِ درخواستی، حل میشود. یک بررسیِ منشأِ ثروت روی یک موجودیِ بزرگ، بیشتر طول میکشد، چون به تأییدِ یک مقامِ ارشد نیاز دارد که زمانبندیشده است، نه فوری.
یک فرآیندِ قانونی، طبقِ یک برنامهی زمانیِ ثابت پیش میرود که هیچکس در شرکت نمیتواند آن را کوتاهتر کند. نسخهی بریتانیا، روشنترین برایِ توضیحدادن است و یک الگویِ ذهنیِ معقول برایِ اینکه این چیزها در جاهایِ دیگر چگونه کار میکنند: جایی که یک شرکت برایِ ادامهدادنِ تراکنشی که گمان میکند به داراییهایِ ناشی از جرم مربوط است به رضایت نیاز دارد، درخواست، هفت روزِ کاری به National Crime Agency برایِ پاسخدادن میدهد. اگر رضایت در آن بازه رد شود، یک دورهی تعلیقِ سیویکروزه آغاز میشود، که طیِ آن مجریانِ قانون تصمیم میگیرند آیا اقدام کنند یا نه. یک دادگاه میتواند آن تعلیق را در بلوکهایِ بیشتری تا سیویک روز تمدید کند، تا سقفِ صد و هشتاد و شش روز. جدا از این، از اکتبرِ ۲۰۲۳، شرکتها توانستهاند مبالغِ زیرِ هزار پوند را هنگامِ پایاندادن به رابطه با یک مشتری، بدونِ نیاز به هیچ رضایتی، پرداخت کنند — که به همین دلیل، موجودیهایِ مسدودشدهی بسیار کوچک، گاهی سریع و بدونِ هیچ توضیحی بازمیگردند.
نظامهای حقوقیِ دیگر، ساعتهایِ تعلیقِ خودشان را دارند — یک واحدِ اطلاعاتِ مالی در یک کشورِ عضوِ اتحادیهی اروپا معمولاً میتواند یک تراکنش را برایِ یک دورهی کوتاهِ مشخص متوقف کند، که با دستورِ قضایی قابلِتمدید است — و آمریکا هیچ توقفِ خودکارِ معادلی ندارد، پس یک مسدودسازیِ آمریکایی یا تصمیمِ ریسکِ خودِ شرکت است یا یک اقدامِ مجریانِ قانون که سندی پشتِ آن است.
سه پیامدِ عملی:
- سکوت در دو هفتهی نخست، عادی است. ناراحتکننده است، اما عادی. پیگیریِ روزانه هیچ اطلاعاتی تولید نمیکند و حسنِنیتی را که بعداً به آن نیاز خواهید داشت، مصرف میکند.
- سکوت پس از سی روز، یعنی مسئلهای ساختاری در کار است. یا یک ساعتِ قانونی در حالِ شمارش است یا تیکتِ شما متوقف شده. هر دو با یک روش پاسخ داده میشوند: یک شکایتِ رسمی، که تایمری متفاوت و مستندشده را آغاز میکند.
- مهلتِ دقیقی که به شما داده شده، نشانهی خوبی است. یعنی پرونده دستِ یک انسان است و یک فرآیند در حالِ اجراست. تکرارِ «هیچ برنامهی زمانیای قابلِارائه نیست» معمولاً یعنی هیچکدام از این دو برقرار نیست.
پلکانِ تشدید، بهترتیب
هر گام به این دلیل وجود دارد که گامِ پیشین شکست خورده، و ردکردنِ گامها، گامِ بعدی را ضعیف میکند — نخستین پرسشِ یک نهادِ ناظر این است که پاسخِ نهاییِ شرکت چه بوده.
- همهچیز را، فوراً، حفظ کنید. اسکرینشاتِ موجودیها، اعلامیهی محدودیت، کاملِ رشتهی تیکت همراه با برچسبهایِ زمانی، و یک خروجیِ کاملِ تراکنشها، تا زمانی که هنوز میتوانید یکی تولید کنید. دسترسی گاهی طیِ یک بررسی کاهش مییابد، و مدرکی که در روزِ اول ضبط نکردهاید، میتواند دقیقاً همان زمانی که یک شکایت به آن نیاز دارد، در دسترس نباشد.
- تنها پرسشی را بپرسید که پاسخی دارد. دقیقاً چه اسنادی، در چه قالبی، برایِ تکمیلِ این بررسی لازم است. آن را بهصورتِ کتبی دریافت کنید. فهرستِ شفاهیِ یک کارشناسِ پشتیبانی، یک سند نیست.
- یک بستهی کامل را، یکبار، ارسال کنید. هرچه خواسته شده، بهدرستی نامگذاریشده، همراه با یک یادداشتِ همراه. در برابرِ وسوسهی ارسالِ اسناد بهصورتِ قسطبندیشده، هرزمان که پیدایشان میکنید، مقاومت کنید؛ هر ارسالِ ناقص، معمولاً ارزیابی را از نو آغاز میکند.
- در روزِ سیام، تیکت را به یک شکایتِ رسمی تبدیل کنید. از کانالِ رسمیِ شکایات استفاده کنید، نه پشتیبانی. مبلغِ نگهداشتهشده، تاریخها، آنچه ارسال شده و چه زمانی، آنچه درخواست میکنید را بیان کنید، و یک پاسخِ کتبیِ نهایی بخواهید. این نقطهی محوریِ کلِ فرآیند است: پرونده را از رسیدگیِ خطِ مقدم خارج میکند و به یک واحد با تکالیفِ گزارشدهی منتقل میکند، و همان سندی را تولید میکند که هر گامِ بعدی به آن وابسته است.
- در جایی که این حق را دارید، یک درخواستِ دسترسیِ فردِ موضوعِ داده را در نظر بگیرید. طبقِ نظامهایِ حفاظت از دادهی اروپا و بریتانیا، میتوانید دادههایِ شخصیای را که یک شرکت دربارهی شما نگه میدارد، درخواست کنید. این کار گزارشِ سوءظن را آشکار نمیکند — آن، بهدرستی، مستثناست — اما اغلب یادداشتهایِ حساب، تاریخهایِ بررسی، و این واقعیت که فرآیندی وجود دارد و وضعیتی دارد را آشکار میکند. همچنین یک مهلتِ پاسخِ قانونی را بر شرکتی تحمیل میکند که تا این لحظه، مهلتِ داوطلبانهی شما را نادیده گرفته است.
- به نهادی که بر پلتفرم نظارت دارد ارجاع دهید. نهادِ درست، نهادِ ناظرِ کشوری است که شرکت در آن مجوز دارد، نه کشوری که شما در آن زندگی میکنید. انتظارِ نظارت داشته باشید، نه داوری، و بههرحال آن را ارسال کنید — این ارجاع، اولویتِ داخلی را بالا میبرد و سابقه میسازد.
- اگر مبلغ توجیهکننده باشد، با احتیاط، بهصورتِ عمومی تشدید کنید. شرحِ عمومیِ واقعگرایانه، تاریخدار و بدونِ احساساتِ یک پروندهی متوقفشده، گاهی به تیمی میرسد که یک تیکت به آن نرسیده. آن را دقیق و کسلکننده نگه دارید؛ اغراق همان چیزی است که به یک شرکت اجازه میدهد کلِ ماجرا را رد کند، و شرحی که مثلِ یک تهدید خوانده شود، بهجایِ یک راهحل، یک پاسخِ حقوقی را برمیانگیزد.
- وقتی محاسبه توجیهش میکند، مشاورهی حقوقی بگیرید. یک اخطاریهی پیشاقانونی از سویِ یک وکیل، چیزی کاملاً متفاوت از یک ایمیل است. بالاترِ چند هزار واحد از ارزِ شما، یا جایی که یک دستورِ واقعی وجود دارد، این همان گامی است که اهمیت دارد — و پس از اینکه گامهایِ پیشین یک ردِ مستند ساختهاند، بهتر از یک گامِ آغازین عمل میکند.
کجا شکایت کنید، به تفکیکِ نظامِ حقوقی
بهطورِ صادقانه بیان شده، از جمله جایی که پاسخ این است که هیچ مسیرِ مؤثری وجود ندارد.
- اتحادیهی اروپا. قویترین موقعیت در میانِ همهی نظامهای حقوقی. از زمانی که MiCA اجرایی شد، یک ارائهدهندهی خدماتِ داراییهایِ کریپتویی دارایِ مجوز، باید یک رویهی رسیدگی به شکایاتِ منتشرشده داشته باشد، یک الگو در دسترس بگذارد، منصفانه بررسی کند و ظرفِ یک بازهی معقول پاسخ دهد — با جزئیاتی که در یک مقررهٔ تفویضیِ سالِ ۲۰۲۵ مشخص شده. شکایات ابتدا به شرکت میروند، سپس به مقامِ صلاحیتدارِ ملیای که به آن مجوز داده: BaFin در آلمان، AMF در فرانسه، CNMV در اسپانیا، Consob در ایتالیا، Central Bank of Ireland، و مانندِ آن. خودِ نهادِ ناظرِ اروپایی، به اختلافهایِ فردی رسیدگی نمیکند و شما را هدایت میکند.
- بریتانیا. ثبتنام نزدِ Financial Conduct Authority برایِ بیشترِ شرکتهایِ کریپتو، یک ثبتنامِ ضدپولشویی است، نه یک مجوزِ کامل — و پیامدِ عملیاش این است که Financial Ombudsman Service بهطورِ کلی نمیتواند به یک شکایتِ کریپتویی رسیدگی کند، چون آن فعالیت بیرون از محدودهی تحتِ نظارت قرار دارد. این، رایجترین انتظارِ نادرست در بریتانیا است. به شرکت شکایت کنید، بهعنوانِ اطلاعاتِ نظارتی به FCA ارجاع دهید، و بدانید که نظامِ کریپتوداراییِ در راه، برایِ بستنِ همین شکاف طراحی شده، نه اینکه از پیش آن را بسته باشد.
- آمریکا. هیچ مسیرِ واحدی وجود ندارد. Consumer Financial Protection Bureau شکایاتِ مربوط به داراییهایِ کریپتویی را میپذیرد و آنها را به شرکت ارجاع میدهد، که انتظار میرود ظرفِ پانزده روز پاسخ دهد — که فقط بهخاطرِ همان پاسخِ اجباری، ارزشِ انجامدادن دارد. اینجا نهادهایِ ناظرِ ایالتی، بیش از نهادهایِ فدرال اهمیت دارند: Department of Financial Services نیویورک، مستقیماً بر اپراتورهایِ دارایِ مجوز نظارت میکند و شکایاتِ مصرفکننده را میپذیرد، و دادستانهایکلِ ایالتی هم فعال بودهاند. شبکهی اجرایِ جرایمِ مالی، به اختلافهایِ مصرفکننده رسیدگی نمیکند.
- سنگاپور. Monetary Authority of Singapore بر ارائهدهندههایِ دارایِ مجوز نظارت میکند، و یک طرحِ حلوفصلِ اختلافاتِ مالی برایِ اختلافاتِ معین وجود دارد. هر دو مسیر فرض میکنند پلتفرم واقعاً آنجا مجوز دارد، نه اینکه صرفاً حضور دارد.
- هنگکنگ. Securities and Futures Commission به پلتفرمهایِ معاملاتی مجوز میدهد و شکایات دربارهی نهادهایِ دارایِ مجوز را میپذیرد.
- کانادا. ثبتنام نزدِ مرکزِ گزارشِ تراکنشهایِ مالی، یک ثبتنامِ ضدپولشویی است و هیچ کارکردِ حلِاختلافِ مصرفکنندهای ندارد؛ نهادهایِ ناظرِ اوراقبهادارِ استانی، برایِ پلتفرمهایِ ثبتشده نزدِ آنها، مسیرِ ثمربخشتری هستند.
- پلتفرمهایِ آفشور و بدونِ مجوز. پاسخِ صادقانه این است که معمولاً هیچ مسیرِ بیرونیِ مؤثری اصلاً وجود ندارد. پلتفرمی که در حوزهی قضاییای بدونِ هیچ علاقهی نظارتی به کاربرانِ خرد ثبت شده، دقیقاً همان جبرانی را ارائه میدهد که مجوزش تلویحاً میگوید، که هیچ است. این را بهتر است پیش از تأمینِ مالیِ یک حساب بدانید تا پس از آن.
شکلِ کلیِ ماجرا این است که یک شکایت، اهرم و سابقه است، نه یک تصمیم. شرکتها ارجاعاتِ نظارتی را به شکلی پیگیری میکنند که تیکتها را پیگیری نمیکنند، یک ارجاع معمولاً یک پرونده را از یک صف به یک شخص منتقل میکند، و هر گامِ بعدی — قانونی، عمومی، یا تجاری — به ردی وابسته است که گامهایِ پیشین ساختهاند. تصویرِ حوزهی قضاییِ پشتِ همهی اینها، و اینکه چرا مجوزِ یک پلتفرم تعیین میکند چه چیزی بر عهدهاش است، در راهنمایِ کشوربهکشور آمده است.
چیزهایی که هرگز کارساز نیستند، و دو حرکتی که اوضاع را بدتر میکنند
- مکرراً خواستارِ دلیلشدن. دادنِ آن برایشان غیرقانونی است. هر پیامی که صرفِ آن شود، پیامی است که صرفِ اسناد نشده.
- تهدید به دادخواهیای که پیگیرش نخواهید شد. شرکتها بهطورِ مداوم اینها را دریافت میکنند، و یک تهدیدِ توخالی، یک مسئلهی انطباقی را به یک مسئلهی حقوقی تبدیل میکند، که پرونده را به تیمی منتقل میکند که غریزهاش این است که کمتر بگوید.
- بهترکردنِ داستان. تنظیمِ روایتِ منشأِ وجوه برایِ بهترشنیدنش، وقتی اسناد بعداً آن را نقض خواهند کرد، یک بررسیِ قابلِحل را به یک سوءظنِ تأییدشده تبدیل میکند. ناسازگاری میانِ توضیحِ شما و مدارکِ شما، مخربترین چیزِ ممکن در پرونده است.
- درخواست از کارشناسِ پشتیبانی برایِ ارجاعِ احساسی. یادداشتها را همان افرادی میخوانند که دربارهی پروندهی شما تصمیم میگیرند.
- حذف یا بستنِ حساب. این کار وجوه را آزاد نمیکند و میتواند دسترسیِ شما به مدارکی که نیاز دارید را از بین ببرد.
- ماهها بهآرامی منتظرماندن. انفعال، بهمعنایِ رهاکردن تلقی میشود، و برخی حوزههای قضایی سرانجام موجودیهایِ راکد را بهعنوانِ اموالِ بدونمطالبهگر در نظر میگیرند.
دو حرکت، فعالانه اوضاع را بدتر میکنند:
- بازکردنِ یک حسابِ دوم. چه به نامِ خودتان باشد چه به نامِ فردِ دیگری، این کار شرایطِ تقریباً هر پلتفرمی را نقض میکند، از طریقِ اثرِانگشتِ دستگاه و پرداخت، بهسادگی شناسایی میشود، و — از همه مهمتر — یک واریزِ بدونِ توضیح را به طفرهای آشکار تبدیل میکند. این سریعترین راه برایِ تبدیلکردنِ یک توقف به یک بستهشدنِ حساب است.
- پرداخت به یک سرویسِ بازیابی. افرادی با موجودیهایِ مسدودشده، گروهی دقیقاً هدفگرفتهشده، بسیار انگیزهمند و بهآسانی قابلِشناساییاند، که همین موضوع آنها را به بازارِ ایدهآلی برایِ کلاهبرداریِ پیشپرداخت تبدیل میکند. الگو این است: هزینهای برایِ «آزادسازی» یا «بازگشایی»ِ وجوه، گاهی همراه با اسنادِ جعلی، گاهی همراه با یک درگاهِ قانعکننده. هیچ شخصِ ثالثی نمیتواند حسابی را که خودش اداره نمیکند، از حالتِ مسدود خارج کند. یک وکیلِ دارایِ مجوز که تحتِ یک قراردادِ وکالتِ واقعی به کار گرفته شده، چیزی کاملاً متفاوت است، و ظاهرش هم متفاوت است: میتوانید صلاحیتِ کارش را تأیید کنید، توافقِ حقالزحمه مستند است، و هیچکس پیشاپیش کریپتو نمیخواهد.
وقتی اصلاً موضوع، انطباق نیست
چهار سناریو از منظرِ شما کاملاً یکسان به نظر میرسند اما به پاسخهایِ کاملاً متفاوتی نیاز دارند. یادگیریِ نشانهها ارزشش را دارد.
- ورشکستگی یا مشکلِ نقدینگی. نشانهاش این است که همه تحتِتأثیر قرار گرفتهاند، نه فقط شما: برداشتها در سراسرِ پلتفرم متوقف شده، «تعمیرِ موقت» روی سیستمِ برداشت اعلام شده، تأخیرهایی که همان روز برایِ همه شروع شده. اسناد این را حل نمیکنند، ارجاع این را حل نمیکند، و سرعت بیش از رویه اهمیت دارد — این تنها موردی است که زودبودن، بیش از درستبودن ارزش دارد. به آنچه شرکت به همه میگوید توجه کنید، نه آنچه به شما میگوید.
- خروج از یک حوزهی قضایی. پلتفرم دیگر به کشورِ شما خدمت نمیدهد و به کاربران یک پنجره برایِ بستنِ موقعیتها میدهد، که پس از آن دسترسی کاهش مییابد. این معمولاً از طریقِ ایمیلی به آدرسی میرسد که ممکن است دیگر آن را نخوانید، بهطورِ عمومی هم اعلام میشود، و یک مهلتِ قطعی دارد. اگر درونِ آن پنجره اقدام کنید قابلِجبران است و اگر نه، دردناک است.
- رکود. حسابهایِ طولانیمدت غیرفعال، محدود میشوند، و در برخی حوزههای قضایی، موجودیها سرانجام بهعنوانِ اموالِ بدونمطالبهگر به دولت واگذار میشوند، که پسگرفتنِ آنها، یک فرآیندِ اداری است، نه یک فرآیندِ خدماتِ مشتری. واردشدنِ دورهای به حساب، یک عادتِ واقعاً مفید است.
- مسدودشدن بهدلیلِ مرگ یا ازکارافتادگی. حسابی که پس از گزارشِ مرگِ دارندهاش قفل شده، فقط به یک نمایندهی ترکه، همراه با اسنادِ انحصارِ وراثت، آزاد میشود. نکتهی جالب اینکه این، همان سناریویی هم هست که در آن، یک کیفپولِ حضانتِ شخصی بدونِ هیچ برنامهی جانشینی، بدتر از یک حسابِ صرافی است، نه بهتر — ارزشِ گفتنِ صریح را دارد، در راهنمایی که در غیرِ این صورت از حضانتِ شخصی دفاع میکند.
آن را پس گرفتید. حالا چه؟
آزادسازی، پایانِ این توالی نیست، و آنچه در هفتهی بعد انجام میدهید، تعیین میکند که آیا همان اتفاق دوباره میافتد یا نه.
- آن را فوراً، در یک تراکنشِ قابلِتوضیح، خارج کنید. نه یک رگبار از انتقالهایِ کوچک — این الگو دقیقاً همان چیزی است که سیستمهایِ پایش برایِ شناساییِ آن تنظیم شدهاند، و انجامش بلافاصله پس از یک بررسی، بدترین زمانِ ممکن برایِ ایجادِ یک هشدارِ ساختاردهی است.
- فرض نکنید رابطه ترمیم شده. یک حسابِ آزادشده اغلب یک آستانهی داخلیِ پایینآمده را با خود حمل میکند. رویدادِ مرزیِ بعدی، کمتر به نفعِ شما حل میشود، و بسیاری از شرکتها چند هفته بعد، بهآرامی حساب را میبندند.
- آنچه را اکنون میدانید، ثبت کنید. کدام واریز آن را فعال کرد، چه اسنادی بررسی را قانع کرد، چه تاریخهایی درگیر بودند. اگر پلتفرمی در آینده همان پرسش را دربارهی همان کوینها بپرسد، پاسخ را از پیش آماده خواهید داشت.
- بفهمید چه چیزی باقی میماند. اسنادی که ارسال کردهاید، طبقِ قواعدِ نگهداریِ سوابق، سالها، در سیستمهایی که هرگز نخواهید دید، نگهداری میشوند، و معمولاً با درخواست، قابلِحذف نیستند. راهنمایِ اینکه بر سرِ اسنادِ هویتی پس از بارگذاریشان چه میآید پوشش میدهد آن نسخهها کجا زندگی میکنند و چرا حذفشان بهطورِ قانونی رد میشود.
- وضعیتِ مالیاتیِ هرچیزی را که نقد شده، بررسی کنید. جایی که یک پلتفرم پیش از بازگرداندنِ کریپتو، آن را به فیات تبدیل کرده، یک واگذاری در تاریخی رخ داده که شما انتخابش نکردهاید، و صرفِنظر از اینکه رضایت دادهاید یا نه، قابلِگزارش است.
کاهشِ مواجهه برایِ دفعهی بعد
هفت تغییر، به ترتیبِ اینکه واقعاً چقدر اهمیت دارند. هیچکدام دربارهی اجتناب از بررسیدقیق نیست؛ همهشان دربارهی محدودکردنِ این هستند که یک بررسی، چقدر از زندگیِ مالیِ شما را میتواند لمس کند.
- نگهداریِ داراییها در یک پلتفرم را متوقف کنید. این کلِ راهنما در یک خط است. یک صرافی، یک مسیرِ عبوری است — از آن عبور میکنید تا چیزی را تبدیل کنید، و سپس میروید. تقریباً هر داستانِ فاجعهبارِ مسدودشدن، در واقع داستانِ موجودیای است که سالها، بدونِ هیچ دلیلی جز سکون، جایی مانده بود.
- کارکردها را میانِ پلتفرمهای مختلف تفکیک کنید. جایی که فیات را تبدیل میکنید، نباید همان جایی باشد که نگه میدارید، و هیچکدام هم نباید جایی باشد که معامله میکنید. در این صورت، یک بررسی فقط به یک کارکرد میرسد، نه به همهچیزی که دارید. هزینهاش کمی ناراحتی است؛ فایدهاش این است که یک مسدودشدن، به یک مزاحمت تبدیل میشود، نه یک بحران.
- سابقهی خاستگاه را همان روز بسازید، نه بهمحضِ درخواست. پلتفرم، تاریخ، مبلغ، شناساگرِ تراکنش، و اینکه وجوه چه بودند. همان زمان، پنج دقیقه طول میکشد؛ سه سال بعد، وقتی صرافیای که دیگر وجود ندارد، همان حلقهی گمشده در زنجیرهی مالکیتِ شماست، عملاً بازسازیاش ناممکن است.
- پیش از تأمینِ مالیِ یک پلتفرم، نهادِ ناظرِ آن را بشناسید. اینکه یک شرکت کجا مجوز دارد، تعیین میکند چه چیزی بدهکارِ شماست، چه برنامهی زمانیای او را مقید میکند، و آیا وقتی اوضاع خراب شود، مسیرِ بیرونیای وجود دارد یا نه. انجامِ این کار پس از یک مسدودشدن، همان راهی است که مردم کشف میکنند جبرانشان همیشه صفر بوده.
- آنچه در شرفِ واریزکردنش هستید را بررسی کنید. غربالگریِ تاریخچهی وجوهِ ورودی، پیش از ارسالشان به یک پلتفرمِ تحتِ نظارت، هیچ هزینهای ندارد و رایجترین محرک را کاملاً پیشگیری میکند. راهنمایِ کریپتویِ آلوده پوشش میدهد چگونه این کار را انجام دهید و چقدر به پاسخ اعتماد کنید.
- تاریخچهها را با هم مخلوط نکنید. ادغامکردنِ خروجیهایی با خاستگاههایِ متفاوت در یک تراکنش، آن خاستگاهها را برایِ همیشه و بهطورِ برگشتناپذیر با هم میآمیزد، بهطوریکه یک دریافتیِ مشکوکِ واحد میتواند کلِ یک موجودی را آلوده کند. این، هستهی بهداشتِ کیفپول است، و دستِکم به همان اندازه که برایِ نتایجِ حریمِ خصوصی اهمیت دارد، برایِ نتایجِ انطباقی هم اهمیت دارد.
- اسنادِ اضطراری را آماده نگه دارید. پوشهای با اسنادِ هویتی، اثباتِ آدرس، صورتحسابهایِ بانکیِ اخیر، اظهارنامههایِ مالیاتی و یادداشتهایِ خاستگاهِ شما. وقتی درخواستی با مهلتِ چهارده روز میرسد، تفاوتِ میانِ پاسخدادن در یک روز و دستوپازدن برایِ سه هفته، همین است که آیا آن پوشه از پیش وجود دارد یا نه.
موضعِ ما در این میان، بهروشنی بیانشده
راهنمایی دربارهی حسابهایِ مسدودشده که توسطِ سرویسی بدونِ هیچ حسابی منتشر شده، آشکارا یک زاویهی تجاری دارد، پس این هم نسخهی صادقانهاش.
- ما نمیتوانیم هیچچیزی را از حالتِ مسدود خارج کنیم، و هیچکسِ دیگری هم که پلتفرم را اداره نمیکند، نمیتواند. اگر موجودیِ شما نزدِ یک صرافیِ شخصِ ثالث نگهداری میشود، هیچ سرویسِ سواپ، عاملِ بازیابی یا واسطهای، هیچ سازوکاری برایِ آزادکردنِ آن ندارد. هرکسی که خلافِ این را بگوید، همان کلاهبرداریِ پیشپرداختِ توصیفشده در بالا را اجرا میکند.
- اینجا هیچ حسابی برایِ مسدودکردن وجود ندارد. بدونِ ثبتنام، بدونِ موجودیِ ذخیرهشده، بدونِ هویتی در پرونده — پس پیششرطِ ساختاریِ مسدودشدنِ حساب، در لایهی ما اصلاً وجود ندارد. این یک واقعیتِ معماری است، نه یک سیاست، که تنها نوعِ تضمینی است که ارزشی دارد.
- یک سفارشِ منفرد همچنان میتواند در بالادست متوقف شود. ما به ارائهدهندههای نقدینگیِ شخصِ ثالث مسیریابی میکنیم که واریزیها را غربالگری میکنند، و یک واریزیِ بدامتیاز میتواند باعثِ علامتگذاریِ یک سفارشِ مشخص شود. این، یک تراکنش را تحتِتأثیر قرار میدهد، نه یک موجودیِ پایدار را — و سیاستِ ما، پیشنهادِ بازپرداخت به آدرسی است که در اختیارِ خودتان است، هرگز درخواستِ اسناد. این سیاست در صفحهی AML نوشته شده، نه اینکه به حسنِنیت واگذار شده باشد.
- استفاده از یک مسیرِ بدونِ KYC، خودش میتواند بعداً یک پرسش را برایِ شما جلب کند. چندین پایگاهدادهی غربالگری، دستهای برایِ سرویسهایی که هویت را تأیید نمیکنند، نگه میدارند، و وجوهی که گامِ پیشینشان در آن دسته قرار دارد، میتواند در یک پلتفرمِ محافظهکار، یک درخواستِ منشأِ وجوه را جلب کند. این یک هزینهی واقعیِ استفاده از ماست، و باید برایش برنامهریزی کنید، نه اینکه بعداً کشفش کنید.
- ما چه چیزی را نگه میداریم، و برای چه مدت. سوابقِ سفارش ظرفِ سی روز حذف میشوند؛ لاگهای سرور ظرفِ بیستوچهار ساعت چرخش مییابند. هیچکدام از آنها حاویِ هویتی نیست، چون هرگز هویتی جمعآوری نشده است. جزئیاتِ آن در صفحهی شفافیت و صفحهی حریمِ خصوصی فهرست شدهاند.
- ما راهی برایِ دورزدنِ مسدودشدنی که از پیش رخ داده نیستیم. اگر یک پلتفرمِ تحتِ نظارت وجوهِ شما را نگه داشته، پاسخ، اسناد و ارجاع است، نه یک سرویسِ سواپِ دیگر. آنچه یک مسیرِ غیرحضانتی تغییر میدهد، مواجههیِ وجوهی است که همچنان کنترلشان را در اختیار دارید — نه وضعیتِ وجوهی که ندارید.
مطالبِ مرتبط
برایِ اینکه یک واریز از ابتدا چگونه یک امتیازِ ریسک میگیرد — سازوکارِ پشتِ رایجترین محرکِ مسدودشدن — ببینید آلودگیِ کریپتو توضیح داده شده. برایِ ماشینِ خوشهبندی و انتسابِ زیرِ آن امتیازها، تحلیلِ بلاکچین توضیح داده شده. برایِ اینکه بر سرِ اسنادی که یک بررسیِ منشأِ وجوه شما را وامیدارد بارگذاری کنید چه میآید، نشتِ دادههایِ KYC. برایِ اینکه چرا یک برداشت میانِ دو پلتفرمِ تحتِ نظارت، بدونِ اینکه کسی کارِ اشتباهی کرده باشد، متوقف میماند، راهنمایِ قاعدهی سفر. همتایِ پیشگیرانهی این راهنما، بهداشتِ کیفپول برایِ سواپهایِ خصوصی است، که کنترلِ کوین را پوشش میدهد که مانع از این میشود که یک دریافتیِ علامتگذاریشده به همهچیزی که دارید برسد. برایِ تکلیفِ گزارشدهیای که از هر مسدودشدنی جان به در میبرد، مالیاتِ سواپِ کریپتو؛ برایِ نقشهی نظارتیای که تعیین میکند در کدام نظامِ حقوقی قرار دارید، آیا سواپِ بدونِ KYC در محلِ زندگیِ شما قانونی است؛ و برایِ استدلالِ علیه نگهداشتنِ حساب در وهلهی اول، کریپتویِ بدونِ KYC واقعاً چیست. واژگانی که در سراسرِ این راهنما استفاده شده، در واژهنامه تعریف شدهاند.









