
Die Kurzfassung
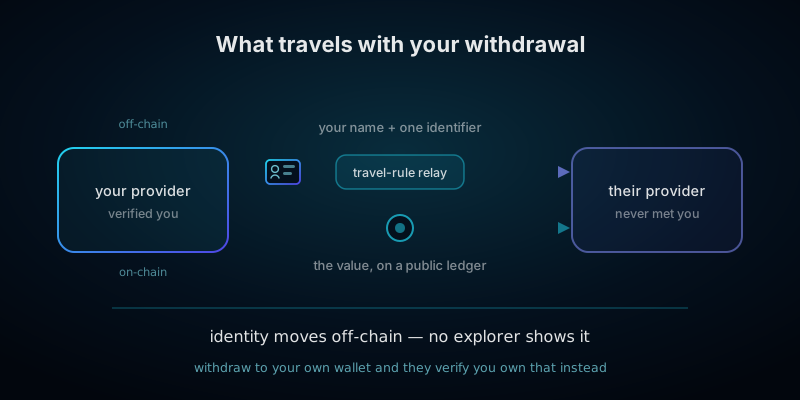
- Die Travel Rule lässt Ihre Identität mit Ihrem Geld reisen. Wenn ein regulierter Anbieter Krypto an einen anderen sendet, muss er Ihren Namen sowie mindestens einen weiteren Identifikator zusammen mit der Überweisung übermitteln.
- Nichts davon steht auf der Blockchain. Der Payload läuft über einen separaten Messaging-Kanal zwischen zwei Unternehmen. Kein Block-Explorer zeigt ihn an, und Ihnen wird nie gezeigt, was über Sie gesendet wurde.
- Sie wird nicht durch einen Verdacht ausgelöst. Sie gilt routinemäßig für gewöhnliche Überweisungen — als Bedingung dafür, dass der Anbieter überhaupt tätig werden darf.
- Die Schwelle richtet sich nach der Lizenz des Anbieters, nicht nach Ihnen. 3.000 Dollar in den USA, 1.000 in Kanada, eine Million Won in Südkorea — und seit dem 30. Dezember 2024 überhaupt keine Schwelle in der Europäischen Union.
- Die Selbstverwahrungs-Klausel ist der Teil, der wirklich zählt. Bei einer Auszahlung an Ihr eigenes Wallet gibt es keine Gegenpartei, die benachrichtigt werden könnte, also haben die Regulierungsbehörden ersatzweise eine Pflicht zur Verifizierung des Adressinhabers eingeführt. Deshalb verlangen Börsen inzwischen den Nachweis, dass Sie ein Wallet besitzen, das Sie bereits kontrollieren.
- Diese Verifizierung ist eine Attribution, und Attribution breitet sich aus. Sie ist genau der maßgebliche Identitätsanker, an dem es Chain-Analyse-Tools stets gefehlt hat, und gewöhnliches Clustering dehnt sie auf Adressen aus, die Sie nie deklariert haben.
- Eine hängende Auszahlung ist oft das Sunrise-Problem, kein Fehler. Die Rechtsräume haben die Regel zu unterschiedlichen Zeitpunkten in Kraft gesetzt, und zwei Compliance-Systeme, die keinen Handshake abschließen können, erzeugen eine schwebende Überweisung und eine wenig hilfreiche Fehlermeldung.
- Die Pflicht liegt bei den Anbietern. Für Einzelpersonen gibt es nichts einzureichen, zu registrieren oder zu melden — aber die nachgelagerten Auswirkungen sind real, dauerhaft und eine Planung wert.
Dies ist keine Rechtsberatung. Die Travel Rule wird in jedem Rechtsraum separat umgesetzt, Schwellenwerte und Pflichten für Wallets in Selbstverwahrung unterscheiden sich, und der Zeitplan ist weiterhin in Bewegung. Dieser Ratgeber beschreibt die Mechanismen, die Stand 2026 in den meisten Rechtsordnungen üblich sind, und nennt Daten und Zahlen, soweit sie feststehen. Er ist für Menschen geschrieben, die verstehen wollen, was mit ihren Daten passiert, nicht als Compliance-Nachschlagewerk — und nichts hier ist ein Weg um irgendeine Pflicht herum. Geht es um ein eingefrorenes Guthaben, eine formelle Anfrage oder einen Vorwurf, ziehen Sie qualifizierten lokalen Rechtsbeistand hinzu.
Was die Travel Rule eigentlich ist
Die meisten Menschen begegnen der Travel Rule, ohne dass ihnen ihr Name genannt wird. Ein Auszahlungsformular fragt plötzlich, ob die Zieladresse Ihnen gehört oder jemand anderem. Eine Überweisung, die früher Minuten dauerte, bleibt einen Tag lang in der Schwebe. Eine Börse lehnt es ab, an eine Adresse zu senden, die sie nicht zuordnen kann. Das sind keine Störungen und keine lokalen Eigenheiten der Richtlinie — es ist ein einziger internationaler Standard, der uneinheitlich in der gesamten regulierten Krypto-Branche umgesetzt wird.
Die Regel selbst ist alt. 1996 verlangten US-Regulierungsbehörden, dass bestimmte Kundendaten eine Geldüberweisung durch das Bankensystem begleiten, sodass eine bei einer Bank eingehende Überweisung mit einem Vermerk darüber ankam, wer sie gesendet hatte. Die Angaben mussten mit dem Geld reisen, und der Name blieb hängen: Travel Rule. Im Juni 2019 dehnte der internationale Standardsetzer für die Geldwäschebekämpfung dieselbe Anforderung auf virtuelle Vermögenswerte aus und verpflichtete Anbieter, die mit Krypto handeln, Angaben zu Auftraggeber und Begünstigtem zu erfassen und zu übermitteln, wann immer Werte zwischen ihnen bewegt werden.
Zwei Merkmale dieses Mechanismus sind für den Großteil der Verwirrung darüber verantwortlich.
- Die Daten reisen nicht auf der Blockchain. Das ist das mit Abstand häufigste Missverständnis, und es ist wichtig. Der Identitäts-Payload läuft über einen separaten, privaten Kanal zwischen den beiden Unternehmen — ein Messaging-Protokoll oder ein kommerzielles Netzwerk, dem beide zufällig angehören. On-Chain erscheint nichts, kein Explorer legt es offen, und die Transaktion selbst sieht aus wie jede andere. Das Register trägt den Wert; eine parallele Leitung trägt Ihren Namen.
- Sie hat nichts mit Verdacht zu tun. Es gibt keine Schwelle der Zwielichtigkeit, die überschritten werden müsste. Die Pflicht gilt routinemäßig und bedingungslos oberhalb der jeweils geltenden Geldschwelle, und sie ist eine Bedingung dafür, dass der Anbieter seine Lizenz behält — keine Reaktion auf irgendetwas, das Sie getan haben. Niemand prüft Ihre Überweisung und beschließt, Ihre Identität daran zu heften; das System heftet sie standardmäßig an.
Der Anwendungsbereich ist um Anbieter gezogen, nicht um Menschen. Börsen, Verwahrstellen, Broker, Zahlungsdienstleister und andere Intermediäre, die Kunden-Krypto halten oder übermitteln, liegen innerhalb davon. Sie, wenn Sie Ihre eigenen Coins zwischen Ihren eigenen Wallets bewegen, liegen außerhalb — und keine Version der Regel verlangt irgendwo von einer Einzelperson, etwas einzureichen, zu registrieren oder offenzulegen. Diese Unterscheidung ist echt, und sie ist in der Praxis auch enger, als sie klingt, aus Gründen, um die es im Rest dieses Ratgebers geht.
Was genau mit Ihrer Auszahlung reist
Das internationale Minimum ist konkret festgelegt, was praktisch ist, denn es bedeutet, dass die Antwort nicht davon abhängt, welche Börse Sie nutzen. Wenn eine Überweisung zwischen zwei Anbietern stattfindet, muss die sendende Seite Folgendes übermitteln:
- Ihr Name — der verifizierte rechtliche Name auf Ihrem Konto, nicht ein Benutzername oder ein Anzeigename.
- Das Ursprungskonto oder die Ursprungs-Wallet-Adresse — die Adresse, von der aus der Wert versendet wurde, sofern ein Konto zur Abwicklung der Überweisung verwendet wird.
- Ein weiterer Identifikator für Sie, den der Anbieter aus einer festen Auswahl wählt: Ihre Wohnadresse, Ihre nationale Identifikationsnummer, eine Kundenidentifikationsnummer, die Sie diesem Anbieter gegenüber eindeutig identifiziert, oder Ihr Geburtsdatum und Ihr Geburtsort.
- Der Name des Begünstigten — die Person, die Sie als Empfänger angegeben haben, was wiederum Ihr eigener Name ist, wenn Sie Geld zwischen Ihren eigenen Konten bewegen.
- Die Wallet-Adresse des Begünstigten — das Ziel.
Da die empfangende Seite dies automatisch verarbeiten muss, statt es zu lesen, hat sich die Branche auf ein gemeinsames Datenmodell verständigt, meist als IVMS101 geschrieben, das festlegt, wie ein Name, eine Adresse und ein nationales Identifizierungsmerkmal strukturiert sind, damit ein Compliance-System in einem Land einen in einem anderen erzeugten Payload verarbeiten kann. Es ist unglamouröse Technik im Hintergrund, und sie ist der Grund, warum der Payload maschinenlesbar und für den Rest seiner Aufbewahrungsfrist leicht zu speichern, zu indexieren und zu durchsuchen ist.
Drei Eigenschaften dieses Payloads sind es wert, ausdrücklich genannt zu werden, denn sie sind aus keiner Oberfläche ersichtlich, die Sie zu sehen bekommen:
- Sie sehen ihn nicht und können ihn nicht bearbeiten. Es gibt keinen Bildschirm, der den in Ihrem Namen übermittelten Payload anzeigt. Ein Auskunftsersuchen an eines der beiden Unternehmen bringt ihn meist nachträglich zutage — ein Recht, das man kennen sollte. Der Ratgeber dazu, was mit Ihren Ausweisdokumenten passiert erklärt, wie man ein Ersuchen stellt, das tatsächlich funktioniert.
- Er erreicht ein Unternehmen, zu dem Sie in keiner Geschäftsbeziehung stehen. Der empfangende Anbieter erhält Ihren Namen und Ihren Identifikator aufgrund einer von Ihnen getätigten Überweisung, nicht weil Sie sich dort angemeldet haben. Seine Aufbewahrungsfrist, sein Sicherheitsniveau und sein Rechtsraum liegen alle außerhalb Ihrer Kontrolle und meist auch außerhalb Ihres Wissens.
- Er wird aufbewahrt, typischerweise fünf Jahre lang. Geldwäscherechtliche Aufzeichnungspflichten bedeuten, dass der Payload nicht mit der Transaktion verfällt. Beide Anbieter speichern ihn, ebenso jeder Dienstleister, der die Messaging-Ebene zwischen ihnen betreibt.
Die Zahl summiert sich schneller, als man denkt. Eine einzige Auszahlung erzeugt einen Eintrag beim sendenden Anbieter, einen Eintrag beim empfangenden Anbieter und einen Eintrag bei welchem Vermittler auch immer die Nachricht befördert hat — drei Organisationen, die Ihre verifizierte Identität zusammen mit einer bestimmten Wallet-Adresse und einem bestimmten Betrag speichern, für eine Überweisung, an der Sie nur ein einziges Unternehmen beteiligt glaubten.
Schwellenwerte: die Zahl, die alles entscheidet
Es gibt keine weltweite Schwelle, und die Unterschiede sind groß genug, um das Schicksal einer bestimmten Überweisung völlig zu verändern. Welcher Betrag für Sie gilt, bestimmt sich danach, wo Ihr Anbieter lizenziert ist — nicht nach Ihrem Wohnsitz, Ihrer Staatsangehörigkeit oder dem Zielort.
- Die internationale Empfehlung: 1.000 Dollar oder Euro. Länder können auf dieser Höhe eine De-minimis-Schwelle festlegen, unterhalb derer Anbieter nur die Namen und Wallet-Adressen beider Parteien übermitteln müssen, ohne die Angaben zum Auftraggeber zu verifizieren. Das ist eine Erlaubnis, es lockerer zu handhaben, keine Anweisung, und etliche Rechtsräume haben sie nicht angenommen.
- Europäische Union: überhaupt keine Schwelle. Die neu gefasste Geldtransferverordnung, Verordnung (EU) 2023/1113, gilt seit dem 30. Dezember 2024 und verlangt vollständige Angaben zu Auftraggeber und Begünstigtem für Kryptowert-Transfers unabhängig vom Wert. Eine Zehn-Euro-Überweisung zwischen zwei europäischen Anbietern trägt denselben Identitäts-Payload wie eine sehr große. Das ist derzeit die strengste große Rechtsordnung, und es ist eine bewusste Abweichung von der Haltung bei konventionellen Überweisungen, wo eine Schwelle weiterhin gilt.
- Vereinigte Staaten: 3.000 Dollar. Die Aufzeichnungs- und Travel-Rule-Pflicht im Bundesrecht gilt ab dieser Summe, und konvertierbare virtuelle Währung wird seit einer Leitlinie von 2019 als davon erfasst behandelt. Ein Vorschlag von 2020, die Schwelle für grenzüberschreitende Überweisungen auf 250 Dollar zu senken, stieß auf heftigen Widerstand der Branche und wurde nie umgesetzt — wissenswert, weil er häufig zitiert wird, als wäre er in Kraft.
- Kanada: 1.000 kanadische Dollar. Gilt für Transfers virtueller Währung seit Juni 2021.
- Singapur: 1.500 Singapur-Dollar. Festgelegt durch das Rundschreiben der Zentralbank zu Diensten für digitale Zahlungstoken.
- Südkorea: eine Million Won. In Kraft seit März 2022, und bemerkenswert, weil es einheimische Anbieter dazu getrieben hat, sich in gemeinsamen Messaging-Allianzen zusammenzuschließen, nur um die Vorgaben überhaupt einhalten zu können.
- Japan: keine De-minimis-Schwelle. Die Pflicht gilt für Transfers zwischen Anbietern seit April 2023 ohne Untergrenze.
- Vereinigtes Königreich: in Kraft seit September 2023, mit reduzierten Angaben unterhalb des Gegenwerts von 1.000 Euro und einer ausdrücklichen risikobasierten Ausnahmeregelung für Transfers in Rechtsräume, die die Regel nicht umgesetzt haben.
- Schweiz: speziell bei externen Wallets streng. Die Aufsichtsbehörde erwartet von Anbietern seit Jahren, den Eigentumsnachweis für eine externe Wallet zu erbringen, bevor Gelder an sie freigegeben werden — eine frühe Vorwegnahme der Selbstverwahrungsfrage, zu der der Rest der Welt erst später kam.
Zwei praktische Hinweise. Erstens ist eine Schwelle kein Datenschutzmerkmal: Wer darunter bleibt, verringert, was verifiziert werden muss, nicht ob ein Eintrag entsteht. Zweitens, und das ist wichtiger, ist das absichtliche Aufteilen einer Überweisung in Teile, um unterhalb einer Meldegrenze zu bleiben, in den meisten Rechtsräumen ein eigenständiger Straftatbestand — Strukturierung — und ausgerechnet das Muster, das automatisierte Transaktionsüberwachung am zuverlässigsten erkennt. Zu wissen, wo die Schwellen liegen, ist nützlich. Die eigenen Überweisungen danach auszurichten, ist die eine Verwendung dieses Wissens, die aus einem Nicht-Problem ein echtes rechtliches Problem machen kann.
Die Klausel, die Sie tatsächlich betrifft: die Auszahlung an Ihr eigenes Wallet
Alles bisher Genannte betrifft Überweisungen zwischen zwei Anbietern. Die folgenreichere Frage ist, was passiert, wenn es keinen zweiten Anbieter gibt — wenn Sie von einer Börse an ein Wallet auszahlen, dessen Schlüssel Sie selbst halten.
Strukturell betrachtet hat die Travel Rule nichts zu senden. Es gibt kein empfangendes Institut, das einen Payload annehmen könnte, kein Compliance-System auf der Gegenseite, überhaupt keine Gegenpartei. Die Regulierungsbehörden haben das nicht als hinnehmbare Lücke behandelt, sondern eine andere Pflicht an ihre Stelle gesetzt. Statt Daten an jemanden zu übermitteln, muss der Anbieter etwas über das Ziel feststellen: wem das Wallet gehört.
In der Europäischen Union muss der Anbieter bei einer Überweisung oberhalb von 1.000 Euro an eine oder von einer Adresse in Selbstverwahrung verifizieren, dass sein Kunde diese Adresse kontrolliert oder besitzt. Die Schweiz kam auf einem anderen Weg früher zum selben Ergebnis. Mehrere andere Rechtsräume wenden eine risikobasierte Variante an, und nicht wenige Anbieter legen sich eine interne Richtlinie auf, die strenger ist, als ihre Aufsichtsbehörde verlangt, weil die Kosten eines Irrtums asymmetrisch verteilt sind.
Die Methoden, denen Sie in der Praxis tatsächlich begegnen, von der stärksten zur schwächsten:
- Eine Challenge-Nachricht signieren. Der Anbieter gibt Ihnen eine Zeichenfolge; Sie signieren sie mit dem Schlüssel, der die Adresse kontrolliert, und senden die Signatur zurück. Das ist kryptographisch die richtige Antwort: Sie belegt die Kontrolle und offenbart sonst nichts. Die meisten brauchbaren Wallets können das, auch wenn die Funktion oft gut versteckt ist.
- Eine kleine Testzahlung. Sie senden einen unbedeutenden Betrag von der Adresse, was zeigt, dass Sie von ihr aus verfügen können. Wirksam, ein wenig verschwenderisch, und durchaus vernünftig.
- Ein Screenshot der Wallet. Weit verbreitet verlangt und nahezu bedeutungslos — er belegt lediglich, dass Sie ein Screenshot-Tool bedienen können. Er fügt Ihrer dauerhaften Akte ein Bild hinzu und beweist nichts über die Kontrolle. Wo er die einzige angebotene Option ist, sagt das etwas über die Tiefe der Prüfung aus.
- Eine Seedphrase oder ein privater Schlüssel. Niemals. Kein legitimer Verifizierungsprozess verlangt irgendwo eines von beiden, und jede Aufforderung dazu ist ein Kompromittierungsversuch, ganz egal wie offiziell die umgebende Seite aussieht. Unser Ratgeber zur Prüfung eines Dienstes vor dem Senden behandelt die Familie von Betrugsmaschen, die genau auf dieser Forderung aufbauen.
Es gab einen kurzen Versuch, die kundenfreundliche Version davon zu standardisieren. Anfang 2022 tauchte ein Protokoll zur Automatisierung von Adressbesitz-Nachweisen auf, und mehrere angesehene Wallets lieferten Unterstützung dafür aus, in der plausiblen Annahme, dass ein reibungsloser kryptographischer Handshake einem Screenshot vorzuziehen sei. Die Gegenreaktion kam umgehend, und die Begründung war der interessante Teil: Nutzer argumentierten, dass ein reibungsloser Nachweis die Forderung normalisiere und dass eine Wallet nicht dabei helfen sollte, die Zuordnung von Identität zu Adresse aufzubauen — ganz egal, wie elegant sie das täte. Die Unterstützung wurde innerhalb von Wochen zurückgezogen. Die Episode ist es wert, in Erinnerung zu bleiben, denn sie ist die klarste Aussage, die je jemand darüber gemacht hat, was hier wirklich auf dem Spiel steht — nicht die Unbequemlichkeit der Verifizierung, sondern das, was die Verifizierung erschafft.
Warum das in Wirklichkeit ein Attributionsprogramm ist
Die Datenschutzkosten einer Travel-Rule-Überweisung lassen sich leicht benennen und sind, isoliert betrachtet, gering: Ein weiteres Unternehmen erfährt Ihren Namen. Die Kosten der Selbstverwahrungs-Verifizierung sind von anderer Art, und das ist der Punkt, über den man wirklich nachdenken sollte.
Chain-Analyse bricht keine Kryptographie. Sie liest ein dauerhaftes öffentliches Register, fasst Adressen zu Clustern zusammen, die wahrscheinlich einen gemeinsamen Besitzer haben, und versucht dann, einem Cluster einen Namen aus der realen Welt zuzuordnen. Das Clustering ist die einfache Hälfte — die Heuristiken sind gut verstanden und größtenteils mechanisch. Der knappe Rohstoff war immer der Identitätsanker: eine bestätigte Verbindung zwischen einem Cluster und einer Person, aus der alles Weitere folgt. Unser Ratgeber dazu, wie Krypto tatsächlich zurückverfolgt wird geht diese Pipeline im Detail durch.
Eine verifizierte Eigentumserklärung ist der hochwertigste Identitätsanker, den es gibt. Sie ist keine Schlussfolgerung und keine Wahrscheinlichkeitsübereinstimmung; sie ist ein Kunde, formell nach einem regulatorischen Standard verifiziert, der aktenkundig erklärt, dass eine bestimmte Adresse ihm gehört — festgehalten in einer Akte, die über Jahre aufbewahrt und auf rechtmäßiges Verlangen vorgelegt werden muss. Nichts, was eine Clustering-Heuristik hervorbringt, kommt dem nahe.
Und es bleibt nicht eingegrenzt. Sobald eine Adresse verankert ist, dehnen sich die gewöhnlichen Heuristiken von ihr aus nach außen aus:
- Gemeinsame Kontrolle über Inputs. Jede Transaktion, die Ihre deklarierte Adresse zusammen mit einem anderen Output ausgibt, unterstellt, dass beide von derselben Person kontrolliert werden, was die zweite Adresse in den verankerten Cluster hineinzieht.
- Change-Outputs. Wer von der deklarierten Adresse aus ausgibt, erzeugt Change, den Sie nie deklariert haben, und die Heuristiken zur Change-Erkennung sind verlässlich genug, dass die neue Adresse die Attribution erbt.
- Weiterführende Hops. Überweisungen aus dem verankerten Cluster heraus sind sichtbar, und eine Adresse, die einen Hop von einem benannten Cluster entfernt liegt, ist in keinem sinnvollen Sinne anonym.
Die zutreffende Sichtweise auf ein Auszahlungsformular, das fragt, wem das Ziel gehört, ist also nicht die einer Frage zu einer einzelnen Transaktion. Es ist die Schaffung einer dauerhaften Verbindung zwischen Ihrer rechtlichen Identität und einem Bereich des Registers, der weiterwächst, solange Sie dieses Wallet benutzen. Die Überweisung ist ein Ereignis. Die Attribution ist eine dauerhafte Tatsache, die sich von selbst ausbreitet.
Nichts davon macht die Verifizierung illegitim. Es macht sie zu einer Entscheidung, die eine vorherige Überlegung wert ist — welche Adressen Sie dafür einzusetzen bereit sind und welche nicht — statt eines Formulars, das schnell ausgefüllt wird, weil eine Auszahlung ansteht. Der Ratgeber zur Wallet-Hygiene ist das operative Gegenstück dazu, und seine Regeln zu Coin-Control und Adresstrennung sind genau die, die darüber entscheiden, wie weit eine einzelne Erklärung sich ausbreitet.
Das Sunrise-Problem, und die Auszahlung, die nicht durchgeht
Eine Auszahlung an eine seriöse Börse bleibt sechs Stunden lang in der Schwebe und schlägt dann mit einer Meldung fehl, die nichts erklärt. Der Support sagt, es sei eine Compliance-Angelegenheit, und könne nicht näher darauf eingehen. Mit Ihrem Konto, dem Ziel oder dem Netzwerk ist alles in Ordnung.
Was in solchen Fällen meist passiert ist, ist das Sunrise-Problem — die häufigste Art, wie die Travel Rule gewöhnliche Nutzer als scheinbare Fehlfunktion erreicht. Die Regel wurde international beschlossen, aber national umgesetzt, und zwar nach völlig unterschiedlichen Zeitplänen. Ein Anbieter in einem Rechtsraum, der die Regel vor Jahren in Kraft gesetzt hat, muss Daten an eine Gegenpartei übermitteln, die möglicherweise keine Pflicht hat, sie anzunehmen, kein System besitzt, das sie annehmen könnte, und keinem der gleichen Messaging-Netzwerke angehört. Es gibt kein universelles Verzeichnis und keinen Ausweichkanal. Der Handshake kommt schlicht nicht zustande.
Anbieter gehen mit dieser Unstimmigkeit auf unvereinbare Weise um. Manche erfassen die Daten, halten sie zurück und geben die Überweisung nach einer Risikobewertung frei. Manche stellen sie in eine Warteschlange für die manuelle Prüfung, und dort verstreichen die Stunden. Manche verweigern die Überweisung von vornherein, statt eine ungeklärte Gegenpartei zu akzeptieren. Manche verlangen vom Kunden Angaben zum empfangenden Institut — der Teil, den Nutzer am verblüffendsten finden, da eine Überweisung an eine Adresse doch keinen Aufsatz über den Empfänger erfordern sollte.
Daraus ergeben sich mehrere Folgen, die man kennen sollte, bevor sie einem selbst passieren:
- Identische Überweisungen verhalten sich unterschiedlich. Derselbe Betrag an dieselbe Börse kann bei einem Anbieter gelingen und bei einem anderen fehlschlagen, weil beide in unterschiedlichen Rechtsordnungen sitzen und unterschiedlichen Netzwerken angehören.
- Kleine Plattformen und neue Rechtsräume scheitern häufiger. Die Mitgliedschaft in den Messaging-Netzwerken kostet, und der lange Schwanz der Anbieter hat diese Kosten nicht getragen.
- Der Support kann es wirklich nicht immer erklären. Wurde eine Verdachtsmeldung eingereicht, ist deren Offenlegung gegenüber dem Kunden im Vereinigten Königreich und in weiten Teilen der Europäischen Union selbst eine Straftat. Eine wenig hilfreiche Antwort ist nicht immer eine ausweichende.
- Wiederholungsversuche machen es schlimmer. Wiederholte Versuche nach einem Compliance-Stopp wirken auf automatisierte Überwachung wie ein Umgehungsversuch. Eine Überweisung, dann eine Nachfrage — das ist die bessere Reihenfolge.
Unser Ratgeber zur Fehlerbehebung behandelt die technischen Ursachen einer festsitzenden Überweisung — falsches Netzwerk, fehlendes Memo, Unterzahlung, Netzwerküberlastung. Diese Ursache hier ist überhaupt nicht technisch, und noch so viel Adressprüfung wird sie nicht beheben.
Wer am Ende die Aufzeichnung besitzt
Es lohnt sich, die Organisationen zu zählen, denn die Zahl ist nicht eins, und die Liste ist aus keiner Oberfläche ersichtlich.
- Ihr Anbieter. Besitzt bereits Ihre verifizierte Identität und speichert nun zusätzlich eine Zuordnung von Ihrer Identität zu bestimmten Zieladressen, mit Beträgen und Zeitstempeln.
- Der empfangende Anbieter. Erhält Ihren Namen und mindestens einen Identifikator für eine Überweisung, die Sie an einen seiner Kunden getätigt haben — oder an sich selbst, wenn es Ihr eigenes Konto ist. Mit ihm haben Sie nie einen Vertrag geschlossen.
- Die Messaging-Ebene zwischen ihnen. Ein Teil des Travel-Rule-Verkehrs läuft über offene Protokolle; ein großer Teil läuft über kommerzielle Netzwerke und Compliance-Dienstleister. In beiden Fällen verarbeitet ein Dritter den Payload, und im kommerziellen Fall speichert er ihn meist auch.
- Deren Unterauftragsverarbeiter. Cloud-Hosting, Backups, Monitoring, Notfallwiederherstellung. Standardinfrastruktur — die aber die Zahl der Systeme vervielfacht, in denen eine Kopie existiert.
- Jeder, der es später rechtmäßig anfordert. Die Aufzeichnung existiert genau zu dem Zweck, vorgelegt werden zu können, und Aufbewahrungspflichten sorgen dafür, dass sie noch Jahre da sein wird, nachdem Sie die Überweisung längst vergessen haben.
Das ist keinem von ihnen als bösgläubiges Handeln vorzuwerfen. Es ist die gewöhnliche Folge eines Designs, das verlangt, dass Identität den Wert begleitet: Die Zahl der Parteien, die eine Kopie Ihrer Identität besitzen, wächst mit der Zahl der Überweisungen, die Sie tätigen — durch Mechanismen, die genau so funktionieren, wie sie sollen. Dieselbe Beobachtung gilt für Ausweisdokumente, und sie ist der Kern des Ratgebers dazu, was nach dem Hochladen mit ihnen passiert — Löschung ist in der Regel nicht möglich, weil die Aufbewahrung der eigentliche Zweck ist.
Fünf Dinge, die viele Menschen glauben — und die nicht wahr sind
- „Die Daten der Travel Rule stehen auf der Blockchain.“ Nirgendwo, an keiner Stelle. Der Payload bewegt sich zwischen zwei Unternehmen über einen privaten Kanal und erscheint auf keinem Register. Umgekehrt sagt die Tatsache, dass eine Überweisung on-chain unauffällig aussieht, nichts darüber aus, was zusätzlich dazu übermittelt wurde.
- „Sie gilt nur für große Überweisungen.“ Das hängt vollständig von der Rechtsordnung ab, und die strengste unter den großen kennt keine Untergrenze. Seit Dezember 2024 trägt selbst eine sehr kleine Überweisung zwischen zwei europäischen Anbietern den vollständigen Identitäts-Payload.
- „Das bedeutet, ich muss meine eigenen Transaktionen melden.“ Keine Version der Regel legt einer Einzelperson eine Pflicht auf. Die Pflichten liegen bei den Anbietern. Was Sie zu spüren bekommen, sind Reibung und ein Eintrag, keine Meldepflicht.
- „Mit einem selbstverwahrten Wallet bin ich davon nicht betroffen.“ Das entfernt die Übermittlung an eine Gegenpartei und ersetzt sie durch etwas, das man durchaus als folgenreicher bezeichnen kann — eine verifizierte Zuordnung Ihrer Adresse zu Ihrem Namen, aktenkundig festgehalten.
- „Eine hängende Auszahlung bedeutet, dass ich etwas falsch gemacht habe.“ Meist bedeutet es, dass zwei Compliance-Systeme keinen Handshake abschließen konnten. Das Sunrise-Problem ist ein Koordinationsversagen zwischen Regulierungsbehörden, das sich als Fehlermeldung an Sie präsentiert.
Was Sie dagegen tun können
Sieben Maßnahmen, nach Wirkungsgrad geordnet. Keine davon ist ein Weg um irgendeine Pflicht herum — es geht jeweils darum, zu begrenzen, wie viel von Ihrem finanziellen Leben eine routinemäßige Überweisung dauerhaft beschreibt.
- Finden Sie heraus, welcher Rechtsordnung Ihr Anbieter unterliegt. Die Schwelle, die Pflicht zur Verifizierung von Wallets in Selbstverwahrung und die Ablehnungspolitik ergeben sich alle daraus, wo er lizenziert ist, nicht daraus, wo Sie leben. Diese eine Tatsache sagt fast alles darüber voraus, wie sich Ihre Auszahlungen verhalten werden.
- Behandeln Sie jede Adresse, die Sie deklarieren, als dauerhaft zugeordnet. Eine verifizierte Eigentumserklärung ist der stärkste Identitätsanker im gesamten Ökosystem, und Clustering wird sie auf Adressen ausdehnen, die Sie nie erwähnt haben. Entscheiden Sie, welche Adressen Sie auf diese Weise einzusetzen bereit sind, bevor ein Formular Sie danach fragt, während eine Auszahlung bereits ansteht.
- Führen Sie ein eigenes Wallet nur für Auszahlungen von identifizierten Plattformen. Seine einzige Aufgabe ist der Empfang von Geldern, deren Herkunft einem Unternehmen, das Ihren Namen kennt, bereits bekannt war. Das begrenzt die Attribution auf Coins, die nie privat waren, statt sie auf alles übergreifen zu lassen, was Sie besitzen.
- Konsolidieren Sie niemals zugeordnete Coins mit nicht zugeordneten. Zwei Outputs gemeinsam auszugeben unterstellt gemeinsame Kontrolle und verschmilzt deren Historien unwiderruflich. Das ist der Schritt, der aus einer deklarierten Adresse ein vollständig kartiertes Wallet macht, und es ist der Schritt, der sich nicht rückgängig machen lässt.
- Bevorzugen Sie eine Signatur, akzeptieren Sie eine Testzahlung, verweigern Sie einen Schlüssel. Eine signierte Challenge belegt die Kontrolle und offenbart sonst nichts. Ein Screenshot beweist nichts und vergrößert nur Ihre Akte. Eine Aufforderung zur Seedphrase ist immer ein Angriff, ganz egal wie die Seite aussieht.
- Zahlen Sie so aus, dass Sie es erklären können, und strukturieren Sie niemals um eine Schwelle herum. Überweisungen aufzuteilen, um unter einer Grenze zu bleiben, ist in den meisten Rechtsräumen ein eigenständiger Straftatbestand und das Muster, das Überwachungssysteme am besten erkennen. Eine saubere Überweisung, die Sie erklären können, ist besser als mehrere konstruierte.
- Halten Sie die Herkunft am Tag des Eingangs schriftlich fest. Plattform, Datum, Betrag, Transaktionskennung. Eine Frage zur Mittelherkunft kann Jahre später eintreffen, und eine zeitnah verfasste Notiz macht den Unterschied zwischen einer geklärten Anfrage und einer eskalierten. Der Ratgeber zu markierten Coins zeigt, wie solche Fragen aussehen, wenn sie eintreffen.
Schritte zwei und vier sind der eigentliche Kern, und sie sind dieselbe Einsicht in zwei Formen: Die durch ein Formular entstandene Attribution ist nur so groß wie das Wallet, das Sie sie berühren lassen.
Wo wir dabei stehen, unverblümt gesagt
Ein von einem Swap-Dienst veröffentlichter Ratgeber über die Übermittlung von Identitätsdaten ist wertlos, wenn er nicht sagt, was dieser Dienst selbst übermittelt. Also:
- Hier gibt es keinen Auftraggeber-Datensatz, der übermittelt werden könnte. Wir sind ein nicht-verwahrendes Routing-Frontend. Kein Konto, kein Name, keine E-Mail, keine Telefonnummer, kein Dokument — die Daten, deren Versand die Travel Rule von einem Anbieter verlangt, existieren auf unserer Ebene schlicht nicht. Das ist eine architektonische Tatsache, keine Richtlinie, die wir uns anders überlegen könnten.
- Die regulierten Akteure sitzen vorgelagert. Wir leiten an externe Liquiditätsanbieter weiter, und diese Anbieter liegen für ihre eigenen Vorgänge innerhalb des regulierten Anwendungsbereichs, einschließlich der Prüfung. Wir behaupten nicht, dass die Kette als Ganzes außerhalb der Regulierung liegt — wir beschreiben nur, welcher Teil davon wir sind.
- Die internationalen Leitlinien zu nicht-verwahrender Software sind wirklich noch nicht geklärt. Rein nicht-verwahrende Software, die niemals Gelder kontrolliert, kann außerhalb der Anbieter-Definition liegen, und dieselben Leitlinien warnen zugleich, dass jeder mit ausreichender Kontrolle oder Einfluss über einen Dienst unabhängig von der Architektur als Anbieter behandelt werden kann — wobei die Auslegung von Land zu Land unterschiedlich ist. Wir beschreiben das lieber als ungeklärt, als eine bequeme Lesart als feststehendes Recht darzustellen. Das länderspezifische Bild finden Sie im Rechtsraum-Ratgeber.
- Was wir speichern, und für wie lange. Auftragsdatensätze werden innerhalb von dreißig Tagen gelöscht; Server-Logs rotieren innerhalb von vierundzwanzig Stunden. Nichts davon enthält eine Identität, weil nie eine erfasst wurde. Die Einzelheiten sind auf der Transparenzseite und der Datenschutzseite aufgeführt.
- Ein markierter Auftrag erhält ein Rückerstattungsangebot, niemals eine Dokumentenanfrage. Markiert die vorgelagerte Ebene einen Auftrag, fragt die Auftragsseite nach einer Adresse, die Sie kontrollieren. Identitätsprüfung ist niemals Voraussetzung dafür, Ihr Geld zurückzubekommen. Die Richtlinie ist auf der AML-Seite schriftlich festgehalten, statt dem guten Willen überlassen zu werden.
- Schon die Nutzung eines No-KYC-Wegs kann Sie später etwas kosten. Mehrere Screening-Datenbanken führen eine eigene Kategorie für Dienste wie den unseren, und Gelder, die später bei einer konservativen regulierten Plattform ankommen, können allein deshalb eine Frage zur Mittelherkunft nach sich ziehen. Das ist ein echter Preis dafür, uns zu nutzen. Wir möchten lieber, dass Sie das einplanen, als dass Sie es erst entdecken.
Was wir nicht können, ist, Sie aus der Travel Rule herauszunehmen, und wir würden jedem misstrauen, der etwas anderes behauptet. Wenn Ihre Gelder bei einer regulierten Börse beginnen oder enden, unterliegt dieser Abschnitt ihr, egal was in der Mitte passiert. Was eine nicht-verwahrende Route ändert, ist, ob dazwischen ein zusätzlicher Identitäts-Payload entsteht — nicht, ob die identifizierten Abschnitte identifiziert waren.
Weiterführende Lektüre
Zur Clustering- und Attributionsmaschinerie, die eine verifizierte Adresserklärung füttert, siehe Chain-Analyse erklärt. Was mit den Ausweisdokumenten passiert, die den Payload überhaupt erst möglich machen, steht bei KYC-Datenlecks. Das operative Gegenstück zu diesem Ratgeber ist Wallet-Hygiene für Privacy-Swaps, das Coin-Control und Adresstrennung behandelt und damit darüber entscheidet, wie weit eine einzelne Attribution reicht. Für die regulatorische Kulisse Land für Land: ist ein No-KYC-Swap dort legal, wo Sie leben; dafür, warum eine Veräußerung steuerpflichtig ist, ganz unabhängig davon, wer sie gemeldet hat, der Steuerratgeber; und dafür, was ein Risiko-Score bedeutet, wenn er auf Ihrer Einzahlung landet, Kontaminierte Krypto erklärt. Wenn die Frage darunter lautet, was ein Swap verbirgt und was nicht, beginnen Sie mit ist Krypto-Swapping anonym. Die durchgängig verwendete Terminologie ist im Glossar definiert.









